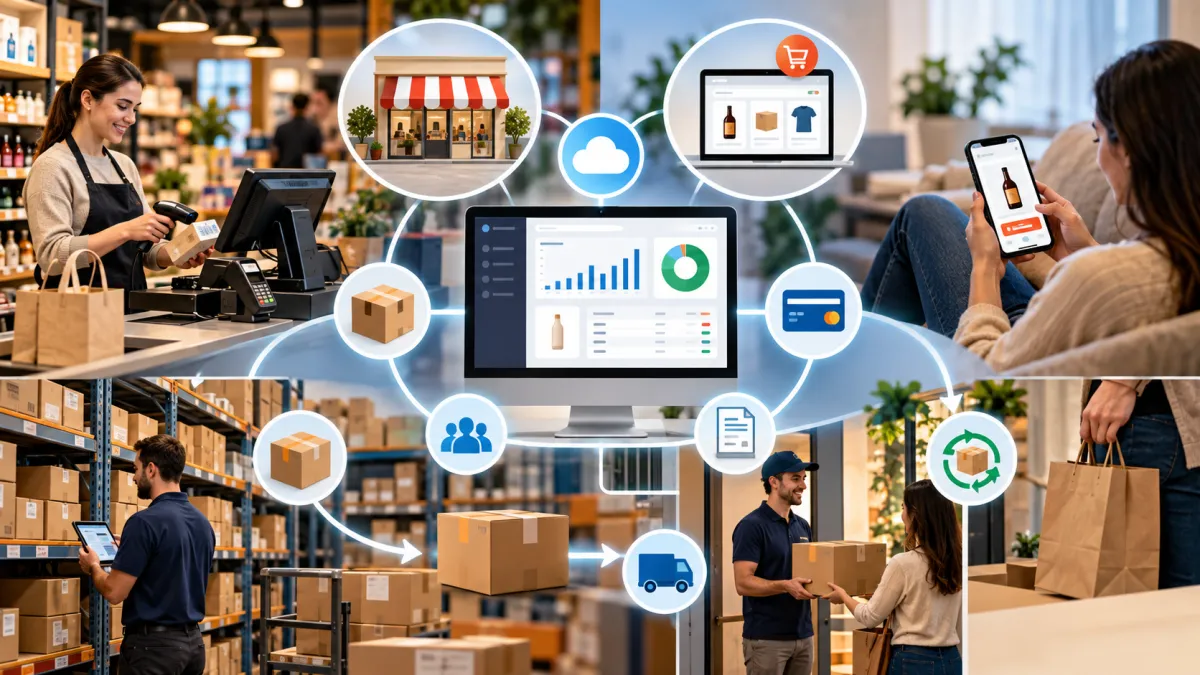
Centralize vendas, estoque, pedidos e pagamentos em uma operação integrada.
O comportamento de compra mudou significativamente nos últimos anos. Hoje, um mesmo consumidor pode pesquisar determinado produto pela internet, conferir preços pelo celular, visitar uma loja física para conhecer o item e, posteriormente, concluir a compra pelo site. Também pode acontecer o caminho inverso: o cliente encontra um produto online, verifica a disponibilidade e decide retirá-lo diretamente no estabelecimento.
Nesse cenário, trabalhar com loja física e canais digitais como operações completamente separadas pode criar dificuldades para a empresa. A integração proporcionada por um PDV Varejo Online ajuda a reunir informações importantes da operação comercial, permitindo que vendas, estoque, pedidos e recebimentos sejam acompanhados de maneira mais organizada.
Quando os canais não compartilham informações, é comum surgirem situações como estoque disponível no site que já foi vendido na loja, produtos com preços diferentes sem que isso seja uma estratégia comercial, pedidos digitais que precisam ser registrados novamente em outro sistema e dificuldade para identificar quanto cada canal realmente vendeu.
Outro problema recorrente é a duplicidade de trabalho. Uma venda realizada pela internet pode exigir baixa manual no estoque, lançamento no financeiro e atualização da disponibilidade do produto. Quanto maior o número de pedidos, mais difícil se torna manter todas essas informações sincronizadas manualmente.
A integração busca justamente diminuir essas etapas separadas.
Imagine uma loja que possui 50 unidades de determinado produto. Durante a manhã, cinco unidades são vendidas no balcão. Pouco depois, três unidades são compradas pelo site. Caso os dois canais utilizem estoques independentes, o site pode continuar mostrando 50 unidades disponíveis, mesmo que o saldo real seja de 42.
Quando a operação está centralizada, cada movimentação passa a alimentar uma mesma base de informações.
Isso permite acompanhar o negócio de maneira mais ampla e facilita processos como reposição de mercadorias, separação de pedidos, controle de pagamentos, retirada na loja, trocas, devoluções e análise das vendas.
Integrar loja física e vendas digitais, portanto, não significa apenas vender pela internet. Significa organizar os diferentes canais para que trabalhem utilizando informações consistentes e atualizadas.
O que é um PDV Varejo Online e como funciona?
Um PDV Varejo Online pode ser entendido como uma estrutura de gestão capaz de conectar o ponto de venda presencial aos demais canais utilizados pela empresa. Em vez de tratar cada venda como uma operação isolada, o objetivo é fazer com que os registros façam parte de um fluxo integrado.
PDV é a sigla utilizada para ponto de venda. Tradicionalmente, o termo está associado ao ambiente no qual a compra é registrada no caixa da loja. Entretanto, com o avanço das vendas digitais, o conceito passou a envolver também integração com estoque, pedidos, pagamentos, clientes e outros processos administrativos.
Como funciona um PDV integrado
O funcionamento começa pelo compartilhamento das informações.
Quando um produto é vendido no estabelecimento físico, o sistema registra a operação e pode atualizar automaticamente o saldo disponível. Quando a venda acontece pelo canal digital, o processo deve seguir lógica semelhante.
Um fluxo básico pode acontecer desta maneira:
Venda realizada → pedido registrado → estoque atualizado → pagamento identificado → operação armazenada no sistema.
Essa sequência parece simples, mas reúne diferentes áreas da empresa.
Uma venda depende de um produto cadastrado, de determinado preço, de disponibilidade em estoque, de uma forma de pagamento e, em alguns casos, de informações para emissão de documento fiscal e entrega.
Se esses dados estiverem espalhados em sistemas diferentes, a empresa precisa transportar informações entre as ferramentas. Quando existe integração, os registros podem circular entre as etapas da operação com menos trabalho manual.
Integração com a loja física
No estabelecimento presencial, o operador seleciona os produtos, identifica quantidades, registra pagamentos e conclui a venda.
A partir dessa operação, diferentes atualizações podem acontecer.
O estoque diminui, o caixa recebe o movimento, o histórico do cliente pode ser atualizado e os dados da venda passam a compor os relatórios gerenciais.
Essa organização ajuda a manter um histórico detalhado do movimento realizado no ponto de venda.
Integração com a loja virtual
Nas vendas digitais, o cliente geralmente seleciona produtos, adiciona itens ao carrinho, informa seus dados, escolhe uma forma de pagamento e confirma o pedido.
A partir daí, a empresa precisa verificar disponibilidade, identificar a aprovação do pagamento, separar os produtos, faturar a operação quando necessário e realizar a entrega ou disponibilizar a mercadoria para retirada.
A integração permite que esse pedido chegue à operação sem exigir que todos os dados sejam digitados novamente.
Cadastro de produtos centralizado
Outro elemento importante é o cadastro.
Código, descrição, preço, unidade, categoria, marca, estoque e informações fiscais precisam estar organizados.
Quando a empresa utiliza cadastros diferentes em cada canal, podem surgir duplicidades e divergências.
Um produto pode estar cadastrado como “Garrafa Térmica 1 L” na loja física e “Garrafa Térmica 1 Litro” no canal digital. Embora seja o mesmo item, cadastros diferentes dificultam o controle.
A padronização simplifica a identificação do produto durante todo o fluxo.
Clientes e histórico de compras
Um sistema integrado também pode reunir informações sobre clientes e pedidos.
Isso permite consultar compras anteriores, identificar pedidos pendentes, localizar trocas e verificar como determinada operação foi registrada.
Para empresas que vendem tanto presencialmente quanto online, essa centralização evita que o histórico fique dividido em diferentes plataformas.
Formas de pagamento
As formas de recebimento também variam conforme o canal.
Na loja física podem existir dinheiro, Pix, cartão de crédito e cartão de débito. No comércio eletrônico podem aparecer Pix, boleto, cartão, intermediadores de pagamento e outros meios.
O importante é registrar cada recebimento corretamente para que posteriormente seja possível conferir vendas, contas a receber, taxas e valores efetivamente recebidos.
Sistemas separados versus operação integrada
Quando cada canal funciona isoladamente, a empresa pode ter:
-
Um cadastro de produtos no caixa.
-
Outro cadastro na loja virtual.
-
Uma planilha de estoque.
-
Uma ferramenta para controlar pedidos.
-
Outro sistema financeiro.
Essa estrutura aumenta a quantidade de atualizações necessárias.
Na operação integrada, a ideia é reduzir controles paralelos e utilizar informações compartilhadas.
Por exemplo:
Produto cadastrado → estoque atualizado → venda realizada → baixa registrada → pagamento lançado → pedido concluído.
O resultado é uma visão mais completa sobre aquilo que acontece na empresa, desde a entrada da mercadoria até a venda ao consumidor.
Como integrar o estoque da loja física com as vendas online?
O estoque costuma ser um dos pontos mais sensíveis de uma operação omnichannel. Um PDV Varejo Online precisa trabalhar com movimentações confiáveis para que a quantidade apresentada aos vendedores e clientes esteja próxima da disponibilidade real.
Quando o estoque não acompanha as vendas corretamente, a empresa pode vender produtos indisponíveis, perder oportunidades por apresentar saldo inferior ao real ou comprar mercadorias sem necessidade.
Estoque centralizado
Centralizar não significa necessariamente guardar todos os produtos no mesmo lugar físico.
Uma empresa pode possuir:
-
Estoque principal.
-
Depósito.
-
Loja física.
-
Centro de distribuição.
-
Estoque reservado.
-
Mercadorias em trânsito.
O importante é que o sistema permita entender onde estão as unidades e qual quantidade pode efetivamente ser utilizada em cada canal.
Imagine uma empresa com dois locais:
Loja: 15 unidades.
Depósito: 40 unidades.
O saldo total é de 55 unidades, mas isso não significa necessariamente que todas estejam disponíveis imediatamente para venda no balcão.
Por isso, além da quantidade geral, é importante controlar os locais de estoque.
Baixa automática após a venda
Cada venda precisa gerar uma movimentação.
Se o consumidor compra três unidades de um produto, o saldo deve refletir essa saída.
Exemplo:
Estoque inicial: 20 unidades.
Venda presencial: 3 unidades.
Saldo: 17 unidades.
Venda online: 2 unidades.
Saldo disponível: 15 unidades.
A atualização automática reduz a dependência de lançamentos posteriores.
Se a empresa registrar as vendas durante o dia e atualizar o estoque apenas no final do expediente, o canal digital pode apresentar uma quantidade incorreta durante várias horas.
Entrada de mercadorias
A integração também precisa considerar as entradas.
Quando um fornecedor entrega produtos, a empresa deve registrar o recebimento para aumentar o saldo.
O processo pode envolver:
Pedido de compra → recebimento → conferência → entrada no estoque → atualização da disponibilidade.
É importante verificar quantidade, unidade, preço de custo e eventuais divergências antes de concluir a entrada.
Suponha que foram compradas 100 unidades, mas somente 95 chegaram. Registrar automaticamente as 100 sem conferir a entrega criaria uma diferença de cinco unidades desde o início.
Reserva de produtos para pedidos online
Pedidos digitais podem exigir uma etapa de reserva.
Imagine que existe somente uma unidade de determinado item. Um cliente faz o pedido pelo site, mas o pagamento ainda está sendo processado.
A empresa precisa definir o que acontece com essa unidade.
Ela permanece disponível?
Fica reservada temporariamente?
Por quanto tempo?
As respostas dependem das regras internas da operação.
Sem esse controle, a mesma unidade pode ser vendida online e, minutos depois, vendida novamente no balcão.
Por isso, é importante estabelecer status claros para o estoque.
Uma operação pode trabalhar com conceitos como:
Saldo físico.
Saldo disponível.
Saldo reservado.
Saldo comprometido.
Essas informações ajudam a diferenciar aquilo que existe fisicamente daquilo que ainda pode ser vendido.
Cancelamentos e retorno ao estoque
Quando um pedido é cancelado, é necessário avaliar o estágio em que ele se encontrava.
Se o produto estava apenas reservado, a quantidade pode voltar a ficar disponível.
Se já havia sido separado, talvez seja necessário realizar uma movimentação interna.
Se já foi enviado ao cliente, o retorno depende do processo de devolução.
Registrar corretamente esses eventos impede que o estoque fique incorreto.
Devoluções
Uma devolução não deve ser tratada apenas como uma venda negativa.
É preciso verificar se o produto realmente voltou para a empresa e se possui condições de retornar ao estoque disponível.
Um item devolvido pode estar:
-
Lacrado e em boas condições.
-
Com embalagem danificada.
-
Com defeito.
-
Avariado.
-
Incompleto.
Dependendo da situação, o produto pode voltar ao estoque comercial, ser direcionado para um estoque de avarias ou seguir para outro processo interno.
Inventário físico
Mesmo com automação, inventários continuam importantes.
O inventário compara a quantidade registrada com aquilo que existe fisicamente.
Diferenças podem surgir por diversos motivos:
Venda não registrada.
Entrada incorreta.
Quebra.
Perda.
Furto.
Erro de contagem.
Devolução lançada incorretamente.
Produto transferido sem registro.
Ao encontrar uma divergência, é importante investigar a origem antes de simplesmente ajustar o número.
Estoque mínimo e reposição
A integração também facilita a reposição.
Ao acompanhar consumo e saldo, a empresa pode identificar itens próximos do estoque mínimo e planejar novas compras.
Um produto que vende 100 unidades por mês exige uma política de reposição diferente de outro que vende apenas duas.
Por isso, analisar giro, prazo de entrega do fornecedor e demanda histórica ajuda a evitar excesso e falta de mercadoria.
Estoque disponível para cada canal
Nem sempre todo o estoque precisa ser publicado na internet.
Algumas empresas deixam uma margem de segurança.
Se existem dez unidades físicas, por exemplo, o canal online pode disponibilizar apenas oito.
Essa estratégia cria uma reserva para possíveis divergências ou vendas simultâneas.
Independentemente da regra utilizada, ela precisa ser definida e aplicada de forma consistente.
Um controle de estoque integrado permite que loja física e vendas digitais compartilhem informações sem perder a visão sobre reservas, entradas, saídas, cancelamentos e devoluções.
Como manter produtos, preços e cadastros organizados nos dois canais?
Um dos fundamentos de uma operação integrada é manter uma base confiável de produtos. Um PDV Varejo Online depende de cadastros consistentes porque praticamente todas as demais etapas utilizam essas informações.
Quando um cadastro possui dados incorretos, o erro pode aparecer no estoque, na venda, no relatório, no documento fiscal e até na apresentação do produto ao cliente.
Código interno
Cada produto deve possuir uma identificação que permita localizá-lo rapidamente.
O código interno é especialmente útil para diferenciar itens semelhantes.
Por exemplo:
Produto A: refrigerante 350 ml.
Produto B: refrigerante 600 ml.
Produto C: refrigerante 2 litros.
Usar descrições genéricas pode aumentar a chance de selecionar o item errado.
O código ajuda a manter cada produto individualizado.
Código de barras
Quando disponível, o código de barras agiliza a identificação no ponto de venda.
O leitor reconhece o produto e permite que o operador registre a venda sem pesquisar manualmente.
É importante evitar cadastrar o mesmo código em produtos diferentes, pois isso pode gerar erros na operação.
Descrição padronizada
A descrição deve ser clara tanto para quem vende quanto para quem administra o estoque.
Uma boa estrutura pode considerar:
Produto + característica + tamanho + unidade.
Por exemplo:
Suco de Uva Integral 1 L.
Vinho Tinto Seco 750 ml.
Café Torrado 500 g.
Isso facilita pesquisas, relatórios e conferências.
Categoria
As categorias ajudam a organizar produtos relacionados.
Uma loja pode trabalhar com:
Bebidas.
Alimentos.
Limpeza.
Higiene.
Acessórios.
Presentes.
A classificação facilita filtros, relatórios e análise de desempenho por grupo.
Preço de venda e custo
Preço de venda e custo não representam a mesma informação.
O custo está relacionado ao valor de aquisição ou composição do produto, enquanto o preço é aquilo que será cobrado do cliente.
Essa diferença precisa ser mantida claramente no cadastro.
Ela também é importante para análises de margem.
Unidade de venda
Os produtos podem ser comercializados em diferentes unidades.
Unidade.
Caixa.
Pacote.
Quilo.
Litro.
Metro.
É fundamental definir corretamente como cada item é controlado para evitar diferenças no estoque.
Se uma caixa possui 12 unidades, por exemplo, a empresa precisa saber se controla a caixa como um produto independente ou se converte a quantidade para unidades.
Dados fiscais
O cadastro também pode incluir informações fiscais utilizadas na emissão de documentos.
Entre elas podem estar NCM, CFOP aplicado conforme a operação, CST ou CSOSN e outras configurações tributárias.
Esses dados devem ser definidos conforme a realidade fiscal da empresa e orientação contábil.
Um cadastro incorreto pode provocar rejeições ou inconsistências na emissão.
Preços diferentes por canal
Uma dúvida comum é se loja física e loja online precisam trabalhar com o mesmo valor.
Do ponto de vista operacional, a empresa pode definir políticas comerciais diferentes conforme sua estratégia e as regras aplicáveis ao negócio.
Por exemplo, uma promoção exclusiva no site pode possuir preço específico.
Nesse caso, é importante que o sistema consiga identificar qual tabela ou regra corresponde a cada canal.
O problema surge quando a diferença não é intencional.
Imagine que o preço oficial passou de R$ 49,90 para R$ 54,90. A loja física foi atualizada, mas o site permaneceu com o preço antigo.
A falta de sincronização gera divergência e pode comprometer a experiência de compra.
Atualização centralizada
Sempre que possível, alterações devem partir de uma fonte principal.
Isso reduz a necessidade de repetir a mesma mudança em diferentes locais.
Se o nome, preço ou disponibilidade for alterado, os canais integrados podem receber a atualização conforme suas respectivas regras.
Esse modelo reduz cadastros duplicados.
Variações de produtos
Empresas de moda, calçados, acessórios e diversos outros segmentos precisam controlar variações.
Uma camiseta pode possuir:
Modelo: básico.
Cor: preta.
Tamanho: M.
Outra unidade do mesmo modelo pode ser azul e tamanho G.
Cada combinação precisa estar corretamente identificada para que o estoque não seja misturado.
O mesmo conceito se aplica a produtos com sabores, embalagens, tamanhos ou versões diferentes.
Evitar produtos duplicados
Um problema frequente acontece quando cada pessoa cadastra produtos sem verificar se eles já existem.
Um mesmo item pode acabar registrado como:
Vinho Reserva 750 ml.
Vinho Reserva 750ML.
Reserva Vinho 750 ml.
Os três registros podem representar a mesma mercadoria.
A duplicidade divide o estoque e prejudica relatórios.
Por isso, antes de cadastrar um novo item, é recomendável pesquisar código, descrição e código de barras.
Revisões periódicas
Mesmo uma base organizada precisa ser revisada.
É útil verificar periodicamente:
Produtos sem código.
Descrições incompletas.
Itens duplicados.
Produtos sem categoria.
Preços desatualizados.
Produtos sem movimentação.
Cadastros fiscais incompletos.
A qualidade do cadastro influencia diretamente a qualidade das informações utilizadas pela gestão.
Como funciona a integração dos pedidos online com o PDV?
Quando um cliente realiza uma compra pela internet, várias etapas precisam acontecer até que a operação seja concluída. Um PDV Varejo Online ajuda a organizar esse caminho e permite que a equipe acompanhe o pedido desde o recebimento até a entrega ou retirada.
O fluxo pode ser representado da seguinte forma:
Cliente realiza pedido → sistema recebe a venda → estoque é verificado → pagamento é identificado → produtos são separados → pedido é faturado → mercadoria é entregue ou retirada.
Cada fase precisa estar registrada.
Pedido recebido
O primeiro status indica que a solicitação entrou no sistema.
Nesse momento, a empresa precisa conhecer informações como:
Número do pedido.
Cliente.
Produtos.
Quantidades.
Valor.
Forma de pagamento.
Método de entrega.
Endereço, quando necessário.
Data e horário.
Esses dados criam o registro inicial da operação.
Aguardando pagamento
Nem todo pedido recebido está automaticamente pago.
Boletos, transferências e algumas modalidades podem depender de confirmação.
Enquanto o pagamento não é identificado, a empresa precisa estabelecer uma regra sobre reserva do estoque.
Isso evita separar ou faturar pedidos que poderão ser cancelados.
Pagamento aprovado
Depois da confirmação, o pedido pode avançar.
Nesse estágio, a equipe responsável pela separação recebe a informação de que a venda está liberada.
Em operações maiores, o processo pode utilizar filas de separação organizadas por horário, prioridade, modalidade de entrega ou localização do estoque.
Separação
A separação consiste em localizar fisicamente os produtos.
Uma boa rotina envolve conferir:
Código.
Descrição.
Quantidade.
Variação.
Lote, quando utilizado.
Estado da embalagem.
A conferência reduz a possibilidade de enviar o item errado.
Imagine um pedido com três produtos muito semelhantes. Se o separador observar somente a descrição geral, pode escolher a variação incorreta.
Por isso, código e características completas devem estar disponíveis.
Faturamento
Quando necessário, o pedido segue para emissão do documento fiscal correspondente.
O faturamento precisa utilizar as informações da venda e os dados fiscais cadastrados.
Se houver inconsistência em NCM, CFOP, dados do destinatário ou configurações tributárias, a emissão pode exigir correções.
Por esse motivo, integrar cadastro, pedido e faturamento reduz a necessidade de repetir informações.
Pedido enviado
Quando a entrega será realizada, é importante registrar que a mercadoria deixou a empresa.
Outras informações podem ser associadas:
Transportadora.
Código de rastreamento.
Data de expedição.
Previsão de entrega.
Responsável pela retirada.
Quanto mais organizada a operação, mais fácil fica localizar um pedido quando o cliente solicita informações.
Disponível para retirada
No modelo de compra online com retirada física, o pedido precisa ser claramente identificado.
Confirmar uma retirada antes de o produto estar realmente separado pode gerar uma experiência ruim.
O ideal é possuir etapas distintas:
Pagamento confirmado.
Em separação.
Separado.
Disponível para retirada.
Retirado.
Assim, a comunicação acompanha a realidade operacional.
Pedido concluído
O pedido deve ser considerado concluído apenas quando todas as etapas necessárias forem realizadas.
Dependendo da operação, isso pode significar:
Pagamento confirmado.
Documento fiscal emitido.
Produto entregue.
Retirada confirmada.
O encerramento correto melhora a qualidade dos relatórios.
Cancelamentos
Pedidos cancelados também precisam de tratamento.
É necessário verificar:
Pagamento.
Reserva de estoque.
Documento fiscal.
Separação.
Entrega.
Quanto mais avançada estava a operação, maior pode ser o número de etapas necessárias para desfazê-la corretamente.
Centralização facilita o atendimento
Imagine um cliente entrando em contato e perguntando:
“Meu pedido já está disponível?”
Se as informações estiverem divididas entre loja virtual, planilha, sistema financeiro e equipe de estoque, a resposta pode demorar.
Com uma operação centralizada, o atendente pode consultar o pedido e verificar o status registrado.
Isso torna o acompanhamento mais objetivo e reduz dependência de informações informais.
Histórico de alterações
Também é útil armazenar um histórico.
Por exemplo:
10:15 — Pedido recebido.
10:17 — Pagamento aprovado.
10:35 — Separação iniciada.
10:48 — Produtos conferidos.
11:02 — Pedido faturado.
11:20 — Disponível para retirada.
Esse histórico ajuda tanto a operação quanto a análise de possíveis atrasos.
Padronização dos status
Evite criar muitos status com significados semelhantes.
Termos como “preparando”, “separando”, “em preparação” e “processando” podem gerar confusão se todos indicarem praticamente a mesma coisa.
Uma sequência objetiva facilita o treinamento dos usuários e a leitura dos relatórios.
O principal benefício da integração é permitir que uma venda iniciada no ambiente digital continue fluindo pelas demais áreas da empresa sem se transformar em uma série de controles isolados.
Como integrar pagamentos, caixa e financeiro?
Vender não significa necessariamente receber o valor imediatamente. Por isso, um PDV Varejo Online precisa diferenciar claramente venda realizada, pagamento registrado e valor efetivamente disponível para a empresa.
Essa separação é fundamental para compreender o movimento financeiro.
Venda realizada
A venda representa a operação comercial.
Imagine uma venda de R$ 1.000 parcelada em cinco vezes no cartão.
O faturamento da venda pode ser de R$ 1.000, mas isso não significa que R$ 1.000 entraram imediatamente no caixa ou na conta bancária.
O recebimento acontece conforme as condições contratadas.
Dinheiro
Nas vendas em dinheiro, o movimento costuma estar diretamente associado ao caixa físico.
É importante registrar:
Valor recebido.
Troco.
Operador.
Caixa utilizado.
Horário.
No final do expediente, o saldo informado pelo sistema pode ser comparado ao dinheiro existente fisicamente.
Pix
O Pix se tornou uma forma comum de pagamento tanto em vendas presenciais quanto digitais.
Mesmo assim, a conferência continua sendo necessária.
Uma venda não deve ser tratada como recebida apenas porque o cliente informou que realizou o pagamento.
A confirmação precisa seguir o procedimento adotado pela empresa.
Cartão de crédito
Nas vendas com cartão de crédito, alguns fatores precisam ser acompanhados:
Quantidade de parcelas.
Taxa.
Data prevista de recebimento.
Adquirente ou intermediador.
Valor líquido.
Uma venda de R$ 500 pode gerar recebimento líquido inferior devido às taxas.
Por isso, faturamento e valor recebido devem ser analisados separadamente.
Cartão de débito
O débito geralmente possui prazo menor de liquidação, mas ainda pode envolver taxas.
Registrar corretamente a modalidade permite conferir os repasses posteriormente.
Boleto
Boletos dependem de pagamento e compensação.
Um pedido gerado com boleto não deve necessariamente ser considerado recebido no momento da emissão.
O status financeiro precisa acompanhar a confirmação.
Pagamentos em lojas virtuais
Comércio eletrônico pode utilizar gateways e intermediadores.
Nesse cenário, a empresa precisa acompanhar:
Valor da venda.
Taxas cobradas.
Parcelamento.
Prazo de liberação.
Estornos.
Chargebacks, quando ocorrerem.
Conciliação.
Esses elementos ajudam a entender a diferença entre venda bruta e recebimento líquido.
Pagamentos em marketplaces
Marketplaces podem possuir regras próprias.
Além do valor da venda, podem existir:
Comissão.
Frete.
Tarifa.
Antecipação.
Outras deduções.
Registrar apenas o valor total do pedido não fornece uma visão completa do resultado financeiro.
Controle do caixa
O caixa do estabelecimento pode registrar diferentes movimentações.
Entre elas:
Venda.
Suprimento.
Sangria.
Retirada.
Cancelamento.
Estorno.
Troco inicial.
No fechamento, o sistema calcula quanto deveria existir conforme os registros realizados.
Esse valor é comparado ao saldo físico.
Diferenças precisam ser investigadas.
Contas a receber
Vendas parceladas ou com vencimento futuro devem alimentar o controle de contas a receber.
Uma venda de R$ 900 dividida em três parcelas pode gerar:
Parcela 1: R$ 300.
Parcela 2: R$ 300.
Parcela 3: R$ 300.
Cada parcela possui uma data prevista.
Isso permite projetar entradas futuras.
Conciliação financeira
A conciliação compara aquilo que o sistema prevê com aquilo que efetivamente entrou.
Por exemplo:
Sistema informa recebimento esperado: R$ 8.450.
Extrato apresenta: R$ 8.320.
Existe diferença de R$ 130.
A empresa então investiga taxas, atrasos, estornos ou lançamentos incorretos.
Sem conciliação, pequenas diferenças podem se acumular ao longo dos meses.
Separação por canal
Também é importante identificar de onde cada venda veio.
Loja física.
Site.
Marketplace A.
Marketplace B.
Venda por atendimento.
Essa classificação permite analisar o desempenho de cada canal.
Um canal pode vender muito, mas possuir custos elevados. Outro pode ter menos vendas, porém maior margem.
Por isso, analisar apenas o faturamento geral pode esconder diferenças importantes.
Visão integrada
O ideal é conseguir percorrer o caminho completo:
Pedido → venda → pagamento → recebimento → conciliação.
Essa sequência facilita tanto o trabalho operacional quanto o acompanhamento gerencial.
Retirada na loja, entrega e troca: como organizar uma operação integrada?
A integração entre canais não termina quando o cliente confirma o pagamento. Um PDV Varejo Online também precisa auxiliar a empresa a organizar como o produto chegará ao consumidor e como serão tratadas eventuais trocas ou devoluções.
Essa etapa é especialmente importante porque envolve contato entre a operação digital e a rotina física da empresa.
Compra online com retirada na loja
A retirada oferece ao consumidor a possibilidade de comprar pela internet e buscar a mercadoria no estabelecimento.
Um fluxo organizado pode funcionar assim:
Pedido realizado → pagamento confirmado → produto reservado → separação → conferência → pedido disponível → cliente retira → retirada registrada.
A etapa de confirmação é essencial.
Se o cliente receber uma mensagem dizendo que pode buscar o produto antes de ele estar separado, poderá chegar à loja e descobrir que a mercadoria ainda não está pronta.
Reserva para retirada
Depois que o pedido é confirmado, os produtos destinados à retirada devem ser separados do estoque disponível.
Imagine que existam apenas duas unidades de determinado item.
Um cliente compra uma unidade online para retirada.
Se o sistema continuar mostrando duas unidades disponíveis, uma nova venda pode comprometer a mercadoria já reservada.
O saldo precisa refletir a reserva.
Identificação dos pedidos
Pedidos separados precisam ser facilmente localizados.
A empresa pode organizá-los utilizando:
Número do pedido.
Nome do cliente.
Data.
Código interno.
Local de retirada.
O objetivo é evitar que o atendente precise procurar mercadorias sem referência.
Confirmação da retirada
Quando o cliente recebe o produto, a retirada deve ser registrada.
Esse procedimento encerra a etapa logística e ajuda a manter o status do pedido atualizado.
Sem confirmação, o sistema pode continuar mostrando uma compra pendente mesmo depois da entrega.
Entrega ao consumidor
Nas vendas com entrega, outras informações se tornam importantes.
Nome do destinatário.
Endereço.
Número.
Complemento.
Cidade.
CEP.
Telefone.
Referência.
Transportadora.
Modalidade de frete.
Esses dados precisam ser revisados antes do envio.
Um erro simples no endereço pode provocar atraso ou devolução.
Separação e embalagem
Os produtos precisam ser separados e conferidos antes do envio.
Além de verificar quantidade e modelo, a equipe deve analisar a condição física.
Produtos frágeis exigem embalagem adequada.
Itens líquidos, eletrônicos, alimentos e produtos de maior valor podem exigir procedimentos específicos.
A padronização reduz erros.
Acompanhamento da entrega
Após a expedição, a empresa precisa saber se o pedido:
Foi enviado.
Está em transporte.
Foi entregue.
Teve tentativa de entrega.
Retornou.
Quando essas informações estão organizadas, o atendimento consegue responder ao consumidor de maneira mais rápida.
Troca de produto comprado online
Um dos principais desafios de operações integradas acontece quando o cliente compra em um canal e solicita a troca em outro.
Exemplo:
Compra realizada no site.
Cliente procura a loja física.
Solicita troca.
A equipe precisa localizar a venda original.
O sistema deve facilitar a identificação do pedido, dos itens comprados e das condições da operação.
Depois disso, a troca precisa gerar as movimentações correspondentes.
Impacto da troca no estoque
Suponha que o cliente devolva uma camiseta tamanho M e leve tamanho G.
A operação precisa considerar:
Entrada da camiseta M.
Saída da camiseta G.
Diferença financeira, se existir.
Situação do item devolvido.
Apenas registrar a nova saída sem registrar o retorno do produto anterior causaria divergência.
Devoluções
Devoluções exigem cuidado semelhante.
O produto retornado deve ser avaliado antes de voltar ao estoque disponível.
Itens avariados podem precisar de outro local de armazenamento.
Isso é importante porque quantidade física e quantidade disponível não são necessariamente iguais.
Uma empresa pode possuir dez unidades fisicamente, mas duas podem estar avariadas. Nesse caso, somente oito estão aptas à venda.
Impactos financeiros
Trocas e devoluções também podem provocar:
Estorno.
Crédito ao cliente.
Diferença de valor.
Novo pagamento.
Cancelamento de parcela.
Esses movimentos precisam estar ligados à operação original.
Histórico completo
A integração permite construir um histórico:
Pedido realizado.
Pagamento aprovado.
Produto separado.
Pedido enviado.
Entrega realizada.
Troca solicitada.
Produto devolvido.
Novo item entregue.
Esse histórico facilita a investigação de problemas e melhora a rastreabilidade.
Fluxo ideal
Uma operação integrada pode seguir:
Pedido online → pagamento → separação → retirada ou entrega → conclusão → eventual troca ou devolução.
O objetivo é evitar que cada etapa seja administrada por controles independentes.
Como integrar vendas físicas e online com emissão fiscal?
A emissão fiscal faz parte da rotina de muitas empresas e precisa acompanhar corretamente as operações realizadas. Um PDV Varejo Online integrado pode utilizar os dados previamente cadastrados para facilitar o fluxo entre venda, faturamento e emissão dos documentos aplicáveis.
As regras fiscais variam conforme operação, empresa, regime tributário e legislação vigente. Por isso, configurações devem ser realizadas de acordo com as orientações contábeis e fiscais correspondentes.
Cadastro fiscal do produto
Antes da emissão, os produtos precisam possuir informações adequadas.
Entre os dados frequentemente utilizados estão:
NCM.
Origem da mercadoria.
CST ou CSOSN.
Informações relacionadas a ICMS.
PIS.
COFINS.
Outros dados aplicáveis à operação.
Quando o cadastro está incompleto ou incorreto, erros podem surgir no faturamento.
NCM
A Nomenclatura Comum do Mercosul é utilizada para classificação de mercadorias.
Cada produto deve possuir a classificação apropriada.
Utilizar um NCM incorreto pode afetar informações fiscais e tributárias.
Por isso, a empresa deve manter seus cadastros atualizados conforme orientação especializada.
CFOP
O CFOP identifica a natureza da circulação ou prestação relacionada à operação.
O código pode variar conforme diferentes situações.
Venda dentro do estado.
Venda para outro estado.
Compra.
Devolução.
Transferência.
Remessa.
Retorno.
Isso significa que simplesmente utilizar o mesmo CFOP para todas as operações pode gerar inconsistências.
CST e CSOSN
Esses códigos são utilizados para indicar situações tributárias conforme o enquadramento aplicável.
A configuração correta depende do regime e da operação.
Por isso, alterações não devem ser feitas sem conhecimento do impacto fiscal.
PIS e COFINS
Essas contribuições também podem exigir códigos e configurações específicas.
Um cadastro padronizado facilita o preenchimento durante a emissão.
NFC-e
A Nota Fiscal de Consumidor Eletrônica é utilizada em operações de varejo conforme as regras aplicáveis.
No ponto de venda físico, o sistema pode utilizar os dados da venda para preparar a emissão.
Produtos, quantidades, valores e pagamentos já estão registrados, reduzindo a necessidade de digitar essas informações novamente.
NF-e
A Nota Fiscal Eletrônica pode ser utilizada em diferentes tipos de operação.
Em vendas online, informações do destinatário costumam ter papel importante no faturamento.
Um pedido pode fornecer dados como:
Nome.
CPF ou CNPJ.
Endereço.
Cidade.
Estado.
CEP.
Essas informações precisam estar corretas antes da emissão.
Integração entre pedido e faturamento
Um fluxo organizado pode seguir:
Pedido criado → pagamento confirmado → separação realizada → faturamento liberado → documento fiscal emitido → pedido enviado.
A ordem pode variar conforme o processo da empresa, mas é importante possuir critérios claros.
Faturar pedidos ainda não aprovados financeiramente, por exemplo, pode gerar trabalho desnecessário caso ocorra cancelamento.
Erros de cadastro
Grande parte das dificuldades de faturamento começa antes da emissão.
Exemplos:
Produto sem NCM.
CFOP incorreto.
Dados do cliente incompletos.
Código tributário incompatível.
Endereço inconsistente.
Essas situações podem exigir correção antes de uma nova tentativa.
Por isso, a qualidade do cadastro influencia diretamente a agilidade da operação.
Cancelamentos
Quando uma venda é cancelada depois da emissão, a empresa precisa observar os procedimentos fiscais correspondentes.
Não é suficiente alterar apenas o status interno do pedido.
O documento emitido também precisa receber o tratamento adequado conforme a situação.
Devoluções
Devoluções possuem processos próprios.
O retorno da mercadoria interfere no estoque e pode exigir documentação específica.
Por isso, estoque, financeiro e fiscal precisam conversar entre si.
Centralização das informações
Quanto menos vezes um dado precisar ser digitado manualmente, menor tende a ser a possibilidade de inconsistência.
Se o pedido já possui cliente, produtos, quantidades e valores, essas informações podem ser utilizadas durante o faturamento.
A integração torna o processo mais linear:
Venda → pedido → faturamento → documento fiscal → estoque → financeiro.
Esse encadeamento melhora a rastreabilidade e facilita a consulta posterior.
Quais relatórios e indicadores acompanhar no varejo integrado?
Registrar informações é apenas uma parte do trabalho. Um PDV Varejo Online também pode ajudar a transformar os dados das vendas, do estoque e dos pagamentos em informações úteis para a gestão.
O objetivo dos relatórios não deve ser simplesmente acumular números. Cada indicador precisa responder a alguma pergunta sobre a operação.
Vendas por canal
Uma das primeiras análises consiste em separar as vendas conforme sua origem.
Por exemplo:
Loja física.
Site.
Marketplace.
Atendimento remoto.
Outros canais.
Essa divisão permite perceber onde está concentrada a demanda.
Imagine o seguinte cenário:
Loja física: R$ 70.000.
Site: R$ 25.000.
Marketplace: R$ 15.000.
Faturamento total: R$ 110.000.
Sem a separação, o gestor visualiza apenas o total. Com o detalhamento, consegue identificar a participação de cada canal.
Produtos mais vendidos
A curva de produtos ajuda a entender quais itens possuem maior saída.
A análise pode ser feita por:
Quantidade.
Valor vendido.
Margem.
Categoria.
Canal.
Período.
O produto com maior faturamento nem sempre é aquele com maior quantidade vendida.
Um item de maior valor pode vender poucas unidades e ainda representar parcela significativa da receita.
Estoque disponível
A gestão precisa acompanhar o saldo dos produtos para evitar rupturas e excesso.
Algumas informações relevantes são:
Quantidade atual.
Quantidade reservada.
Estoque mínimo.
Entrada prevista.
Saída média.
Última compra.
Última venda.
Esses dados ajudam no planejamento de reposição.
Giro de estoque
O giro mostra a velocidade com que os produtos entram e saem.
Um item com alto giro precisa receber atenção para evitar falta.
Um produto com estoque elevado e poucas vendas pode indicar excesso de compra ou baixa demanda.
A análise deve considerar o segmento e a sazonalidade.
Ticket médio
O ticket médio ajuda a entender quanto os clientes gastam, em média, por compra.
Uma forma simplificada de cálculo é:
Ticket médio = faturamento ÷ número de vendas.
Se uma loja faturou R$ 60.000 em 1.000 vendas, o ticket médio foi de R$ 60.
Esse indicador pode ser comparado entre períodos e canais.
Formas de pagamento
Saber como os clientes pagam ajuda a analisar o financeiro.
A empresa pode acompanhar:
Percentual em dinheiro.
Pix.
Crédito.
Débito.
Boleto.
Parcelamento.
Outras modalidades.
Essa análise também facilita a previsão de recebimentos.
Cancelamentos
Cancelamentos elevados podem indicar problemas diferentes.
Pagamento recusado.
Produto indisponível.
Erro de preço.
Prazo de entrega.
Desistência.
Duplicidade.
Apenas contar quantos pedidos foram cancelados não é suficiente. É importante registrar o motivo.
Devoluções e trocas
A mesma lógica vale para devoluções.
Um aumento em determinado produto pode indicar:
Problema de qualidade.
Descrição inadequada.
Foto incompatível.
Produto enviado incorretamente.
Erro na variação.
Problema de embalagem.
Analisar o motivo transforma a devolução em informação para melhoria do processo.
Margem
Faturar muito não significa necessariamente obter resultado proporcional.
Dois produtos podem ser vendidos pelo mesmo preço, mas possuir custos diferentes.
A análise de margem ajuda a entender quais produtos e categorias contribuem melhor para o resultado.
Faturamento
O faturamento deve ser analisado por diferentes períodos.
Dia.
Semana.
Mês.
Trimestre.
Ano.
Também pode ser comparado entre unidades ou canais.
O ideal é utilizar períodos equivalentes.
Comparar dezembro com fevereiro sem considerar sazonalidade, por exemplo, pode gerar interpretação inadequada para segmentos que possuem picos em datas comemorativas.
Tabela de indicadores
| Indicador | O que analisar | Como pode ajudar |
|---|---|---|
| Vendas por canal | Participação do físico e online | Identificar onde estão as vendas |
| Estoque | Quantidades disponíveis e reservadas | Planejar reposição |
| Produtos vendidos | Itens com maior e menor saída | Ajustar compras e mix |
| Ticket médio | Valor médio das vendas | Acompanhar comportamento de compra |
| Cancelamentos | Quantidade e motivos | Identificar problemas operacionais |
| Devoluções | Produtos e causas | Encontrar falhas recorrentes |
| Faturamento | Valores por período | Acompanhar evolução das vendas |
| Margem | Resultado por produto ou categoria | Avaliar rentabilidade |
Comparação entre planejado e realizado
Além dos dados históricos, a empresa pode estabelecer metas.
Exemplo:
Meta mensal: R$ 120.000.
Realizado: R$ 105.000.
Diferença: R$ 15.000.
A análise pode ser detalhada por canal para identificar onde ocorreu a diferença.
Indicadores precisam gerar ações
Um relatório só possui utilidade quando ajuda a tomar decisões.
Se determinado item vende muito e fica frequentemente sem estoque, a empresa pode revisar sua política de reposição.
Se um canal apresenta muitos cancelamentos, é necessário investigar.
Se uma categoria possui estoque elevado e pouca saída, compras futuras podem ser revistas.
Assim, relatórios transformam os registros diários em informações para a gestão.
Como implementar um PDV Varejo Online na prática?
Implantar um PDV Varejo Online não significa apenas instalar uma ferramenta e começar a registrar vendas. Para que a integração funcione, é necessário organizar processos, revisar cadastros, definir responsabilidades e estabelecer regras para cada etapa da operação.
Uma implantação planejada tende a evitar que problemas antigos sejam simplesmente transferidos para um novo sistema.
Mapear os canais utilizados
O primeiro passo é identificar todos os pontos em que uma venda pode acontecer.
A empresa pode trabalhar com:
Loja física.
Loja virtual.
Marketplace.
Venda por telefone.
Venda por atendimento digital.
Pedidos externos.
Cada canal precisa ser analisado.
É importante entender quais informações são produzidas e como chegam ao restante da empresa.
Mapear o fluxo atual
Antes de modificar o processo, registre como ele funciona atualmente.
Por exemplo:
Cliente realiza compra no site.
Funcionário recebe uma notificação.
Pedido é impresso.
Estoque é conferido.
Venda é lançada manualmente.
Pagamento é verificado.
Produto é separado.
Nota é emitida.
Pedido é enviado.
Ao visualizar o processo completo, fica mais fácil identificar etapas duplicadas e pontos de atraso.
Padronizar os cadastros
A base de produtos precisa ser revisada antes da integração.
Verifique:
Códigos.
Descrições.
Códigos de barras.
Categorias.
Unidades.
Preços.
Custos.
Marcas.
Variações.
Dados fiscais.
Itens duplicados devem ser tratados para evitar divisão do estoque.
O mesmo cuidado pode ser aplicado ao cadastro de clientes e fornecedores.
Organizar o estoque
Antes de disponibilizar produtos em vários canais, é importante conhecer o saldo real.
Um inventário inicial pode ajudar.
A empresa também precisa definir:
Locais de estoque.
Saldo disponível.
Estoque reservado.
Estoque mínimo.
Produtos avariados.
Regras de transferência.
Quanto mais clara for a estrutura, mais confiáveis serão as informações apresentadas aos canais de venda.
Definir regras de reserva
Vendas digitais exigem critérios.
Perguntas importantes incluem:
Quando o produto fica reservado?
A reserva ocorre no pedido ou somente no pagamento?
Quanto tempo uma reserva não paga permanece ativa?
O que acontece quando o pedido é cancelado?
Quando o produto retorna ao saldo disponível?
Essas decisões precisam ser documentadas.
Integrar as vendas
Depois dos cadastros e do estoque, os canais precisam alimentar a operação.
O objetivo é criar um caminho em que cada venda produza as movimentações necessárias.
Venda física:
Produto vendido → estoque reduzido → pagamento registrado → caixa atualizado.
Venda online:
Pedido recebido → estoque reservado → pagamento confirmado → separação → faturamento → entrega.
Esses fluxos podem possuir diferenças, mas precisam fazer parte da mesma gestão.
Configurar formas de pagamento
A empresa deve cadastrar corretamente as modalidades utilizadas.
Dinheiro.
Pix.
Crédito.
Débito.
Boleto.
Outras formas.
Para cartões e intermediadores, também pode ser necessário definir taxas, prazos e parcelamentos.
Esse cuidado melhora as projeções de recebimento.
Organizar o financeiro
A integração financeira precisa responder três perguntas diferentes:
Quanto foi vendido?
Quanto precisa ser recebido?
Quanto efetivamente entrou?
Essas informações não devem ser confundidas.
Uma empresa pode faturar R$ 100 mil em determinado mês e receber valor diferente naquele mesmo período devido a vendas parceladas e datas de liquidação.
Configurar entrega e retirada
Cada modalidade de atendimento precisa possuir um fluxo definido.
Retirada:
Pedido aprovado → separação → conferência → disponível → retirada confirmada.
Entrega:
Pedido aprovado → separação → conferência → faturamento → expedição → transporte → entrega.
O status precisa acompanhar cada fase.
Definir responsabilidades
É importante saber quem faz cada tarefa.
Quem verifica pagamento?
Quem separa produtos?
Quem confere?
Quem fatura?
Quem atualiza cadastros?
Quem acompanha pedidos atrasados?
Quando ninguém possui responsabilidade definida, tarefas podem ficar esquecidas.
Treinar os usuários
Um sistema integrado depende da qualidade dos registros realizados pelas pessoas.
Os usuários precisam compreender não apenas onde clicar, mas por que cada informação é importante.
Um vendedor que deixa de registrar uma saída pode gerar estoque incorreto.
Um operador que utiliza a forma de pagamento errada pode provocar diferença no fechamento.
Um colaborador que conclui um pedido antes da entrega pode prejudicar o acompanhamento.
Por isso, treinamento precisa incluir o processo completo.
Criar rotinas de conferência
Mesmo depois da implantação, algumas conferências devem continuar.
Diariamente:
Caixa.
Pedidos pendentes.
Pagamentos.
Separações.
Periodicamente:
Estoque.
Produtos sem movimentação.
Cadastros incompletos.
Contas a receber.
Cancelamentos.
Devoluções.
Essas verificações ajudam a detectar falhas antes que elas se acumulem.
Começar pelos processos principais
Empresas com muitos controles podem tentar reorganizar tudo de uma vez.
Isso pode dificultar a adaptação.
Uma alternativa é começar pelos processos fundamentais:
Produtos.
Estoque.
Vendas.
Pagamentos.
Pedidos.
Depois, outros controles podem ser incorporados conforme a necessidade.
Acompanhar resultados após a implantação
Depois que a integração começa a funcionar, é necessário avaliar se os problemas iniciais diminuíram.
Algumas perguntas podem ajudar:
As divergências de estoque reduziram?
Pedidos estão sendo processados mais rapidamente?
Existe menos digitação duplicada?
As vendas online estão sendo identificadas corretamente?
Os pagamentos estão sendo conciliados?
As trocas estão registradas?
Os relatórios representam a realidade?
Essas respostas mostram onde ainda existem ajustes necessários.
Fluxo completo de uma operação integrada
Um processo organizado pode seguir esta sequência:
Cadastrar produtos → registrar compras → receber mercadorias → atualizar estoque → disponibilizar produtos nos canais → realizar venda física ou online → atualizar saldo → registrar pagamento → separar pedido → faturar → entregar ou liberar retirada → concluir pedido → acompanhar financeiro → analisar relatórios.
Esse fluxo conecta áreas que muitas vezes trabalham separadamente.
A compra alimenta o estoque.
O estoque alimenta a venda.
A venda alimenta o financeiro.
O pedido alimenta a separação.
O faturamento utiliza os dados da operação.
Os relatórios recebem informações de todas essas etapas.
Conclusão
Integrar loja física e vendas online é uma forma de organizar a operação em torno de uma mesma base de informações. Em vez de manter estoques, pedidos, pagamentos e relatórios isolados, a empresa passa a acompanhar o caminho completo da mercadoria, desde sua entrada até a venda e entrega ao consumidor.
O uso de um PDV Varejo Online pode ajudar principalmente quando o negócio possui diferentes canais de venda e precisa evitar divergências entre aquilo que aparece disponível no ambiente digital e o que realmente existe no estoque.
A integração também facilita a rotina da equipe. Uma venda realizada em determinado canal pode atualizar outras áreas automaticamente, reduzindo lançamentos repetidos e tornando o histórico da operação mais fácil de consultar.
Entretanto, a tecnologia não substitui processos organizados. Cadastros precisam estar corretos, movimentações devem ser registradas, responsabilidades precisam ser definidas e conferências continuam necessárias.
Quando esses cuidados fazem parte da rotina, loja física, comércio eletrônico, estoque, financeiro, faturamento e logística passam a trabalhar de maneira mais conectada.
O resultado é uma operação com informações mais consistentes para acompanhar produtos, vendas, clientes e resultados. Para empresas que desejam ampliar os canais de atendimento sem perder controle sobre a rotina, estruturar essa integração é um passo importante para sustentar o crescimento e melhorar a gestão do varejo.
Perguntas frequentes
O que é PDV Varejo Online?
Como integrar o estoque da loja física com as vendas online?
O estoque é atualizado quando uma venda online acontece?
Tudo sobre: Gestão de Adegas