Saiba como evitar divergências de preços, quantidades e notas fiscais, mantendo pedidos, estoque e faturamento organizados na distribuidora.
Um pedido pode estar correto no momento da venda e apresentar diferenças quando chega ao faturamento. Produtos trocados, quantidades incorretas, descontos não aplicados e dados fiscais desatualizados são problemas que podem gerar retrabalho, atrasar entregas e comprometer cobranças. Para evitar essas situações, a distribuidora precisa manter as informações conectadas desde o registro do pedido até a autorização da nota fiscal. Um sistema para distribuidora pode facilitar essa integração, permitindo conferir mercadorias, valores e condições comerciais antes de faturar. Neste conteúdo, você entenderá onde surgem as divergências, como organizar as etapas operacionais e quais verificações ajudam a manter pedidos, faturamento, estoque e financeiro alinhados.
O que você precisa saber:
-
O faturamento deve utilizar as informações do pedido aprovado, evitando lançamentos repetidos.
-
Quantidades, unidades de medida, preços e descontos precisam ser conferidos antes da emissão fiscal.
-
Pedidos parcialmente atendidos exigem controle das quantidades faturadas e pendentes.
-
A autorização de uma nota fiscal não substitui a conferência comercial e tributária.
-
A integração entre os setores facilita a identificação de divergências, mas depende de cadastros corretos e processos bem definidos.
Por Que Acontecem Erros Entre Pedidos e Faturamento nas Distribuidoras?
Os erros entre pedidos e faturamento geralmente acontecem quando as informações comerciais são alteradas, digitadas novamente ou transferidas entre setores sem conferência. Quanto maior o volume de produtos, vendedores e entregas, maior a necessidade de padronizar o processo e registrar todas as mudanças realizadas.
Em uma distribuidora, o pedido pode passar pelo vendedor, setor de estoque, responsável pela separação, faturamento e expedição.
Cada etapa utiliza informações específicas, mas todas precisam estar relacionadas à mesma venda.
Quando essa comunicação não acontece corretamente, pequenas diferenças podem se transformar em problemas maiores.
Informações digitadas mais de uma vez
Imagine que um vendedor registre um pedido com 25 caixas de determinado produto.
Posteriormente, o setor de faturamento recebe os dados por mensagem ou planilha e precisa realizar um novo lançamento.
Durante a digitação, o responsável informa 52 caixas em vez de 25.
O erro pode passar despercebido até a emissão da nota fiscal ou até a conferência realizada pelo cliente.
A redigitação aumenta a possibilidade de problemas como:
-
Produtos com códigos semelhantes selecionados incorretamente.
-
Quantidades diferentes das negociadas.
-
Preços desatualizados.
-
Descontos esquecidos.
-
Condições de pagamento divergentes.
Um sistema para distribuidora que aproveita os dados registrados no pedido reduz a necessidade dessas transferências manuais.
Alterações comerciais que não chegam ao faturamento
Outra situação acontece quando o vendedor modifica uma negociação depois que o pedido já foi encaminhado.
Por exemplo, um cliente inicialmente solicita 30 unidades e depois reduz a compra para 20.
Se essa alteração ficar registrada apenas em uma conversa, o faturamento poderá continuar utilizando a quantidade anterior.
O ideal é que a mudança seja realizada no próprio pedido, respeitando seu status e as permissões de alteração.
Assim, o histórico permanece disponível para conferência.
Falta de definição sobre quem libera o pedido
Quando não existe uma responsabilidade clara, um pedido pode avançar para faturamento antes de ter sido conferido.
O vendedor acredita que o estoque validou as quantidades, enquanto o responsável pelo estoque imagina que a conferência será realizada pelo faturamento.
Para evitar esse problema, a empresa precisa estabelecer quem aprova cada etapa e quais informações devem estar completas antes da liberação.
Quais Informações Devem Ser Conferidas Antes de Faturar um Pedido?
Antes de faturar, a distribuidora deve comparar os dados do pedido aprovado com as mercadorias disponíveis ou separadas e com as condições comerciais negociadas. A conferência precisa considerar cliente, produtos, quantidades, unidades, preços, descontos, frete, tributação e pagamento, evitando que diferenças avancem para a nota fiscal.
O processo não precisa ser excessivamente demorado. O mais importante é utilizar um padrão de conferência que contemple os pontos com maior risco de erro.
Tabela de conferência entre pedido e faturamento
| Informação | O que verificar | Problema que ajuda a evitar |
|---|---|---|
| Cliente | CNPJ ou CPF, endereço e dados cadastrais | Faturamento para destinatário incorreto |
| Produto | Código, descrição e apresentação comercial | Troca de mercadorias |
| Quantidade | Total solicitado e efetivamente separado | Faturamento acima ou abaixo do atendimento |
| Unidade de medida | Unidade, caixa, pacote, fardo ou outra apresentação | Divergências de conversão |
| Preço unitário | Valor aprovado para cada produto | Cobranças incorretas |
| Descontos e frete | Condições negociadas e critérios de distribuição | Diferenças no valor final |
| Dados fiscais | Classificação fiscal e tributação aplicável | Erros fiscais ou rejeições |
| Pagamento | Forma, parcelas e vencimentos | Cobranças divergentes |
Essa tabela pode servir como referência para criar uma rotina de validação dentro da distribuidora.
Por que conferir o cadastro do cliente?
Um cliente pode realizar diversas compras durante o mês, mas seus dados cadastrais nem sempre permanecem iguais.
Alterações de endereço, inscrição estadual ou condições comerciais podem exigir atualização das informações utilizadas no faturamento.
O responsável deve verificar se o pedido está associado ao cadastro correto e se os dados correspondem à operação que será documentada.
Como evitar produtos semelhantes no faturamento?
Distribuidoras frequentemente trabalham com mercadorias parecidas, mas que apresentam diferenças de volume, embalagem, sabor, modelo ou quantidade por caixa.
Uma distribuidora de bebidas, por exemplo, pode comercializar refrigerantes da mesma linha em garrafas de 600 ml e 2 litros.
Se os códigos forem confundidos, o cliente poderá receber uma mercadoria diferente daquela negociada.
O sistema para distribuidora deve permitir identificar cada apresentação por um código próprio, além de manter descrições claras e unidades de medida corretamente cadastradas.
Quando possível, a conferência por código de barras também ajuda a verificar se o produto separado corresponde ao pedido.
Como Integrar Pedidos, Estoque e Faturamento Sem Perder Informações?
A integração funciona quando as informações do pedido são aproveitadas pelas etapas seguintes, sem necessidade de novos cadastros ou digitação dos mesmos dados. Um fluxo bem definido permite identificar o que foi aprovado, reservado, separado, faturado e entregue, mantendo o histórico de cada operação.
A organização começa pela definição das etapas que um pedido deve percorrer.
Estabeleça um fluxo de aprovação
Um exemplo de processo operacional é:
Pedido registrado → Pedido aprovado → Mercadoria reservada → Separação → Conferência → Liberação para faturamento → NF-e autorizada → Expedição → Entrega.
A sequência pode variar conforme a operação da distribuidora, o tipo de venda e as exigências fiscais.
O ponto central é evitar que o pedido avance sem as informações necessárias.
Um sistema para distribuidora pode apoiar esse processo ao trabalhar com situações específicas para cada etapa.
Entre os status úteis estão:
-
Aguardando aprovação.
-
Aguardando estoque.
-
Em separação.
-
Separado e conferido.
-
Liberado para faturamento.
-
Parcialmente faturado.
-
Faturado.
-
Expedido.
-
Entregue.
O registro dessas situações permite que cada setor saiba quais atividades ainda precisam ser realizadas.
Utilize os mesmos dados durante todo o processo
Quando o pedido é aprovado, suas informações comerciais devem servir como referência para as movimentações seguintes.
Isso inclui o cadastro do cliente, os produtos, as quantidades e as condições negociadas.
Se uma alteração for necessária, o ideal é atualizar o pedido por meio de um procedimento controlado, em vez de modificar apenas a nota fiscal.
Por exemplo, se o cliente alterar a quantidade solicitada antes da liberação, o sistema poderá exigir uma nova conferência do estoque.
Dessa forma, a informação atualizada também chegará ao faturamento.
Controle quem pode realizar alterações
Nem todos os colaboradores precisam ter permissão para modificar preços, descontos ou pedidos aprovados.
Uma alternativa é permitir que vendedores registrem solicitações, enquanto responsáveis autorizados validam alterações comerciais específicas.
Também é importante manter um histórico com o usuário responsável, a data e os dados modificados.
Esse registro facilita a investigação quando surge uma diferença entre o pedido original e o documento faturado.
Como Evitar Diferenças de Quantidades, Preços e Descontos?
Para evitar diferenças de valores, a distribuidora deve padronizar as unidades comerciais, manter tabelas de preços atualizadas e registrar descontos diretamente no pedido. As regras utilizadas no faturamento precisam considerar as condições aprovadas, inclusive quando houver alterações de quantidade ou atendimento parcial.
Esses cuidados são especialmente importantes em empresas que trabalham com diferentes apresentações da mesma mercadoria.
Controle as conversões entre caixas e unidades
Considere uma distribuidora que vende determinado produto em caixas com 12 unidades.
Um cliente solicita seis caixas.
Nesse caso, a quantidade comercial corresponde a seis caixas, enquanto o conteúdo total representa 72 unidades.
Se o pedido estiver registrado em caixas e o faturamento interpretar a quantidade como unidades individuais, haverá uma divergência.
O sistema para distribuidora precisa trabalhar com uma relação de conversão definida e consistente entre venda, estoque e faturamento.
É importante verificar tanto a unidade comercial quanto a unidade tributável, quando aplicável, observando as exigências do documento fiscal.
Mantenha a condição comercial vinculada ao pedido
Uma distribuidora pode oferecer diferentes preços conforme o perfil do cliente, o volume comprado ou a negociação realizada.
Imagine que um produto tenha preço padrão de R$ 80,00, mas determinado cliente tenha negociado R$ 75,00.
Se o faturamento utilizar a tabela padrão em vez do valor aprovado, a nota apresentará uma diferença de R$ 5,00 por unidade.
Em um pedido de 40 unidades, isso representaria R$ 200,00 de diferença comercial.
O procedimento recomendado é vincular o preço negociado ao pedido aprovado e controlar eventuais alterações posteriores.
Registre os descontos de maneira consistente
Os descontos também exigem atenção.
Eles podem ser aplicados por produto, por percentual ou sobre o valor total da negociação.
Quando o desconto é distribuído entre itens ou entre faturamentos parciais, a regra utilizada precisa preservar a condição comercial acordada e respeitar os requisitos fiscais.
O mesmo cuidado vale para frete, acréscimos e arredondamentos.
Se os valores forem recalculados manualmente a cada emissão, podem surgir pequenas diferenças que dificultam a conferência.
Por isso, é importante que a empresa defina previamente como os descontos serão calculados e distribuídos.
Como Evitar Erros Quando o Pedido É Faturado Parcialmente?
Quando um pedido não pode ser atendido integralmente, é necessário distinguir o total solicitado da quantidade que será faturada em cada etapa. A distribuidora deve registrar o que já foi atendido, o que continua pendente e quais valores correspondem a cada faturamento, respeitando o tratamento fiscal da operação.
Essa situação é comum quando o estoque não possui todos os produtos solicitados ou quando o cliente combina entregas em datas diferentes.
Exemplo de faturamento parcial
Imagine que um cliente realize o seguinte pedido:
-
Produto: caixa de água mineral.
-
Quantidade solicitada: 20 caixas.
-
Valor unitário: R$ 72,00.
-
Valor total do pedido: R$ 1.440,00.
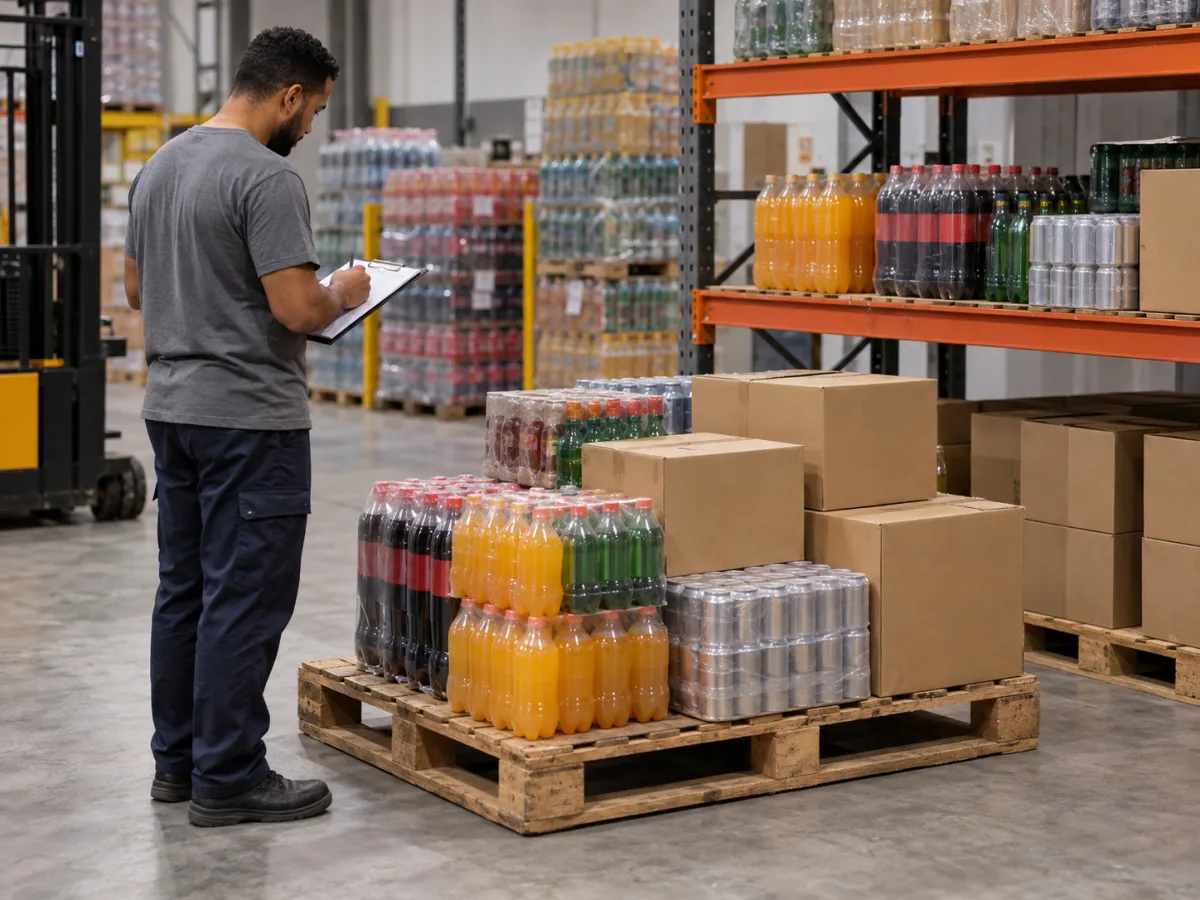
Entretanto, no momento da separação, a distribuidora possui apenas 15 caixas disponíveis para atendimento imediato.
A empresa e o cliente concordam com o atendimento parcial.
Nesse caso, o controle comercial deverá apresentar:
| Situação | Quantidade | Valor |
|---|---|---|
| Pedido original | 20 caixas | R$ 1.440,00 |
| Primeiro atendimento | 15 caixas | R$ 1.080,00 |
| Saldo pendente | 5 caixas | R$ 360,00 |
Valores ilustrativos, sem considerar descontos, frete, tributos ou outros ajustes.
O faturamento correspondente ao primeiro atendimento precisa refletir a operação efetivamente documentada, de acordo com as regras fiscais aplicáveis.
As cinco caixas restantes devem continuar identificadas como pendentes, caso o acordo comercial seja mantido.
Não confunda pedido parcialmente faturado com pedido concluído
Um erro frequente é considerar o pedido inteiro como finalizado depois da primeira emissão.
Isso pode fazer com que a distribuidora deixe de identificar os produtos que ainda precisam ser entregues.
Um sistema para distribuidora deve permitir acompanhar a relação entre o pedido original e seus faturamentos, preservando as quantidades restantes.
Também é importante verificar se o estoque reserva os itens pendentes ou se eles permanecerão aguardando reposição.
Como evitar faturamento duplicado do saldo?
A distribuidora deve impedir que a mesma quantidade seja utilizada novamente em outro faturamento sem uma justificativa operacional.
Uma forma de realizar esse controle é relacionar cada item do pedido às quantidades já faturadas.
Antes de gerar uma nova nota, o responsável consulta o saldo ainda disponível para faturamento.
No exemplo anterior, o segundo atendimento não poderá considerar novamente as 20 caixas originais.
Ele deverá utilizar somente a quantidade restante, salvo alterações devidamente registradas.
Esse cuidado reduz o risco de cobrança duplicada e facilita o acompanhamento das entregas.
O Que Conferir na Nota Fiscal Antes de Enviar para a SEFAZ?
Antes da transmissão, a distribuidora precisa verificar se o documento representa corretamente a operação comercial e atende às exigências fiscais aplicáveis. A conferência envolve dados do destinatário, produtos, quantidades, valores e tributação, além da compatibilidade entre a nota e o pedido que originou o faturamento.
A emissão de uma Nota Fiscal Eletrônica não depende apenas das informações comerciais.
Também existem regras tributárias relacionadas aos produtos, ao regime fiscal da empresa, ao destinatário e à natureza da operação.
Verifique os dados fiscais dos produtos
Entre as informações que podem exigir conferência estão:
-
NCM correspondente à classificação da mercadoria.
-
CFOP adequado à natureza da operação.
-
CST ou CSOSN, conforme o enquadramento aplicável.
-
CEST, quando exigido.
-
Origem da mercadoria.
-
Bases de cálculo, alíquotas e demais informações tributárias pertinentes.
Esses campos precisam estar configurados conforme a situação fiscal da empresa e as características de cada operação.
A classificação de mercadorias e a parametrização tributária devem ser validadas com o responsável contábil ou fiscal.
A autorização da NF-e garante que todos os dados estão corretos?
Não. A autorização de uso confirma que o documento passou pelas verificações realizadas pelo ambiente autorizador, mas não representa uma validação completa da correção tributária e comercial.
Essa distinção é importante para a gestão da distribuidora.
Uma nota pode ser autorizada e ainda apresentar uma informação comercial incorreta ou um enquadramento tributário inadequado que não tenha sido identificado pelas validações automáticas.
O Ajuste SINIEF 07/05, publicado pelo Confaz, estabelece as regras gerais relacionadas à NF-e e à sua autorização.
Portanto, o sistema para distribuidora deve ser utilizado como ferramenta de controle, e não como substituto da revisão fiscal.
Confira a situação da NF-e após a transmissão
Depois que a nota é enviada, é necessário verificar a resposta do ambiente autorizador.
O documento poderá receber autorização ou apresentar uma rejeição, entre outras situações previstas no processo de emissão.
Uma nota rejeitada não deve ser tratada como documento autorizado.
Também é importante preservar o XML autorizado e o respectivo protocolo.
Para dúvidas sobre autorização, consulta, correção e cancelamento, a empresa pode consultar as orientações da Secretaria da Fazenda de São Paulo e as regras da unidade federada responsável pela operação.
O Que Fazer Quando o Erro É Identificado Antes ou Depois do Faturamento?
O procedimento depende do estágio da operação. Antes da autorização fiscal, normalmente é possível corrigir as informações utilizadas na emissão. Depois que a NF-e está autorizada, a empresa precisa avaliar os mecanismos fiscais permitidos, considerando o tipo de erro, a circulação da mercadoria e as regras aplicáveis.
A primeira medida deve ser identificar onde a divergência começou.
Erro identificado antes da emissão da nota
Se o pedido ainda não foi faturado, a correção geralmente é mais simples.
Considere que o setor de separação encontrou 18 unidades disponíveis, enquanto o pedido registrava 20.
Antes de liberar o faturamento, o responsável deve verificar se haverá reposição, alteração da quantidade ou atendimento parcial.
A decisão precisa ser registrada no pedido e comunicada aos setores envolvidos.
O importante é não corrigir a quantidade apenas na nota, deixando o restante da operação com informações diferentes.
Erro identificado depois da autorização fiscal
Se a NF-e já foi autorizada, o procedimento exige maior cuidado.
Dependendo da situação, poderão existir alternativas como cancelamento, carta de correção eletrônica, emissão de documentos complementares ou procedimentos relacionados à devolução.
Entretanto, esses mecanismos possuem condições específicas.
A Carta de Correção Eletrônica, por exemplo, não deve ser utilizada para corrigir valores, quantidades ou outras informações que alterem variáveis relevantes para a apuração tributária, nem para substituir a identidade do destinatário.
O cancelamento também depende do cumprimento das condições e dos prazos aplicáveis à operação.
Por isso, não é adequado simplesmente alterar o registro interno e considerar o problema resolvido.
Erro identificado depois da entrega
Imagine que o cliente recebeu uma quantidade diferente daquela documentada.
Antes de realizar ajustes, a distribuidora precisa identificar se houve:
-
Erro na separação.
-
Problema no carregamento.
-
Divergência no documento fiscal.
-
Falha na conferência do recebimento.
-
Devolução ou recusa de mercadorias.
Depois dessa análise, os responsáveis devem definir o tratamento comercial, operacional e fiscal correspondente.
O sistema para distribuidora pode ajudar ao reunir o pedido, a nota, a movimentação de estoque e os registros da entrega.
Assim, a empresa consegue identificar a origem do problema sem depender exclusivamente de mensagens ou anotações.
Como Evitar Pedidos Duplicados e Cobranças Incorretas?
Para evitar duplicidades, cada faturamento deve manter uma referência identificável ao pedido que o originou. A distribuidora também precisa controlar o status dos documentos fiscais e impedir que uma mesma operação gere cobranças repetidas sem uma justificativa, especialmente após falhas de comunicação ou tentativas de emissão.
A duplicidade pode surgir por diferentes motivos.
Um vendedor pode registrar o mesmo pedido duas vezes, ou o faturamento pode repetir uma operação por acreditar que a tentativa anterior não foi concluída.
Verifique se o pedido já foi faturado
Antes de emitir uma nota, o responsável deve conseguir consultar se o pedido possui faturamentos relacionados.
Quando existir faturamento parcial, o controle deve indicar somente as quantidades ainda pendentes.
Também é recomendável registrar o número e a chave de acesso das notas autorizadas.
Essas informações permitem verificar quais documentos correspondem à venda.
Tenha cuidado com falhas de comunicação com a SEFAZ
Quando o sistema apresenta uma falha de comunicação durante a emissão, não se deve presumir automaticamente que a nota foi rejeitada.
Pode acontecer de a solicitação ter sido processada, mas a resposta não ter chegado ao sistema emissor.
Antes de realizar uma nova tentativa, é importante consultar a situação do documento e seguir o procedimento adequado.
Esse cuidado ajuda a evitar emissões ou lançamentos duplicados.
Integre o faturamento com o contas a receber
A emissão fiscal e a geração de cobranças precisam seguir uma regra consistente.
Se um pedido for dividido em dois faturamentos, o financeiro deve conseguir identificar os valores correspondentes a cada documento ou condição comercial.
Também é importante evitar que uma nota cancelada permaneça gerando cobranças como se estivesse válida.
Um sistema para distribuidora com integração financeira pode facilitar essa conferência, desde que as regras de geração, cancelamento e atualização de títulos estejam corretamente configuradas.
Como Conciliar Pedidos, Notas Fiscais, Estoque e Financeiro?
A conciliação consiste em comparar os registros comerciais, fiscais, operacionais e financeiros de uma mesma venda. O objetivo é identificar pedidos sem faturamento, notas sem vínculo correto, diferenças de quantidades e cobranças incompatíveis, permitindo corrigir problemas antes que se acumulem.
Essa conferência é importante porque registrar um pedido não significa necessariamente que a venda já foi faturada, entregue ou recebida.
Cada uma dessas etapas representa uma situação diferente.
Separe os valores de pedidos e faturamento
Imagine que a distribuidora registre R$ 80.000,00 em pedidos durante determinado período.
Entretanto, parte desses pedidos ainda aguarda produtos ou aprovação.
Se somente R$ 65.000,00 corresponderem às operações efetivamente faturadas no período, os dois valores não devem ser apresentados como equivalentes.
Além disso, o faturamento precisa considerar os documentos válidos, eventuais cancelamentos, devoluções e os critérios fiscais e contábeis utilizados pela empresa.
Um sistema para distribuidora deve ajudar a distinguir o valor comercial dos pedidos do valor das operações faturadas.
Evite movimentações duplicadas no estoque
O mesmo cuidado deve ser aplicado às quantidades armazenadas.
A empresa precisa definir em qual etapa cada movimentação ocorre.
Reservar uma mercadoria não significa necessariamente que ela já saiu fisicamente do depósito.
Se o sistema reduzir o estoque disponível durante a reserva e depois registrar outra baixa indevida na emissão da nota, o saldo poderá ficar incorreto.
Por isso, as movimentações devem seguir regras consistentes, distinguindo reserva, separação, saída, devolução e cancelamento.
Quais indicadores ajudam a identificar falhas?
O gestor pode acompanhar alguns indicadores para descobrir onde existem problemas recorrentes.
Pedidos com divergência: quantidade de pedidos que apresentaram diferenças comerciais ou operacionais em relação ao total analisado.
Pedidos aguardando faturamento: vendas aprovadas que ainda não avançaram para a etapa fiscal.
Tempo entre aprovação e faturamento: intervalo necessário para transformar pedidos liberados em operações faturadas.
Notas rejeitadas: documentos que não passaram pelas validações do ambiente autorizador.
Faturamentos parciais pendentes: pedidos que possuem quantidades ainda não atendidas ou faturadas.
Ocorrências de cobrança incorreta: registros de diferenças entre valores negociados, faturados e cobrados.
Esses indicadores não precisam ser acompanhados todos os dias pela mesma pessoa.
Uma alternativa é realizar a conferência operacional diariamente e analisar os resultados consolidados semanalmente.
Com isso, a distribuidora consegue diferenciar falhas ocasionais de problemas que se repetem e exigem mudanças no processo.
Como Criar Uma Rotina de Conferência Para Reduzir Erros no Faturamento?
Uma rotina eficiente combina verificações rápidas durante o dia com uma conciliação dos pedidos que ainda apresentam pendências. A empresa deve definir responsáveis, criar critérios de liberação e acompanhar as exceções encontradas, priorizando erros que afetam entregas, documentos fiscais e cobranças.
O objetivo não é acrescentar burocracia, mas impedir que uma informação incorreta percorra todas as etapas da operação.
Antes de iniciar o faturamento
O responsável deve consultar os pedidos liberados e verificar se existem alterações comerciais ou pendências de estoque.
Também é importante identificar pedidos que foram separados parcialmente.
Quando houver divergências, o ideal é interromper apenas o pedido afetado, sem necessariamente comprometer o processamento dos demais.
Durante a emissão das notas
A equipe deve acompanhar a situação de cada documento.
Notas rejeitadas precisam ser corrigidas, enquanto documentos autorizados devem ter sua identificação preservada.
Emissões que apresentaram falhas de comunicação exigem consulta da situação antes de novas tentativas.
Um sistema para distribuidora pode facilitar esse acompanhamento quando apresenta os documentos separados por status.
Ao finalizar o expediente
A conferência pode concentrar-se em algumas perguntas:
-
Todos os pedidos liberados tiveram um encaminhamento?
-
Existem pedidos parcialmente faturados sem acompanhamento?
-
Há notas com rejeição ou situação fiscal ainda não confirmada?
-
Alguma entrega foi realizada com divergência?
-
Os lançamentos financeiros correspondem às operações faturadas?
-
Existem alterações comerciais aguardando aprovação?
Caso a empresa identifique diferenças, elas devem ser registradas com um responsável e um prazo de resolução.
Isso evita que pequenas pendências permaneçam abertas durante vários dias.
O Que Avaliar em um Sistema para Distribuidora Para Evitar Erros de Faturamento?
A escolha deve considerar principalmente a capacidade de conectar pedidos, estoque, faturamento e financeiro, além de permitir conferências e identificar divergências. Mais importante do que a quantidade de funcionalidades é verificar como o sistema se comporta em situações reais da operação.
Uma demonstração baseada apenas em uma venda simples pode não revelar problemas que acontecem durante a rotina.
Por isso, vale testar situações mais próximas da realidade da distribuidora.
Integração entre pedidos e emissão fiscal
Verifique se o pedido aprovado pode ser utilizado diretamente para preparar o faturamento.
Também observe se as informações permanecem relacionadas depois da emissão.
O ideal é conseguir consultar uma nota e identificar rapidamente qual pedido a originou.
Controle de alterações e permissões
O sistema deve oferecer meios de controlar quem pode modificar preços, descontos e informações de pedidos.
Também é interessante avaliar se existe histórico de alterações.
Isso facilita a identificação de diferenças entre a negociação original e o faturamento realizado.
Tratamento de pedidos parciais
Teste um pedido que não poderá ser entregue integralmente.
Verifique se a ferramenta permite registrar o atendimento parcial, identificar as quantidades já faturadas e manter o saldo pendente.
Essa funcionalidade é especialmente útil para distribuidoras que trabalham com entregas frequentes e reposições ao longo da semana.
Consistência entre estoque e faturamento
Durante a avaliação, observe como o sistema movimenta o estoque nas diferentes etapas.
Confirme se existe distinção entre mercadoria disponível, reservada e efetivamente movimentada.
Também vale testar o cancelamento de uma operação para entender como o sistema trata os registros relacionados, respeitando as exigências fiscais.
Conferência de cobranças
Outro teste importante envolve a geração de contas a receber.
Simule uma venda parcelada e confira se o total das parcelas corresponde à condição comercial registrada.
Depois, avalie como o sistema apresenta alterações, cancelamentos ou outros eventos que afetem a cobrança.
Teste situações que realmente acontecem
Antes de contratar um sistema para distribuidora, procure simular pelo menos estes cenários:
-
Um pedido com desconto negociado.
-
Um produto comercializado em caixas e controlado em unidades.
-
Uma alteração de quantidade antes do faturamento.
-
Um pedido que será atendido parcialmente.
-
Uma tentativa de faturar novamente uma quantidade já faturada.
-
Uma nota fiscal rejeitada.
-
Uma emissão cuja resposta da SEFAZ não foi recebida.
-
Uma venda com diferentes parcelas e vencimentos.
Esses testes ajudam a verificar se a solução atende às necessidades da operação e quais procedimentos precisarão ser configurados ou ajustados.
Também é importante avaliar o treinamento oferecido, as permissões disponíveis e a facilidade de consultar históricos.
A tecnologia contribui para a organização, mas os resultados continuam dependendo da qualidade dos cadastros, da parametrização e da utilização correta pela equipe.
Conclusão
Evitar erros entre pedidos e faturamento exige mais do que conferir a nota fiscal no momento da emissão. A distribuidora precisa manter informações consistentes desde a negociação comercial, passando pela disponibilidade de estoque, separação de mercadorias e controle das condições de pagamento.
Quando cada setor trabalha com dados diferentes, aumentam as possibilidades de cobranças incorretas, faturamentos duplicados e pedidos parcialmente atendidos sem acompanhamento.
Um sistema para distribuidora pode ajudar a conectar essas etapas, estabelecer validações e facilitar a identificação de pendências. Entretanto, os resultados dependem de cadastros confiáveis, regras comerciais e fiscais corretamente configuradas e uma equipe preparada para seguir os procedimentos.
O objetivo é tornar cada venda rastreável, permitindo identificar o que foi solicitado, aprovado, faturado, entregue e recebido.
Leia Também
- Sistema para distribuidora: automação do processo de pedidos e faturamento
- Sistema para Distribuidora: Como Controlar Estoque, Compras e Vendas em um Único Lugar
- ERP Distribuidora: Como Otimizar Pedidos, Faturamento e Emissão de Notas Fiscais
- Sistema para Distribuidora: Como Organizar Pedidos, Separação e Expedição
- Sistema Emissor de NFe: Do Cadastro do Cliente à Emissão da Nota Fiscal
- Sistema para Distribuidora: Gestão Simples e Eficiente para Vendas e Estoque
Perguntas frequentes
Por que o valor da nota fiscal pode ser diferente do pedido?
Como evitar erros no faturamento de pedidos?
É possível faturar apenas parte de um pedido?
Como evitar que um pedido seja faturado duas vezes?
Tudo sobre: Gestão de Adegas