Aprenda a criar tabelas de preços para bares, restaurantes e consumidores, calcular margens e controlar descontos sem comprometer a rentabilidade.
Definir preços diferentes para bares, restaurantes e consumidores exige mais do que aplicar descontos conforme o tipo de cliente. A distribuidora precisa considerar o custo das bebidas, o volume comprado, a frequência dos pedidos, as condições de pagamento e as despesas de entrega. Um sistema para distribuidora permite organizar essas condições em tabelas comerciais, evitando que vendedores utilizem valores diferentes sem critérios ou concedam descontos que prejudiquem a margem. Na prática, um bar que compra semanalmente vários fardos de cerveja pode receber condições distintas de um consumidor que adquire poucas unidades no balcão. Neste artigo, você entenderá como calcular os preços, estruturar tabelas por perfil de cliente, controlar descontos e acompanhar a rentabilidade de cada venda.
Por que bares, restaurantes e consumidores podem ter preços diferentes?
Bares, restaurantes e consumidores podem pagar valores diferentes pela mesma bebida porque suas compras envolvem quantidades, frequências, custos e condições comerciais distintas. A diferenciação deve seguir critérios claros e considerar a rentabilidade de cada operação. O objetivo não é simplesmente cobrar mais de um público, mas estabelecer preços compatíveis com a realidade de cada venda.
Como funciona a precificação para bares?
Os bares costumam comprar bebidas para manter a disponibilidade dos produtos que comercializam aos seus clientes. Dependendo do porte e do movimento, podem realizar pedidos recorrentes de cervejas, refrigerantes, águas e energéticos.
Imagine um bar que compra 30 fardos de cerveja por semana. Como existe uma demanda recorrente, a distribuidora consegue planejar melhor as compras e organizar as entregas.
Nesse caso, podem ser consideradas condições comerciais específicas, como preço por volume, quantidade mínima, frequência de pedidos e prazo de pagamento.
Entretanto, vender grandes quantidades não significa necessariamente obter um resultado melhor. Se a distribuidora oferecer descontos elevados e realizar várias entregas pequenas, os custos operacionais podem comprometer a margem.
Por isso, um sistema para distribuidora deve ajudar a relacionar os preços negociados às condições efetivas de cada cliente.
O que considerar na venda para restaurantes?
Restaurantes podem apresentar um comportamento de compra diferente dos bares.
Além de cervejas e refrigerantes, alguns estabelecimentos trabalham com águas, sucos, vinhos e bebidas destinadas ao acompanhamento das refeições.
A variedade do pedido, a frequência de reposição e as necessidades de entrega podem influenciar a negociação.
Um restaurante que solicita bebidas duas vezes por semana, por exemplo, pode precisar de uma tabela comercial diferente daquela utilizada por um bar que compra grandes volumes em uma única entrega.
O importante é avaliar a operação completa, considerando quantidade, mix de produtos, custos logísticos e condições de recebimento.
Como definir preços para consumidores finais?
Nas vendas ao consumidor final, as compras geralmente acontecem em quantidades menores, embora existam exceções, como festas e eventos.
Uma pessoa pode comprar apenas duas cervejas geladas, enquanto outra adquire vários fardos para uma comemoração.
A formação do preço precisa considerar fatores como:
-
Quantidade adquirida.
-
Apresentação da bebida.
-
Custos de refrigeração e atendimento.
-
Taxas relacionadas ao pagamento.
-
Despesas de entrega, quando houver.
-
Margem pretendida para a operação.
Um erro seria oferecer automaticamente o preço do atacado a qualquer consumidor que solicitar desconto.
O mais adequado é estabelecer condições por quantidade ou modalidade de compra, informando os critérios de maneira clara.
Quais custos devem ser considerados antes de criar diferentes tabelas de preços?
Antes de criar tabelas comerciais, a distribuidora precisa conhecer o custo efetivo de cada bebida e as despesas relacionadas à venda. O preço pago ao fornecedor é apenas o ponto de partida. Frete, tributos, taxas de pagamento, comissões e custos logísticos também podem alterar o resultado de cada negociação.
Custo de aquisição das bebidas
O custo de aquisição representa o valor necessário para colocar a mercadoria em condições de comercialização.
A distribuidora deve analisar o preço de compra, o frete de entrada, os gastos diretamente atribuíveis ao recebimento e os tributos que efetivamente compõem o custo, considerando o tratamento tributário aplicável.
Tributos recuperáveis não devem ser tratados da mesma maneira que aqueles que representam custo definitivo para a empresa.
Imagine que uma distribuidora compre 100 fardos de refrigerante por R$ 7.000,00 e tenha R$ 200,00 de despesas adicionais diretamente atribuíveis à compra.
Desconsiderando outros ajustes fiscais, o custo de aquisição será:
R$ 7.000,00 + R$ 200,00 = R$ 7.200,00
Dividindo pelos 100 fardos, o custo será de R$ 72,00 por fardo.
Esse valor serve como referência inicial, mas ainda não representa necessariamente o custo total da comercialização.
Despesas que variam conforme a venda
Alguns gastos aparecem somente quando determinada operação acontece.
Entre eles estão o frete de entrega, as comissões, as taxas de pagamento e os tributos incidentes sobre a venda, quando aplicáveis.
Uma entrega de 20 fardos para um restaurante pode apresentar um custo por fardo diferente daquele de uma entrega de apenas dois fardos para outro estabelecimento.
Da mesma forma, uma venda recebida imediatamente pode ter um custo financeiro diferente de uma operação a prazo, que exige capital de giro e apresenta risco de inadimplência.
Um sistema para distribuidora ajuda a organizar essas informações, desde que os custos estejam corretamente cadastrados e sejam considerados nos critérios de cálculo utilizados.
Despesas fixas também precisam ser cobertas
Aluguel, salários administrativos, internet e outras despesas estruturais continuam existindo independentemente da quantidade vendida.
Essas despesas não devem ser confundidas com os custos variáveis de cada pedido.
A margem de contribuição gerada pelas vendas precisa ser suficiente para ajudar a cobrir os gastos fixos e, posteriormente, formar o lucro da empresa.
Por isso, uma venda com margem de contribuição positiva não significa automaticamente que houve lucro líquido.
O Sebrae orienta que a formação do preço de venda considere tanto os custos e despesas da empresa quanto as condições praticadas no mercado.
Como calcular preços diferentes sem comprometer a margem de lucro?
Para calcular preços por perfil de cliente, a distribuidora deve identificar os custos variáveis de cada operação, definir a margem de contribuição desejada e verificar se o valor calculado é comercialmente viável. A análise precisa considerar o preço final efetivamente cobrado, incluindo descontos, taxas proporcionais e condições específicas de atendimento.
Como calcular a margem de contribuição?
A margem de contribuição demonstra quanto permanece da receita depois de descontados os custos e as despesas variáveis relacionados à venda.
A fórmula básica é:
Margem de contribuição = Receita líquida da venda − Custos e despesas variáveis
Para calcular o percentual:
Margem de contribuição (%) = Margem de contribuição ÷ Receita líquida da venda × 100
É importante utilizar um critério consistente de receita e custos, especialmente no tratamento dos tributos, para não descontar o mesmo valor duas vezes.
Quando a empresa deseja formar o preço a partir de uma margem de contribuição pretendida, pode utilizar a seguinte fórmula simplificada:
Preço de venda = Custos variáveis em reais ÷ (1 − Taxas percentuais sobre a venda − Margem de contribuição desejada)
Essa fórmula considera que os custos informados em reais não incluem as taxas percentuais já inseridas no divisor.
Exemplo prático de cálculo
Imagine uma distribuidora com as seguintes informações hipotéticas:
Custo da bebida e demais despesas variáveis em reais: R$ 80,00.
Taxas variáveis calculadas sobre o preço final: 5%.
Margem de contribuição desejada: 25%.
Aplicando a fórmula:
Preço de venda = R$ 80,00 ÷ (1 − 0,05 − 0,25)
Preço de venda = R$ 80,00 ÷ 0,70
Preço de venda = R$ 114,29
Nesse exemplo, os R$ 114,29 permitem cobrir aproximadamente R$ 80,00 de custos variáveis em reais, R$ 5,71 de taxas percentuais e gerar R$ 28,58 de contribuição.
Os percentuais são apenas ilustrativos. Não representam uma alíquota tributária do setor de bebidas nem uma margem recomendada para todas as distribuidoras.
Exemplo de preços para bares, restaurantes e consumidores
Considere uma distribuidora que compra um fardo com 12 latas de refrigerante por R$ 72,00.
O mesmo produto será comercializado para três perfis de clientes, mas cada operação terá despesas e preços distintos.
| Perfil do cliente | Preço de venda | Custos e despesas variáveis | Contribuição por fardo | Margem de contribuição |
|---|---|---|---|---|
| Bar | R$ 110,00 | R$ 80,00 | R$ 30,00 | 27,3% |
| Restaurante | R$ 118,00 | R$ 82,00 | R$ 36,00 | 30,5% |
| Consumidor final | R$ 128,00 | R$ 76,00 | R$ 52,00 | 40,6% |
Valores fictícios, apenas para demonstrar o cálculo. Os custos e despesas variáveis incluem o custo de aquisição e os gastos adicionais atribuídos a cada modalidade de venda.
Nesse cenário, o consumidor final apresenta maior contribuição por fardo, enquanto o bar trabalha com uma margem percentual menor.
Isso não significa que vender para consumidores seja necessariamente mais vantajoso.
Se um bar comprar 20 fardos nas condições apresentadas, a contribuição total da operação será de R$ 600,00. Já a venda de um único fardo ao consumidor gerará R$ 52,00.
Entretanto, a comparação ainda precisa considerar capacidade operacional, recorrência, capital empregado, custos não incluídos e possibilidade de inadimplência.
É por isso que um sistema para distribuidora deve permitir análises que considerem margem, quantidade e resultado financeiro, e não apenas o faturamento.
Qual é a diferença entre margem e acréscimo sobre o custo?
Confundir margem com acréscimo sobre o custo, frequentemente chamado de markup percentual, pode provocar erros na precificação.
Imagine que uma bebida custe R$ 80,00 e seja vendida por R$ 100,00.
O acréscimo sobre o custo será de 25%, porque a diferença de R$ 20,00 corresponde a 25% dos R$ 80,00.
Já a margem bruta simplificada será de 20%, pois os R$ 20,00 representam 20% do preço de venda.
Portanto, acrescentar 25% ao custo não significa obter uma margem de 25% sobre a venda.
Como criar tabelas de preços para bares, restaurantes e consumidores?
A maneira mais organizada é criar uma tabela comercial de referência e estabelecer condições específicas para cada segmento. As diferenças podem considerar volume, frequência, canal, prazo de pagamento ou negociação contratual. Cada tabela precisa ter regras de aplicação, validade e limites de desconto claramente definidos.
Tabela de preços para bares
A distribuidora pode criar uma tabela destinada aos bares que compram frequentemente e trabalham com quantidades mínimas.
Por exemplo, uma condição comercial pode exigir a compra de pelo menos dez fardos para utilizar determinado valor.
Também é possível estabelecer políticas específicas para pedidos recorrentes ou contratos de fornecimento.
Contudo, esses benefícios devem considerar o custo de entrega, o volume realmente comprado e a margem disponível.
Tabela de preços para restaurantes
A tabela destinada aos restaurantes pode contemplar características diferentes, como variedade de bebidas, frequência de abastecimento e prazos negociados.
Um restaurante pode comprar vinhos em caixas fechadas e refrigerantes em unidades menores.
Nessa situação, não basta aplicar o mesmo percentual de desconto a todos os produtos.
Cada categoria possui custos, margens e condições comerciais próprias.
O mais adequado é avaliar os itens e estabelecer regras que considerem a composição dos pedidos.
Tabela de preços para consumidores finais
No balcão da distribuidora, os preços devem ser apresentados de maneira clara.
Também podem existir condições especiais para compras em maior quantidade, desde que os critérios sejam informados adequadamente.
Por exemplo, determinado refrigerante pode possuir um preço unitário e outro valor quando comprado em uma embalagem fechada.
É importante que o sistema para distribuidora diferencie a condição comercial do consumidor das tabelas destinadas aos clientes empresariais, evitando descontos aplicados indevidamente.
Tabela especial para clientes com condições negociadas
Alguns clientes podem possuir negociações específicas devido ao volume, à regularidade ou a contratos de fornecimento.
Nesses casos, a tabela especial deve ficar vinculada ao cadastro do cliente e conter informações como vigência, produtos participantes e condições de pagamento.
Também é necessário definir qual regra terá prioridade quando houver uma promoção ativa.
Uma tabela contratual, por exemplo, não deve acumular automaticamente descontos promocionais sem que essa possibilidade esteja prevista na política comercial.
Como controlar preços por unidade, pack, caixa e fardo?
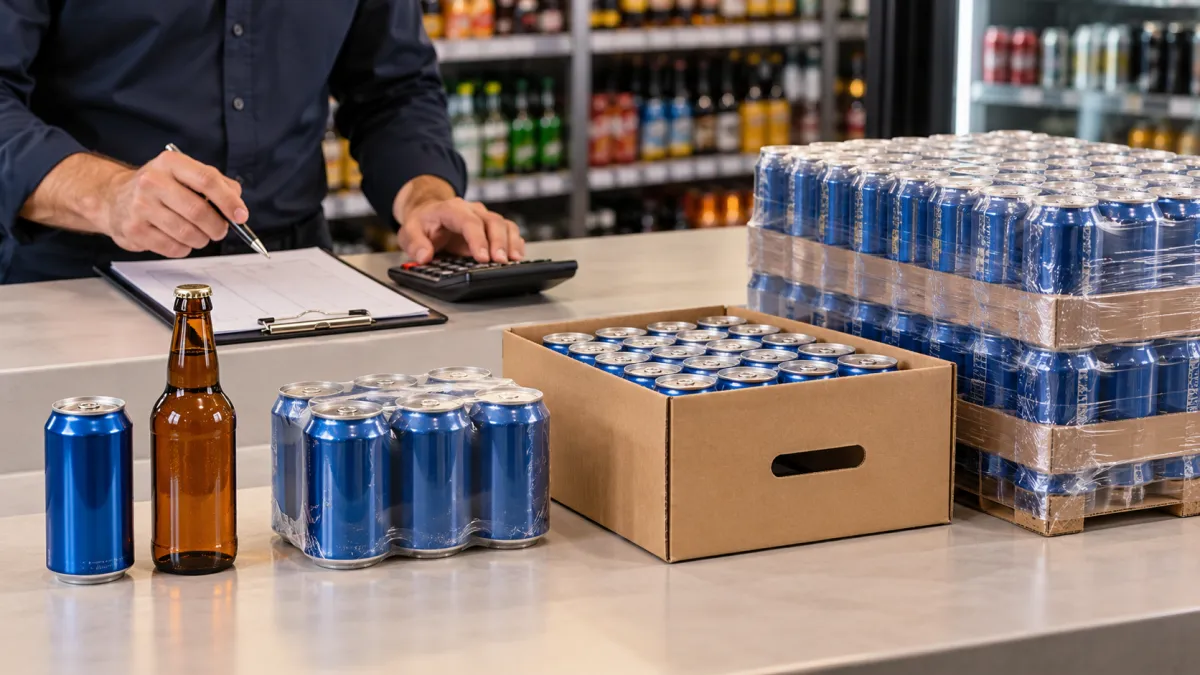
A distribuidora deve relacionar cada embalagem à quantidade real de unidades que ela contém e definir preços específicos para cada apresentação. O controle precisa impedir que uma venda por fardo seja registrada como uma única lata ou que embalagens recebam descontos incompatíveis com sua margem.
Por que cada embalagem precisa ter um preço próprio?
Uma distribuidora pode vender a mesma cerveja em unidades avulsas, packs de seis latas ou fardos de 12 unidades.
Imagine os seguintes preços hipotéticos:
-
Lata avulsa: R$ 8,00.
-
Pack com seis latas: R$ 45,00.
-
Fardo com 12 latas: R$ 84,00.
O preço equivalente por lata será de R$ 8,00 na compra avulsa, R$ 7,50 no pack e R$ 7,00 no fardo.
Essa estrutura permite oferecer condições diferentes conforme a apresentação comercial, desde que os valores respeitem os custos e a margem pretendida.
Como evitar diferenças no estoque?
Se a distribuidora controla o estoque em unidades e vende um fardo com 12 latas, a operação precisa representar a saída de 12 unidades.
Caso o sistema registre apenas uma unidade, o saldo ficará incorreto.
Essa divergência também pode prejudicar a análise das margens e o planejamento de reposição.
Para aprofundar esse processo, vale entender a organização das vendas por unidade, caixa e fardo.
Outro cuidado importante envolve os kits e combos. Quando diferentes bebidas são comercializadas juntas, a empresa precisa calcular o custo total dos componentes e verificar se o preço promocional preserva a contribuição desejada.
Um sistema para distribuidora que trabalha com conversão de embalagens e composição de kits pode facilitar esse controle, desde que os fatores de conversão estejam corretamente cadastrados.
Quando oferecer descontos para bares e restaurantes realmente compensa?
O desconto compensa quando atende a um objetivo comercial e mantém uma contribuição financeira adequada. A decisão deve considerar o volume adicional esperado, as despesas de atendimento e os riscos da negociação. Reduzir o preço apenas para fechar um pedido pode aumentar o faturamento sem melhorar o resultado.
Como calcular o impacto de um desconto?
Imagine que uma distribuidora venda determinado produto por R$ 120,00, com custos e despesas variáveis de R$ 90,00.
A contribuição inicial será de R$ 30,00, equivalente a 25% do preço de venda.
Agora, considere um desconto de 10%.
O novo preço será de R$ 108,00.
Mantendo os mesmos R$ 90,00 de custos e despesas variáveis, a contribuição cairá para R$ 18,00.
Isso significa que um desconto de 10% no preço provocou uma redução de 40% na contribuição em reais por unidade.
Esse exemplo demonstra por que os descontos devem ser analisados antes da negociação.
Se alguns custos variáveis também diminuírem com o preço, será necessário recalcular o resultado com os novos valores.
Desconto por volume nem sempre significa maior lucro
Um bar pode solicitar uma redução no preço por adquirir uma quantidade maior de cervejas.
A distribuidora precisa verificar se o aumento da quantidade compensa a contribuição menor por unidade.
Também deve considerar se haverá economia logística ou operacional.
Por exemplo, realizar uma entrega de 30 fardos pode ser mais eficiente do que realizar várias viagens pequenas, mas essa economia precisa ser calculada.
O desconto não deve ser definido apenas pela quantidade comprada.
Como definir limites para a equipe de vendas?
O sistema para distribuidora deve apoiar o cumprimento da política comercial, permitindo configurar limites e autorizações conforme os recursos disponíveis.
A empresa pode estabelecer uma margem mínima por produto ou categoria e determinar que negociações abaixo desse limite sejam analisadas por um responsável.
Também é importante registrar o valor original, o desconto concedido, o motivo e o usuário que autorizou a condição.
Esse histórico ajuda a identificar concessões excessivas e facilita a revisão das políticas comerciais.
Como um sistema para distribuidora aplica os preços corretos em cada venda?
Um sistema para distribuidora pode vincular tabelas de preços aos cadastros dos clientes e utilizar essas informações durante os pedidos e atendimentos. Quando as regras estão configuradas corretamente, o preço correspondente pode ser recuperado automaticamente, reduzindo consultas manuais e divergências entre orçamento, pedido e faturamento.
Identificação do cliente e da tabela comercial
Imagine que um funcionário receba três solicitações:
Um bar precisa de 20 fardos de cerveja.
Um restaurante solicita seis caixas de refrigerante.
Um consumidor deseja comprar quatro latas no balcão.
Em uma operação integrada, o atendente identifica o cliente, seleciona os produtos e registra as quantidades.
O sistema pode recuperar a tabela associada ao perfil ou ao cadastro e apresentar os valores correspondentes.
Entretanto, não basta utilizar CPF ou CNPJ como único critério comercial. A condição precisa considerar o tipo de venda e as regras efetivamente estabelecidas.
Um consumidor pode comprar grande quantidade para um evento, enquanto uma empresa pode realizar uma compra pequena para consumo próprio.
Atualização dos preços após mudanças dos fornecedores
Quando o fornecedor reajusta o preço de uma bebida, a distribuidora precisa avaliar o impacto sobre suas tabelas comerciais.
Manter o custo atualizado, mas continuar vendendo com preços antigos sem revisão, pode reduzir a margem.
Por isso, é recomendável estabelecer um processo de reajuste que considere as condições vigentes, os produtos afetados e as negociações já formalizadas.
Também é necessário definir o tratamento dos orçamentos em aberto e das propostas cuja validade ainda não terminou.
No AdegaPro, os recursos apresentados para distribuidoras de bebidas incluem múltiplas tabelas de preços, regras por segmento, controle de margens e integração entre vendas, estoque e financeiro.
Essas funcionalidades são relevantes para operações que atendem simultaneamente bares, restaurantes e consumidores.
Conferência dos valores antes do faturamento
O pedido aprovado deve utilizar as condições comerciais que foram negociadas e registradas.
Antes de emitir o documento fiscal, a empresa precisa conferir os produtos, as quantidades, os preços e os descontos.
As informações tributárias também devem estar corretamente configuradas.
O documento fiscal adequado depende da natureza da operação e das regras aplicáveis, não apenas de o comprador ser pessoa física ou jurídica.
Por exemplo, o Ajuste SINIEF nº 23/2026 do Confaz estabelece o uso da NF-e, modelo 55, em determinadas operações varejistas que permitem aproveitamento de crédito do ICMS pelo adquirente, observadas as condições da legislação estadual.
No setor de bebidas, o tratamento tributário também pode variar conforme o produto, a operação, a unidade federativa e o regime da empresa.
Por isso, a política de preços deve ser alinhada aos parâmetros fiscais definidos com o profissional contábil responsável.
Quais cuidados legais são importantes ao trabalhar com preços diferentes?
A distribuidora precisa manter regras comerciais claras e evitar divergências entre o preço informado e o cobrado. Nas vendas ao consumidor, as ofertas devem apresentar informações adequadas sobre valores, quantidades e condições para obtenção de descontos. As regras tributárias também precisam ser verificadas conforme cada operação.
Preços divulgados devem corresponder às condições da oferta
A Lei nº 10.962/2004 estabelece regras relacionadas à oferta e à apresentação de preços ao consumidor.
Uma distribuidora que anuncia determinado preço para a compra de um fardo precisa deixar claro o produto, a quantidade e as condições necessárias para adquirir aquela oferta.
Se o preço especial depende de uma quantidade mínima, essa informação deve acompanhar a comunicação comercial.
Também é importante evitar diferenças entre os valores expostos e os apresentados no caixa.
Quando há divergência entre sistemas de informação de preços utilizados pelo estabelecimento, a legislação prevê a aplicação do menor preço ao consumidor.
A forma de pagamento pode influenciar o valor?
A Lei nº 13.455/2017 autoriza a diferenciação de preços conforme o prazo ou o instrumento de pagamento utilizado.
A lei também exige que eventuais descontos vinculados a essas condições sejam informados de maneira visível ao consumidor.
Isso significa que condições de pagamento podem fazer parte da política comercial, desde que sejam respeitadas as exigências legais.
Essa regra não dispensa a análise dos custos financeiros nem autoriza informações confusas sobre o preço final.
Por que manter histórico das alterações?
Um sistema para distribuidora deve permitir que o responsável consulte os valores utilizados em vendas anteriores e, idealmente, identifique quando e por quem determinada condição foi modificada.
Esse histórico é útil quando um cliente questiona o preço de uma compra anterior ou solicita a manutenção de uma condição negociada.
Também ajuda a identificar reajustes não comunicados, descontos indevidos e erros de cadastro.
Como organizar uma política de preços na distribuidora?
A implantação começa pela revisão dos custos e pelo agrupamento dos clientes conforme critérios comerciais objetivos. Depois, a empresa deve definir margens, tabelas, limites de desconto e responsáveis pelas alterações. Antes de utilizar as regras em todas as vendas, é importante simular operações reais e conferir os resultados.
Revisar os cadastros e calcular os preços
O primeiro passo é conferir o cadastro das bebidas.
Cada produto deve apresentar identificação correta, unidade de medida, custo atualizado e informações necessárias à comercialização.
Em seguida, a empresa deve calcular os preços de referência considerando os custos efetivos e a contribuição desejada.
Esse trabalho precisa ser realizado por produto ou categoria, evitando a aplicação indiscriminada de uma única margem para todas as bebidas.
Cadastrar as tabelas comerciais
Após os cálculos, a distribuidora pode estabelecer uma tabela padrão e criar condições específicas para os segmentos atendidos.
Cada tabela deve possuir critérios definidos, como quantidade mínima, perfil do cliente, período de validade e condições de pagamento.
Clientes com contratos específicos também precisam ter suas regras registradas.
Para reduzir erros, é recomendável definir a prioridade entre preço contratual, tabela por segmento e promoção vigente.
Testar situações reais antes de liberar as vendas
Antes de começar a utilizar as tabelas, o gestor deve simular operações semelhantes às que acontecem diariamente.
Uma simulação pode envolver um bar comprando 20 fardos com pagamento a prazo.
Outra pode utilizar um restaurante que compra diferentes bebidas no mesmo pedido.
Também deve ser testada uma venda de poucas unidades no balcão.
Em cada cenário, é importante conferir o preço recuperado, os descontos aplicados, as quantidades, a margem e o valor final.
Acompanhar os resultados e revisar os valores
Depois da implantação, a política comercial precisa ser acompanhada.
Um sistema para distribuidora pode fornecer relatórios que auxiliem na análise de vendas, descontos e margens, conforme os recursos disponíveis e a qualidade das informações cadastradas.
O gestor deve observar especialmente a contribuição por cliente, o volume vendido, a frequência de compra e os produtos com maior ou menor rentabilidade.
Uma tabela que gera muitos pedidos, mas apresenta margem insuficiente, pode precisar de revisão.
Da mesma forma, uma condição comercial com boa margem, mas pouca aceitação, deve ser analisada considerando preços de mercado, disponibilidade e necessidades dos clientes.
O objetivo é encontrar um equilíbrio entre competitividade, volume e resultado financeiro.
Leia também
Para complementar a leitura e compreender melhor como organizar preços, pedidos e resultados comerciais, confira os conteúdos:
Perguntas frequentes
Uma distribuidora pode ter preços diferentes para bares e consumidores?
Como criar uma tabela de preços para distribuidora de bebidas?
Como calcular o preço de venda de um fardo de cerveja?
Qual é a diferença entre margem de lucro e margem de contribuição?
Quando oferecer descontos para bares e restaurantes?
Como evitar erros na aplicação das tabelas de preços?
Quando a distribuidora deve reajustar os preços das bebidas?
Tudo sobre: Gestão de Adegas