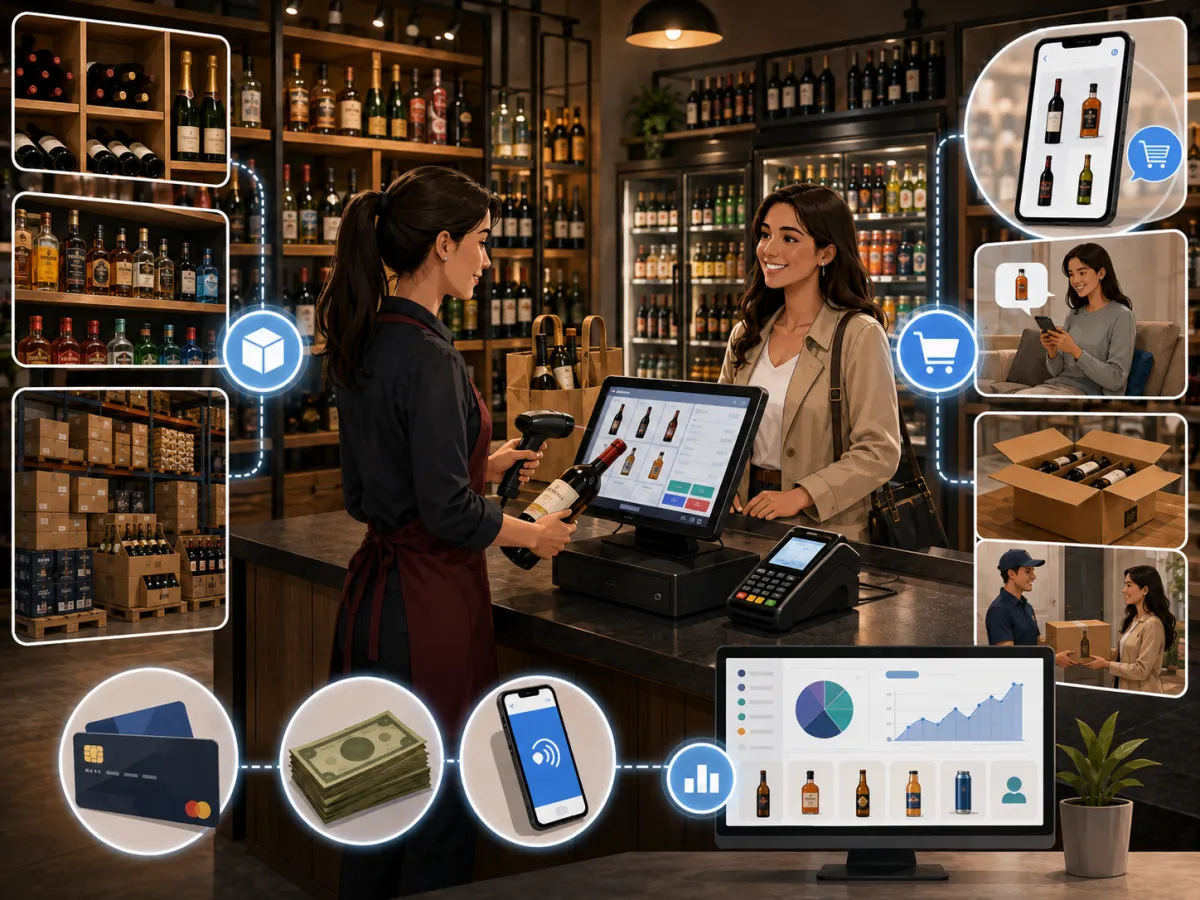
Recursos para integrar vendas, estoque, caixa e financeiro no varejo.
A transformação digital mudou significativamente a forma como empresas do varejo realizam vendas, controlam mercadorias e acompanham seus resultados. Processos que anteriormente dependiam de anotações, planilhas ou sistemas separados passaram a exigir maior integração, principalmente porque uma única venda pode movimentar simultaneamente o estoque, o caixa, o financeiro e a área fiscal.
Nesse cenário, o PDV Varejo Online deixa de representar apenas uma ferramenta utilizada para registrar produtos no caixa. Quando integrado aos demais controles da empresa, ele passa a fazer parte de uma estrutura mais ampla de gestão, permitindo registrar as operações comerciais e utilizar essas informações em diferentes etapas do negócio.
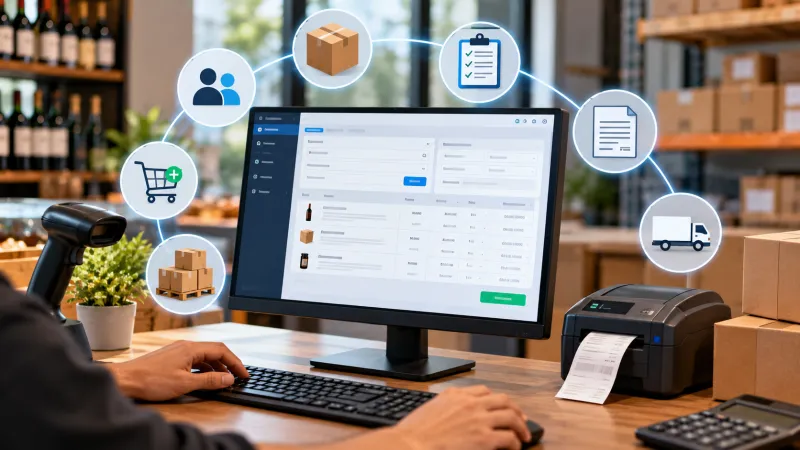
O objetivo dessa integração é fazer com que os dados gerados durante uma venda possam ser aproveitados automaticamente em outros processos. Ao finalizar uma operação, por exemplo, o sistema pode atualizar o estoque, registrar a forma de pagamento, movimentar o caixa, gerar informações financeiras e alimentar relatórios gerenciais. Isso reduz a necessidade de repetir cadastros e lançamentos em controles independentes.
A gestão integrada também ganha importância quando a empresa possui uma grande quantidade de produtos, diferentes formas de pagamento, vários operadores ou mais de um canal de venda. Quanto maior for o volume de movimentações, maior tende a ser a dificuldade de acompanhar manualmente todas as informações.
Por isso, avaliar um sistema de ponto de venda envolve analisar muito mais do que a rapidez do atendimento no caixa. É necessário observar como ele se relaciona com produtos, estoque, clientes, pagamentos, documentos fiscais, financeiro e indicadores.
Ao longo deste conteúdo serão apresentados os principais recursos que ajudam a transformar o ponto de venda em uma ferramenta integrada à administração do varejo, mostrando como cada funcionalidade participa do fluxo completo da operação comercial.
O que é um PDV Varejo Online e como ele funciona?
O PDV Varejo Online é uma solução utilizada para registrar e administrar operações realizadas no ponto de venda, conectando o atendimento ao consumidor com outras informações importantes da empresa. Embora sua função mais visível seja registrar produtos e finalizar vendas, seu funcionamento pode envolver diversos processos administrativos.
Em uma operação integrada, as informações inseridas durante o atendimento deixam de permanecer somente no caixa. Elas podem ser utilizadas para atualizar saldos de mercadorias, registrar recebimentos, gerar movimentações financeiras e produzir relatórios.
Conceito de PDV online
PDV significa ponto de venda. Trata-se do ambiente no qual uma operação comercial é registrada e concluída.
Quando essa estrutura funciona de maneira online, determinadas informações ficam disponíveis em um ambiente conectado, permitindo que diferentes processos consultem dados atualizados da operação.
Isso pode facilitar atividades como acompanhar vendas realizadas, verificar produtos disponíveis, analisar movimentações de caixa e consultar indicadores sem depender exclusivamente do computador onde determinada venda foi registrada.
A utilização online também favorece empresas que trabalham com mais de um ponto de atendimento ou desejam centralizar os dados gerados por suas operações.
Diferença entre PDV tradicional e PDV online
Um sistema tradicional pode funcionar de maneira predominantemente local, mantendo informações concentradas em determinados equipamentos ou exigindo processos específicos de sincronização.
Já uma operação online permite trabalhar com informações centralizadas e compartilhadas entre os processos integrados ao sistema.
Isso não significa apenas acessar o caixa pela internet. O principal benefício está na possibilidade de utilizar uma mesma base de informações para diferentes atividades administrativas.
Quando um produto tem seu preço alterado, por exemplo, essa informação pode ficar disponível aos pontos de venda vinculados ao cadastro. Da mesma maneira, uma venda pode atualizar imediatamente informações utilizadas pelo estoque e pelos relatórios.
Centralização das informações
Um dos principais objetivos da integração é reduzir controles paralelos.
Imagine uma empresa que registra as vendas em um programa, controla o estoque em uma planilha e mantém os recebimentos em outro sistema. Nesse cenário, uma mesma operação pode precisar ser registrada várias vezes.
A centralização cria um fluxo no qual os dados passam por diferentes etapas:
Produto → Venda → Pagamento → Estoque → Caixa → Financeiro → Relatórios
O cadastro do produto fornece as informações necessárias para a venda. Quando o item é vendido, sua quantidade pode ser retirada do estoque. A forma de pagamento alimenta os controles de caixa e financeiro. Posteriormente, todos esses registros podem ser utilizados na geração de relatórios.
Quais empresas podem utilizar um PDV online?
Esse tipo de solução pode atender diferentes segmentos do varejo, desde que suas funcionalidades sejam compatíveis com as necessidades da operação.
Entre os estabelecimentos que podem utilizar um sistema desse tipo estão lojas de roupas, mercados, conveniências, adegas, lojas de materiais, papelarias, lojas de presentes, estabelecimentos especializados e outros negócios que realizam vendas diretamente ao consumidor.
As necessidades variam de acordo com cada segmento. Uma loja de roupas pode precisar controlar cores e tamanhos, enquanto uma adega pode trabalhar com diferentes marcas, categorias e características de produtos. Por isso, além do funcionamento online, é importante avaliar a capacidade do sistema de organizar corretamente os cadastros e movimentações específicas da empresa.
Quais recursos são essenciais para realizar vendas no PDV?
Um PDV Varejo Online precisa oferecer recursos que facilitem o registro da venda sem tornar o atendimento excessivamente complexo. No ponto de venda, cada etapa adicional pode aumentar o tempo necessário para atender o consumidor, especialmente em períodos de maior movimento.
Por isso, as funcionalidades relacionadas diretamente ao caixa devem ser organizadas para facilitar a localização de produtos, alteração de quantidades, aplicação de condições comerciais e recebimento do valor da venda.
Pesquisa de produtos
A pesquisa permite localizar mercadorias pelo código, descrição ou outros dados disponíveis no cadastro.
Esse recurso é importante principalmente quando o operador não possui o código do produto ou quando o item não utiliza uma identificação lida automaticamente.
Uma pesquisa eficiente também ajuda a diferenciar mercadorias com nomes semelhantes, evitando que o operador selecione o item incorreto.
Leitura de código de barras
O leitor de código de barras reduz a necessidade de digitar códigos manualmente.
Ao posicionar o produto no leitor, o sistema identifica o cadastro correspondente e adiciona o item à venda. Em operações com muitos produtos, esse processo pode tornar o atendimento significativamente mais rápido.
Para que isso funcione corretamente, os códigos precisam estar cadastrados de maneira adequada.
Inclusão de produtos e alteração de quantidades
Após identificar o item, o operador precisa conseguir incluí-lo na venda e informar a quantidade desejada.
Dependendo do estabelecimento, uma mesma operação pode possuir poucas unidades ou dezenas de itens diferentes. Por isso, deve ser possível adicionar, remover ou alterar quantidades sem precisar reiniciar a venda.
Descontos e acréscimos
As regras comerciais podem exigir a aplicação de descontos ou acréscimos.
O sistema deve permitir que essas alterações sejam realizadas conforme as permissões definidas pela empresa. Isso é importante porque nem todos os usuários precisam possuir autorização para modificar os valores da operação.
O registro também permite identificar posteriormente quanto foi concedido em descontos durante determinado período.
Cancelamento de itens
Erros durante o registro podem acontecer. Um produto pode ser incluído duas vezes ou o cliente pode desistir da compra antes da finalização.
Nessas situações, o operador precisa retirar o item de maneira controlada.
Dependendo das regras da empresa, o cancelamento pode exigir uma autorização específica, contribuindo para a rastreabilidade das alterações realizadas durante o atendimento.
Identificação do cliente
Nem toda venda exige que o consumidor seja identificado, mas o cadastro pode ser útil quando a empresa deseja manter histórico de compras, emitir determinados documentos, realizar vendas vinculadas a clientes ou acompanhar contas a receber.
O importante é que a identificação não torne o atendimento desnecessariamente demorado.
Consulta de preços
A consulta permite verificar rapidamente o valor de uma mercadoria sem iniciar ou concluir uma venda.
Ela é útil tanto para operadores quanto para situações em que o consumidor deseja confirmar o preço antes de decidir pela compra.
Finalização da venda
Depois de registrar todos os produtos, o operador deve informar a forma de pagamento e concluir a operação.
Nesse momento, o sistema pode realizar diferentes movimentações, como registrar o recebimento, baixar o estoque e gerar os dados necessários aos demais controles integrados.
Comprovantes da operação
Após a finalização, pode haver necessidade de gerar ou imprimir comprovantes relacionados à venda e ao pagamento.
A combinação dessas funcionalidades cria um processo mais simples:
Identificar produto → Informar quantidade → Conferir valores → Selecionar pagamento → Finalizar venda
Quanto menor for a quantidade de ações desnecessárias dentro desse fluxo, mais rápido tende a ser o atendimento no ponto de venda.
Como o PDV Varejo Online ajuda no controle de caixa?
O controle de caixa é uma das principais áreas ligadas ao PDV Varejo Online, pois grande parte das movimentações financeiras do varejo começa diretamente no atendimento ao consumidor.
Não basta saber quanto a empresa vendeu durante determinado período. É necessário entender quanto deveria estar disponível no caixa, quais valores entraram, quais foram retirados e quais meios de pagamento foram utilizados.
Abertura de caixa
A abertura representa o início da operação de determinado caixa ou operador.
Nessa etapa pode ser informado o valor inicial disponível para troco. Esse saldo precisa ser registrado para que não seja confundido posteriormente com valores originados pelas vendas.
Se um caixa começa o dia com R$ 200 destinados ao troco, por exemplo, esse valor precisa fazer parte da conferência final.
Registro das vendas
Cada venda concluída gera uma movimentação relacionada à forma utilizada pelo consumidor para realizar o pagamento.
Quando o pagamento é feito em dinheiro, há impacto direto sobre o valor físico disponível no caixa. Já operações realizadas por cartão, Pix ou outras modalidades precisam ser separadas para que a conferência represente corretamente cada recebimento.
Sangrias
A sangria é uma retirada realizada durante o funcionamento do caixa.
Ela pode ser utilizada, por exemplo, para reduzir a quantidade de dinheiro mantida no ponto de atendimento.
Esse movimento deve ser registrado porque altera o saldo esperado. Se determinada quantia for retirada fisicamente sem o lançamento correspondente, o fechamento poderá apresentar uma diferença.
Suprimentos
O suprimento representa a entrada de um valor adicional no caixa que não corresponde diretamente a uma nova venda.
Pode ser necessário quando o operador precisa aumentar a disponibilidade de dinheiro para troco.
Assim como a sangria, o suprimento deve possuir um registro para que a movimentação seja identificada durante a conferência.
Entradas e retiradas
Além das operações tradicionais, determinadas empresas podem utilizar outros tipos de entradas ou retiradas autorizadas.
O ponto mais importante é evitar movimentações físicas sem correspondência no sistema.
Quanto maior for a quantidade de movimentações não registradas, mais difícil será identificar posteriormente a causa de diferenças.
Controle por operador
Quando vários colaboradores utilizam o ponto de venda, é importante identificar quem foi responsável por cada operação.
Esse controle cria um histórico que pode mostrar vendas, cancelamentos, descontos, sangrias, suprimentos e outras movimentações realizadas por usuário.
A finalidade não é apenas fiscalizar operadores, mas estabelecer rastreabilidade.
Fechamento de caixa
No encerramento do período, os valores registrados são comparados com os valores efetivamente apurados.
O sistema pode demonstrar quanto deveria existir de acordo com as movimentações realizadas.
A lógica considera fatores como:
Saldo inicial + entradas + vendas em dinheiro - retiradas = saldo esperado
As outras formas de pagamento também precisam ser conferidas separadamente.
Valor registrado e valor apurado
Uma diferença de caixa ocorre quando o valor informado na conferência não corresponde ao valor esperado pelo sistema.
Se as diferenças acontecem frequentemente, a empresa precisa avaliar a origem. Elas podem estar relacionadas a troco incorreto, vendas registradas na modalidade errada, retiradas não lançadas ou outros problemas operacionais.
Quando todas as etapas ficam registradas, a investigação torna-se mais objetiva porque existe um histórico das movimentações.
Assim, o controle de caixa não se limita ao fechamento realizado no final do expediente. Ele começa na abertura e continua durante cada venda, recebimento, sangria, suprimento e retirada efetuada ao longo do período.
Como integrar vendas e controle de estoque em tempo real?
Quando o PDV Varejo Online está integrado ao estoque, cada operação pode contribuir automaticamente para a atualização das quantidades disponíveis. Essa integração reduz a necessidade de registrar novamente as saídas dos produtos após finalizar as vendas.
O objetivo é manter o saldo apresentado pelo sistema o mais próximo possível da quantidade física existente na empresa.
Entrada de mercadorias
A entrada ocorre quando produtos são adicionados ao estoque.
Normalmente isso acontece após compras, recebimentos, devoluções ou outras movimentações previstas pela empresa.
Cada entrada deve informar corretamente qual produto foi recebido e qual quantidade passou a fazer parte do saldo disponível.
Saída por vendas
Quando uma venda é finalizada, a quantidade correspondente pode ser retirada automaticamente do estoque.
Se o cliente adquirir três unidades de determinado produto, por exemplo, o saldo precisa refletir essa saída.
Essa atualização é especialmente importante para empresas que realizam muitas vendas diariamente, pois lançar cada saída manualmente tornaria o controle mais demorado e sujeito a esquecimentos.
Devoluções
Uma devolução pode exigir o retorno da mercadoria ao estoque, mas isso depende da condição do produto e do procedimento adotado pela empresa.
Caso o item retorne em condições de comercialização, o sistema precisa registrar corretamente a movimentação para que a quantidade volte a ficar disponível.
Ajustes de estoque
O ajuste é utilizado quando existe necessidade de corrigir uma diferença identificada.
Entretanto, ele não deve se tornar uma forma habitual de resolver inconsistências sem investigação.
Cada ajuste precisa possuir histórico suficiente para permitir a identificação do motivo da alteração.
Transferências
Empresas com mais de um estoque, loja ou depósito podem precisar transferir produtos entre locais.
Uma transferência deve diminuir a quantidade na origem e aumentar o saldo no destino, evitando que a empresa considere a mesma mercadoria disponível em dois locais simultaneamente.
Reservas
Uma mercadoria reservada pode permanecer fisicamente no estoque, mas deixar de estar disponível para novas vendas.
Essa separação é importante para distinguir o estoque físico do estoque efetivamente livre para comercialização.
Inventário
O inventário é utilizado para comparar as quantidades físicas com os saldos registrados.
A empresa realiza a contagem das mercadorias e identifica divergências.
Esse procedimento ajuda a detectar problemas causados por erros de entrada, perdas, avarias, furtos, vendas registradas incorretamente ou movimentações que não foram lançadas.
Estoque mínimo e máximo
O estoque mínimo representa uma quantidade de referência utilizada para indicar que determinado produto está chegando a um nível reduzido.
O estoque máximo, por outro lado, ajuda a estabelecer um limite para evitar compras excessivas.
Esses parâmetros devem considerar características como demanda, prazo de reposição, espaço disponível e comportamento de cada produto.
Ponto de reposição
O ponto de reposição serve como referência para determinar quando uma nova compra precisa ser planejada.
Ele ajuda a empresa a não esperar o estoque chegar a zero para iniciar o processo de aquisição.
Produtos com maior saída ou prazo longo de entrega podem exigir uma reposição antecipada.
Histórico de movimentações
Toda entrada ou saída relevante deve permanecer registrada.
O histórico permite responder questões importantes: quando determinado produto entrou, quando saiu, qual operação causou a movimentação e qual era o saldo em cada momento.
Manter o estoque físico alinhado ao saldo do sistema é essencial porque diversas decisões dependem dessa informação. Se o sistema indica dez unidades disponíveis quando fisicamente existem apenas três, compras, vendas e reposições podem ser planejadas com base em uma informação incorreta.
Quais recursos ajudam no cadastro e na organização dos produtos?
O cadastro é uma das bases do PDV Varejo Online, porque praticamente todas as etapas seguintes dependem das informações registradas nos produtos.
Erros cadastrais podem afetar preços, estoque, pesquisas, relatórios e até processos fiscais. Por esse motivo, a organização deve começar antes mesmo da primeira venda.
Código interno
O código interno identifica o produto dentro da empresa.
Ele pode ser útil quando a organização possui uma padronização própria, independentemente do código de barras fornecido pelo fabricante.
O mais importante é garantir que cada item tenha uma identificação clara e não seja confundido com outros produtos.
Código de barras
O código de barras facilita a identificação automática no ponto de venda.
Quando cadastrado corretamente, permite localizar rapidamente o produto utilizando um leitor compatível.
Isso reduz digitação e agiliza operações com grande quantidade de itens.
Descrição
A descrição deve permitir que operadores e gestores reconheçam facilmente a mercadoria.
Utilizar descrições excessivamente genéricas pode gerar confusão, especialmente quando existem produtos semelhantes.
Uma descrição organizada pode considerar informações relevantes para diferenciar os itens comercializados.
Categoria e marca
Categorias ajudam a agrupar produtos semelhantes.
Uma empresa pode utilizar divisões relacionadas à sua atividade, facilitando pesquisas e relatórios.
A marca também pode ser registrada como uma característica adicional, permitindo comparar desempenho de diferentes fabricantes ou linhas.
Unidade de medida
Cada produto precisa possuir uma unidade compatível com a forma como é controlado e comercializado.
Dependendo do negócio, os itens podem ser vendidos por unidade, caixa, pacote ou outras unidades utilizadas pela empresa.
A configuração incorreta pode gerar problemas principalmente quando existe relação entre compra, estoque e venda.
Preço de custo e preço de venda
O custo representa uma informação utilizada para acompanhar quanto a empresa investe na aquisição do produto.
O preço de venda corresponde ao valor utilizado na comercialização.
Manter ambos atualizados ajuda na análise dos resultados e na formação das margens.
Margem
A margem permite avaliar a relação entre os valores envolvidos na compra e na venda.
Esse indicador não deve ser analisado isoladamente, pois despesas, tributos e outras variáveis podem influenciar a rentabilidade.
Ainda assim, manter informações consistentes sobre custo e venda oferece uma base mais adequada para análises gerenciais.
Tributação
Dados tributários precisam ser configurados conforme as características fiscais da empresa e da mercadoria.
Essas informações podem participar da emissão dos documentos fiscais e, por isso, devem ser cadastradas conforme as orientações aplicáveis à operação.
Fornecedor
Relacionar fornecedores aos produtos facilita a consulta durante processos de compra e reposição.
Uma empresa pode inclusive trabalhar com mais de uma opção de fornecimento para uma mesma mercadoria.
Estoque mínimo
O parâmetro de estoque mínimo pode ser mantido diretamente no cadastro para ajudar a identificar produtos que estão próximos de uma quantidade crítica.
Quando o saldo alcança esse nível, o item pode aparecer em relatórios voltados à reposição.
Variações de produtos
Alguns segmentos precisam diferenciar itens por características como tamanho, cor, modelo, sabor, volume ou embalagem.
Uma camiseta de tamanho P não deve compartilhar indiscriminadamente o mesmo saldo de uma peça tamanho G caso sejam controladas como itens distintos.
O cadastro precisa permitir que cada variação tenha identificação suficiente para venda e estoque.
Produtos ativos e inativos
Itens que deixaram de ser comercializados não precisam necessariamente ser apagados.
A inativação permite impedir novas utilizações mantendo o histórico das operações realizadas anteriormente.
Dessa forma, o cadastro deixa de ser apenas uma lista de mercadorias e passa a funcionar como uma base para vendas, estoque, fiscal, compras e relatórios.
Quais formas de pagamento um PDV Varejo Online deve controlar?
O PDV Varejo Online precisa registrar corretamente como cada venda foi recebida. Essa informação influencia a conferência do caixa, a movimentação financeira e a análise dos recebimentos.
Tratar todas as vendas simplesmente como valores recebidos impede que o gestor identifique quanto entrou em dinheiro, cartão, Pix ou outras modalidades.
Dinheiro
Nas vendas em dinheiro, o valor recebido interfere diretamente no saldo físico disponível no caixa.
Também pode existir necessidade de registrar o valor entregue pelo cliente para calcular o troco.
A operação precisa ser considerada posteriormente no fechamento.
Cartão de crédito
O cartão de crédito exige atenção porque o momento da venda pode ser diferente do momento em que a empresa efetivamente recebe o recurso.
Dependendo da operação, podem existir taxas, parcelamentos e diferentes datas de recebimento.
Por isso, é importante separar o registro da venda do acompanhamento financeiro correspondente.
Cartão de débito
O cartão de débito também deve possuir identificação própria.
Mesmo que o recebimento aconteça em prazo menor, ele não representa dinheiro físico dentro do caixa.
Misturar essas modalidades dificulta a conferência.
Pix
O Pix passou a fazer parte da rotina de muitos estabelecimentos e precisa ser identificado como uma forma específica de recebimento.
Quando utilizado no caixa, o operador deve confirmar o pagamento conforme o procedimento definido pela empresa antes de concluir a operação.
O registro adequado permite verificar posteriormente quanto foi vendido por essa modalidade.
Crediário e outras condições
Determinados estabelecimentos trabalham com vendas que geram valores a receber posteriormente.
Nesses casos, a finalização da venda precisa gerar informações suficientes para controlar cliente, vencimentos, parcelas e situação dos recebimentos.
Esse processo exige maior integração com o financeiro.
Pagamentos combinados
Um consumidor pode desejar pagar parte da compra em dinheiro e outra parte no cartão, por exemplo.
O sistema deve permitir separar os valores utilizados em cada modalidade.
Se uma compra de R$ 300 tiver R$ 100 pagos em dinheiro e R$ 200 no cartão, o registro deve refletir exatamente essa divisão.
Parcelamentos
Nas vendas parceladas, é necessário registrar a quantidade de parcelas e as condições correspondentes.
Dependendo da modalidade, as parcelas podem estar relacionadas ao cartão ou ao contas a receber da empresa.
A correta classificação evita que o valor total seja interpretado como um único recebimento imediato.
Integração com caixa e financeiro
O fluxo pode ser representado da seguinte maneira:
Venda → Forma de pagamento → Caixa → Contas a receber → Conciliação
Primeiro ocorre a venda. Depois, o sistema identifica como ela foi paga.
As modalidades que representam movimentações do caixa são direcionadas para a conferência correspondente. Valores futuros podem alimentar o contas a receber. Posteriormente, a empresa compara os registros com os recebimentos efetivos.
Essa separação facilita identificar diferenças.
Se o sistema mostra R$ 2.000 em vendas realizadas por cartão durante determinado período, esse valor pode ser confrontado com os registros das operações e com os recebimentos previstos.
O mesmo raciocínio pode ser utilizado para Pix, dinheiro e outras modalidades.
Assim, controlar formas de pagamento não significa apenas oferecer diferentes opções ao consumidor. Significa organizar corretamente a origem de cada valor para que a empresa consiga acompanhar o que foi vendido, o que já foi recebido e o que ainda precisa ser conciliado.
Como funciona a integração entre PDV, emissão fiscal e financeiro?
Em uma operação integrada, o PDV Varejo Online pode utilizar os dados da venda para alimentar processos fiscais e financeiros. Isso reduz a necessidade de recriar informações que já foram registradas durante o atendimento.
Quando os produtos, clientes, valores e pagamentos já estão disponíveis, esses dados podem participar das etapas seguintes conforme a configuração e as obrigações aplicáveis à empresa.
Emissão fiscal
A emissão fiscal depende do tipo de operação, do enquadramento da empresa e das regras aplicáveis.
Por isso, é importante que os cadastros utilizados pelo ponto de venda possuam informações consistentes.
NFC-e
A Nota Fiscal de Consumidor Eletrônica é utilizada em operações de varejo quando aplicável à empresa e à legislação correspondente.
Os dados registrados na venda podem ser utilizados para a geração do documento, evitando a necessidade de digitar novamente itens, quantidades e valores.
NF-e
Em determinadas operações pode existir necessidade de emissão de Nota Fiscal Eletrônica.
Assim como ocorre em outros documentos, a qualidade das informações cadastrais interfere diretamente no processo.
Dados fiscais dos produtos
Os produtos precisam possuir os dados tributários exigidos para a operação realizada.
Essas configurações devem ser feitas conforme a situação fiscal da empresa, evitando utilizar parâmetros genéricos para mercadorias com tratamentos diferentes.
Dados do cliente
Algumas operações podem exigir ou utilizar a identificação do destinatário.
Quando o cliente já está cadastrado, suas informações podem ser aproveitadas, reduzindo nova digitação.
Tributação
As regras tributárias envolvidas na operação precisam ser configuradas de acordo com a legislação e com a situação específica do estabelecimento.
Um sistema pode automatizar cálculos e preenchimentos, mas os parâmetros utilizados precisam estar corretamente cadastrados.
Cancelamentos
Quando uma operação fiscal é cancelada, o evento deve ser tratado de acordo com as regras aplicáveis.
Também é importante observar os reflexos internos, como estoque, financeiro e histórico da venda, para que as informações relacionadas permaneçam coerentes.
Financeiro
A integração financeira transforma os recebimentos do ponto de venda em dados para acompanhamento administrativo.
Contas a receber
Vendas que não são totalmente recebidas no momento da operação podem gerar valores futuros.
Esses lançamentos precisam apresentar informações como cliente, valor, vencimento e situação.
Valores recebidos
Pagamentos realizados imediatamente também precisam ser registrados.
A classificação correta permite separar valores em dinheiro, Pix, cartões e outras modalidades.
Parcelamentos
Quando uma operação possui várias parcelas, cada compromisso precisa ser identificado conforme as condições negociadas.
Isso facilita o acompanhamento dos vencimentos e recebimentos.
Baixas financeiras
Quando um valor é efetivamente recebido, a baixa indica que aquela obrigação deixou de permanecer pendente.
Sem essa atualização, o sistema pode apresentar valores em aberto que já foram pagos.
Fluxo de caixa
Os registros de entradas e saídas ajudam a empresa a visualizar sua movimentação financeira ao longo do tempo.
O fluxo de caixa pode utilizar dados provenientes das vendas e também de outras operações financeiras.
Histórico das vendas
A integração permite consultar não apenas o valor vendido, mas também o que aconteceu depois da conclusão da operação.
O fluxo geral pode ser representado assim:
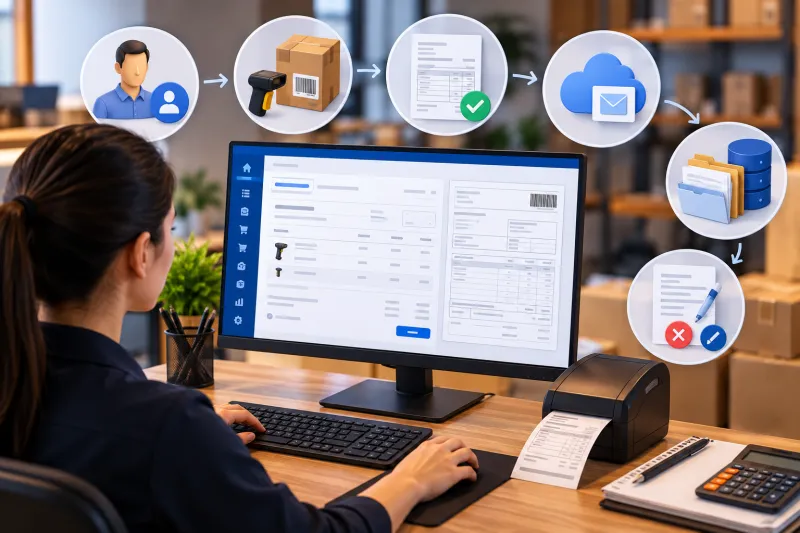
Venda → Documento fiscal → Recebimento → Caixa → Financeiro
Quanto maior for a integração entre essas etapas, menor tende a ser a necessidade de manter controles independentes para descobrir a situação de uma mesma venda.
Como integrar loja física, vendas online e outros canais?
Empresas que trabalham com diferentes canais podem utilizar o PDV Varejo Online como parte de uma estratégia para centralizar informações. O desafio aumenta quando uma mesma mercadoria pode ser vendida simultaneamente no balcão, em uma loja virtual ou por outros meios.
Sem integração, cada canal pode apresentar uma visão diferente do estoque e das vendas.
Loja física
Na loja física, as operações são registradas diretamente no ponto de atendimento.
As quantidades vendidas precisam atualizar os saldos utilizados pelos demais canais sempre que houver integração entre eles.
Isso impede que o estoque online continue oferecendo unidades que já foram vendidas presencialmente.
Loja virtual
Em uma loja virtual, o consumidor realiza o pedido por meio da internet.
Quando existe comunicação com o estoque, as quantidades disponíveis podem ser atualizadas à medida que os pedidos são processados.
A integração evita a necessidade de alterar manualmente os saldos após cada venda.
Pedidos online
Nem todo pedido online segue exatamente o mesmo processo de uma venda concluída no caixa.
Pode existir uma sequência de etapas como recebimento, confirmação de pagamento, separação e entrega.
Por isso, é importante definir quando a mercadoria será reservada ou baixada do estoque.
Retirada na loja
A retirada na loja combina características do ambiente online e do atendimento físico.
O cliente realiza o pedido por um canal digital e posteriormente busca a mercadoria em uma unidade.
Nesse cenário, o item precisa ficar identificado ou reservado para evitar que seja vendido a outra pessoa antes da retirada.
Entregas
Pedidos destinados à entrega também precisam estar vinculados ao estoque e ao status correspondente.
A centralização facilita saber quais produtos já foram separados, quais pedidos estão pendentes e quais operações foram concluídas.
Diferentes pontos de venda
Empresas com mais de uma unidade podem precisar acompanhar estoques e vendas separadamente.
É importante saber em qual estabelecimento determinada mercadoria está disponível.
Um saldo total de 20 unidades não significa necessariamente que todas estão no mesmo local. Podem existir cinco unidades em uma loja e quinze em outra.
Estoque compartilhado
Quando diferentes canais utilizam um estoque em comum, qualquer venda pode interferir na disponibilidade apresentada aos demais.
Esse controle exige atualização frequente.
Imagine que exista apenas uma unidade de determinado produto. Se ela for vendida na loja física, o canal online precisa deixar de considerá-la disponível para uma nova venda.
Centralização de pedidos
Além do estoque, a centralização dos pedidos facilita o acompanhamento comercial.
O gestor consegue identificar de onde vêm as vendas e comparar o desempenho dos canais.
Essa visão também ajuda a planejar equipes, reposições e estratégias comerciais.
O maior benefício da integração é diminuir o intervalo entre a movimentação real e a atualização das informações.
Quando cada canal trabalha isoladamente, a empresa pode vender mercadorias indisponíveis, manter quantidades incorretas ou precisar conferir manualmente várias plataformas.
Com dados conectados, vendas físicas e digitais passam a participar de uma mesma estrutura de controle, respeitando as particularidades de cada canal.
Quais relatórios e indicadores são importantes para a gestão do varejo?
Os registros gerados pelo PDV Varejo Online se tornam mais úteis quando podem ser transformados em relatórios e indicadores. Registrar milhares de vendas sem organizar esses dados dificulta a identificação de tendências e problemas.
Os relatórios ajudam a responder perguntas relacionadas ao desempenho comercial, ao estoque e aos recebimentos.
Vendas por período
Esse relatório apresenta o total comercializado dentro de um intervalo selecionado.
A empresa pode comparar dias, semanas, meses ou outros períodos para identificar variações no movimento.
Essa análise ajuda a entender sazonalidades e períodos de maior ou menor faturamento.
Vendas por produto
A análise por produto mostra quais mercadorias contribuíram para o faturamento.
Ela pode apresentar quantidade vendida, valor total e outras informações disponíveis.
Esse tipo de relatório é útil para entender o comportamento de itens específicos.
Produtos mais vendidos
Os produtos com maior quantidade de vendas precisam de atenção especial na reposição.
Se uma mercadoria possui saída frequente, uma ruptura pode representar perda de oportunidades de venda.
Conhecer os itens com maior giro ajuda no planejamento das compras.
Produtos com baixo giro
Produtos pouco movimentados também merecem acompanhamento.
Estoque parado ocupa espaço e mantém recursos financeiros investidos em mercadorias que demoram a ser convertidas em vendas.
A identificação desses produtos pode ajudar a revisar compras, quantidades mantidas ou estratégias comerciais.
Ticket médio
O ticket médio representa uma média do valor das vendas.
Uma forma simplificada de cálculo é:
Valor total vendido ÷ quantidade de vendas
Se a empresa faturou R$ 50.000 em 1.000 vendas, o ticket médio foi de R$ 50.
Esse indicador permite acompanhar mudanças no valor médio gasto pelos consumidores.
Faturamento
O faturamento mostra o volume de vendas realizado em determinado período.
Ele precisa ser analisado juntamente com outros indicadores, porque faturar mais não significa necessariamente aumentar o resultado financeiro na mesma proporção.
Margem
Relatórios relacionados à margem ajudam a comparar preços de venda e custos cadastrados.
Para que a informação seja confiável, os custos precisam estar atualizados.
Estoque disponível
O relatório de estoque permite visualizar as quantidades registradas para cada item.
Pode ser utilizado durante compras, conferências e planejamento de reposições.
Giro de estoque
O giro ajuda a compreender a velocidade com que os produtos são vendidos e repostos.
Itens de alto giro normalmente precisam de acompanhamento mais frequente.
Já mercadorias com giro reduzido podem exigir revisão do nível mantido em estoque.
Produtos abaixo do estoque mínimo
Quando o cadastro possui parâmetros mínimos, é possível gerar uma relação de itens que atingiram níveis inferiores ao desejado.
Esse relatório funciona como uma ferramenta de apoio à reposição.
Ele não significa que todos os itens devam ser comprados imediatamente, pois ainda precisam ser considerados demanda, pedidos pendentes, prazo do fornecedor e planejamento comercial.
Movimentações de caixa
Relatórios de caixa apresentam informações como vendas, sangrias, suprimentos e outras movimentações.
Eles facilitam conferências e ajudam a identificar divergências.
Formas de pagamento
A análise por forma de pagamento permite descobrir quanto foi vendido em dinheiro, Pix, cartões ou outras modalidades.
Essa informação ajuda na conferência e no acompanhamento dos recebimentos.
Contas a receber
Relatórios financeiros permitem visualizar valores pendentes, recebidos e vencidos.
Essa visão é especialmente relevante quando a empresa trabalha com condições que geram recebimentos futuros.
O principal objetivo dos indicadores é transformar registros operacionais em informações para tomada de decisão.
Uma sequência típica pode ser:
Venda registrada → Dados consolidados → Relatório → Análise → Decisão
Se os relatórios mostram que determinado produto possui alta saída e saldo próximo do estoque mínimo, a empresa pode avaliar sua reposição. Se outro item permanece meses sem movimentação, novas compras podem ser reconsideradas.
Assim, os relatórios conectam a rotina operacional ao planejamento da empresa.
Como escolher um PDV Varejo Online para uma gestão completa?
Escolher um PDV Varejo Online exige analisar as necessidades atuais da empresa e também a forma como seus processos estão organizados. Avaliar apenas a tela utilizada para registrar vendas pode levar à escolha de uma solução que não atende adequadamente estoque, financeiro ou outras etapas importantes.
A decisão deve considerar todo o ciclo da operação.
Facilidade de utilização
O sistema será utilizado diariamente por operadores e gestores.
Uma interface excessivamente complexa pode aumentar o tempo de treinamento e dificultar atividades simples.
As funções utilizadas com maior frequência devem estar organizadas de maneira lógica.
Controle de vendas
É importante avaliar se o sistema consegue atender às características comerciais da empresa.
Pesquisa de produtos, código de barras, descontos, cancelamentos, identificação de clientes e diferentes condições de pagamento estão entre os recursos que podem fazer parte da rotina.
Gestão de caixa
A ferramenta deve permitir acompanhar abertura, fechamento, sangrias, suprimentos e formas de pagamento.
O histórico das movimentações também é importante para conferir diferenças.
Controle de estoque
A integração com o estoque evita que as vendas sejam tratadas de maneira isolada.
É interessante verificar recursos relacionados a entradas, saídas, inventários, ajustes, reservas, transferências e parâmetros de reposição.
Cadastro completo de produtos
O cadastro precisa atender às características do segmento.
Empresas que comercializam itens com variações devem observar se é possível organizar tamanho, cor, modelo ou outras características necessárias.
Também é importante avaliar preço, custo, categoria, código de barras e informações tributárias.
Integração financeira
A gestão não termina quando a venda é concluída.
É necessário acompanhar recebimentos, parcelas e outras movimentações relacionadas às operações comerciais.
Quando o financeiro está integrado, informações do ponto de venda podem ser reaproveitadas em vez de lançadas novamente.
Emissão fiscal
A empresa precisa observar quais documentos fiscais fazem parte da sua operação e verificar se o sistema atende às necessidades correspondentes.
Além da emissão, devem ser considerados cadastros tributários e processos relacionados aos eventos fiscais aplicáveis.
Relatórios gerenciais
Relatórios precisam ajudar o gestor a interpretar os dados.
Entre as informações úteis estão vendas, produtos, estoque, caixa, formas de pagamento e contas a receber.
A possibilidade de selecionar períodos e aplicar filtros facilita análises específicas.
Integração entre canais
Empresas que possuem loja física e canais digitais precisam avaliar como ocorre a comunicação entre os ambientes.
A integração de estoque é especialmente importante para evitar vendas de mercadorias indisponíveis.
Acesso online
O acesso online pode facilitar o acompanhamento das informações por gestores autorizados, desde que existam controles adequados de segurança e permissão.
Também é relevante verificar quais funções dependem de conexão e como o sistema trata situações relacionadas à disponibilidade dos serviços utilizados.
Usuários e permissões
Nem todos os colaboradores precisam ter acesso às mesmas funcionalidades.
Um operador pode ter permissão para realizar vendas, enquanto alterações de preços, grandes descontos ou determinadas movimentações podem ficar restritas a usuários responsáveis.
Esse tipo de configuração reduz alterações indevidas.
Segurança das informações
Dados relacionados a vendas, clientes, estoque e financeiro fazem parte da operação da empresa.
Por isso, devem existir mecanismos adequados de autenticação, permissões e proteção das informações.
Também é importante observar a possibilidade de manter registros das atividades realizadas pelos usuários.
Histórico das operações
Um sistema de gestão precisa permitir rastrear movimentações importantes.
Saber quem realizou uma alteração, quando uma venda foi cancelada ou qual operação modificou o estoque facilita conferências.
O histórico é especialmente útil quando surgem divergências que precisam ser investigadas.
Capacidade de acompanhar o crescimento
Uma empresa pode começar com poucos produtos e apenas um caixa, mas aumentar seu volume de operações ao longo do tempo.
Por isso, é interessante avaliar se a solução consegue acompanhar o crescimento da quantidade de produtos, usuários, vendas e canais utilizados.
O checklist de escolha deve considerar a integração do processo completo:
Compra → Estoque → Venda → Fiscal → Caixa → Financeiro → Indicadores
A compra coloca os produtos à disposição da empresa. O estoque controla as quantidades. O ponto de venda registra a comercialização. O processo fiscal atende às operações correspondentes. O caixa registra movimentações, o financeiro acompanha os recebimentos e os indicadores transformam todos esses dados em informações de gestão.
Avaliar cada uma dessas etapas ajuda a escolher uma solução compatível não apenas com o atendimento ao consumidor, mas também com a administração da empresa.
Conclusão
A gestão do varejo envolve uma sequência de atividades que precisam permanecer conectadas para que as informações representem corretamente a realidade da empresa. Vendas, estoque, caixa, pagamentos, documentos fiscais e financeiro não funcionam como processos completamente independentes, pois uma movimentação realizada em uma área normalmente gera consequências nas demais.
Nesse contexto, o PDV Varejo Online pode atuar como um dos pontos centrais desse fluxo. Ao registrar uma venda, o sistema gera dados que podem atualizar o estoque, identificar a forma de pagamento, movimentar o caixa, alimentar o financeiro e contribuir para relatórios gerenciais.
Essa integração reduz a necessidade de repetir informações em planilhas ou sistemas separados e ajuda a manter um histórico mais organizado das operações.
Para alcançar esse nível de controle, entretanto, a empresa precisa observar diversos aspectos. Cadastros de produtos devem estar corretamente configurados, as movimentações de estoque precisam ser registradas, as formas de pagamento devem ser classificadas adequadamente e os operadores precisam seguir procedimentos consistentes de abertura, movimentação e fechamento de caixa.
Os relatórios completam esse processo ao transformar os registros diários em informações utilizadas pelo gestor. Vendas por período, produtos mais vendidos, itens de baixo giro, ticket médio, estoque disponível, formas de pagamento e contas a receber podem servir de base para decisões relacionadas a compras, reposições e planejamento comercial.
Por isso, a escolha de uma solução para o varejo deve considerar muito mais do que a velocidade de registrar uma venda. É necessário analisar como diferentes funcionalidades trabalham juntas e como os dados percorrem todo o processo operacional.
Quando compras, estoque, vendas, fiscal, caixa, financeiro e indicadores fazem parte de um fluxo organizado, a empresa consegue acompanhar suas operações com maior clareza e reduzir a dependência de controles paralelos.
Perguntas frequentes
O que é um PDV Varejo Online?
Quais recursos são importantes em um PDV para varejo?
O PDV pode atualizar o estoque automaticamente?
Tudo sobre: Tecnologia e Automação