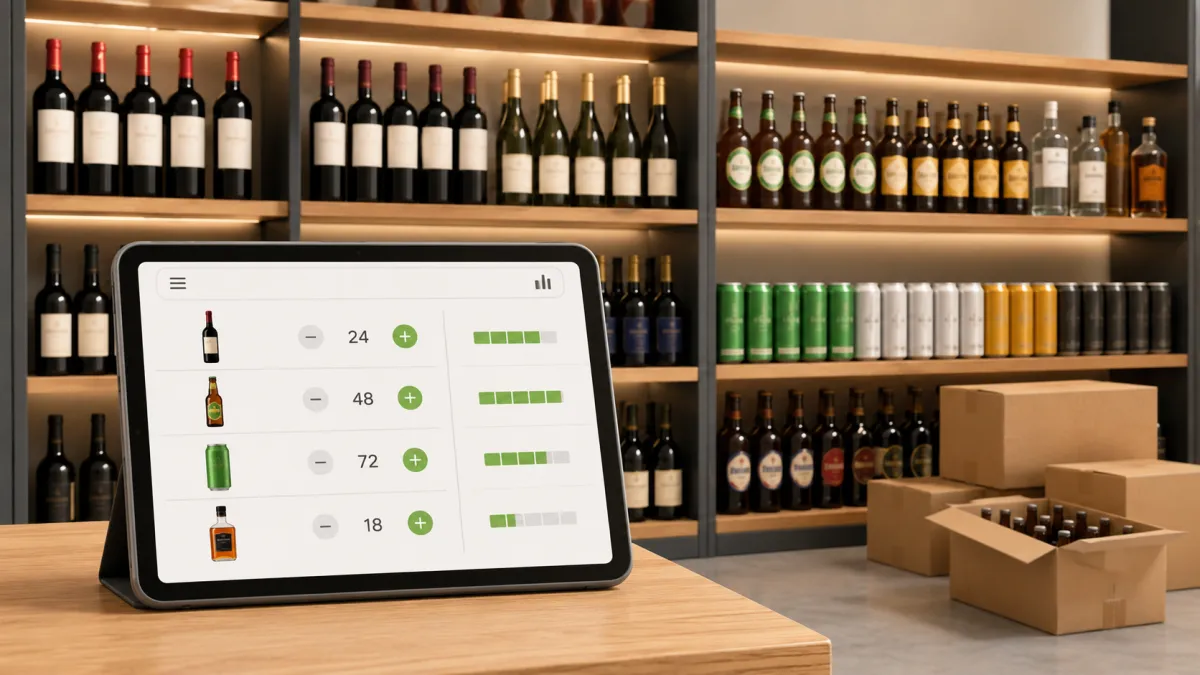
Organize bebidas, compras, preços, estoque, vendas e movimentações financeiras em um único fluxo de gestão.
Por que utilizar um Sistema para Adega?
Administrar uma adega envolve muito mais do que simplesmente vender bebidas. Por trás de cada venda existem processos relacionados ao cadastro de produtos, controle de estoque, compras, recebimentos, preços, movimentações financeiras e conferência do caixa. Quando essas informações são registradas separadamente, a gestão pode se tornar mais demorada e sujeita a erros.
É comum que pequenos e médios estabelecimentos iniciem suas atividades utilizando planilhas, anotações ou controles independentes. Esse método pode funcionar quando o volume de produtos e vendas ainda é reduzido, porém tende a se tornar mais complexo conforme a operação cresce.
Uma adega pode trabalhar com centenas de produtos diferentes, incluindo cervejas, vinhos, espumantes, destilados, refrigerantes, energéticos, águas e outros itens. Além disso, uma mesma bebida pode ser comercializada em diferentes volumes, embalagens e apresentações.
Nesse cenário, utilizar um Sistema para Adega ajuda a organizar as informações e criar uma sequência mais clara para as atividades realizadas diariamente.
Principais dificuldades da gestão manual
Um dos primeiros problemas encontrados em controles manuais está no próprio cadastro das mercadorias. Quando não existe um padrão, o mesmo produto pode ser registrado de maneiras diferentes.
Por exemplo, determinada cerveja pode aparecer em uma planilha como "Cerveja Marca X 350 ml" e, em outro controle, apenas como "Marca X lata". Essa diferença aparentemente pequena pode dificultar consultas, contagens e análises posteriores.
Outro problema frequente é a falta de atualização do estoque após uma venda. Imagine que existam 30 garrafas de vinho disponíveis e cinco sejam vendidas durante o dia. Se essa saída não for registrada corretamente, o controle continuará indicando 30 unidades, mesmo que fisicamente restem apenas 25.
Essa diferença pode levar a diversos problemas, como:
-
compra desnecessária de determinados produtos;
-
falta inesperada de bebidas com maior procura;
-
divergências durante inventários;
-
dificuldade para localizar erros nas movimentações;
-
preços e saldos consultados em controles diferentes;
-
perda de tempo durante conferências.
O caixa também merece atenção. Quando as vendas são anotadas em um local e os recebimentos controlados separadamente, pode ser mais difícil identificar quanto deveria existir no fechamento.
Por exemplo, uma adega pode receber vendas em dinheiro, PIX, cartão de débito e cartão de crédito. Se não houver uma forma organizada de separar os valores por modalidade, a conferência no final do período pode exigir vários cálculos manuais.
Compras realizadas sem analisar o estoque
Outro desafio está no momento de comprar novas mercadorias. Sem informações atualizadas, o responsável pode basear a decisão apenas na percepção de que determinado produto está acabando.
Isso pode resultar em dois extremos: falta de mercadoria ou excesso de estoque.
Comprar poucas unidades de uma bebida com grande saída pode provocar ruptura justamente nos dias de maior movimento. Por outro lado, comprar grandes quantidades de produtos com baixa procura ocupa espaço, compromete recursos financeiros e aumenta o risco de mercadorias permanecerem paradas.
Antes de realizar uma compra, é interessante analisar informações como:
-
quantidade disponível;
-
estoque mínimo;
-
frequência de vendas;
-
últimas compras;
-
produtos com maior giro;
-
mercadorias com pouca saída.
Esses dados ajudam a transformar a reposição em uma atividade baseada em informações registradas, e não apenas em estimativas.
Bebidas paradas, perdas e vencimentos
Nem todas as bebidas possuem o mesmo ritmo de venda. Enquanto alguns produtos podem ser vendidos diariamente, outros permanecem por semanas ou meses no estoque.
Quando não existe acompanhamento, essas mercadorias podem passar despercebidas.
O problema se torna ainda mais importante em produtos que possuem validade. Refrigerantes, cervejas, energéticos, sucos e outros itens precisam ser acompanhados para evitar que permaneçam armazenados até não poderem mais ser comercializados.
Também podem ocorrer:
-
garrafas quebradas;
-
latas amassadas;
-
embalagens danificadas;
-
produtos vencidos;
-
mercadorias utilizadas internamente;
-
diferenças durante a contagem.
Essas situações precisam ser registradas para que o saldo apresentado permaneça próximo da quantidade realmente existente.
Estoque físico diferente do estoque registrado
Encontrar diferenças entre o estoque físico e o controle utilizado pela empresa é um sinal de que alguma movimentação pode não ter sido registrada corretamente.
Suponha que o controle indique 48 unidades de determinado produto, mas a contagem encontre apenas 43. A diferença de cinco unidades pode ter várias causas.
Pode ter ocorrido uma venda sem baixa no estoque, uma quebra que não foi registrada, um erro durante o recebimento da mercadoria ou até uma contagem anterior incorreta.
Por isso, não basta simplesmente alterar o número para que ele fique igual ao estoque físico. O ideal é investigar as movimentações para compreender a origem da divergência.
Dificuldade para descobrir quais bebidas vendem mais
Sem registros organizados, também fica mais difícil responder perguntas importantes para a gestão.
Quais cervejas tiveram maior saída este mês? Qual categoria representa mais vendas? Quais vinhos estão parados? Quais itens precisam ser comprados com maior frequência?
Essas respostas ajudam a tomar decisões sobre compras, preços, variedade de produtos e organização do estoque.
Um Sistema para Adega pode facilitar esse acompanhamento ao reunir as movimentações realizadas durante a operação, permitindo consultar informações por produto, categoria ou período.
Centralização das informações da adega
Quando vendas, estoque, compras e movimentações financeiras são registrados em lugares diferentes, cada atividade passa a depender de conferências adicionais.
A centralização busca justamente reduzir essa fragmentação.
Imagine uma venda de seis unidades de uma determinada cerveja. Em um processo separado, seria necessário registrar a venda, alterar manualmente a quantidade disponível e depois controlar o valor recebido.
Quando os processos estão integrados, uma única operação pode gerar as movimentações relacionadas ao estoque e ao recebimento, de acordo com as funcionalidades disponíveis.
O fluxo pode ser representado de forma simples:
Compra da bebida → Entrada no estoque → Venda → Baixa do estoque → Recebimento → Atualização do caixa
Essa sequência permite visualizar como diferentes áreas estão relacionadas.
A compra aumenta a quantidade disponível. A venda reduz esse saldo. O recebimento registra como o cliente pagou. O caixa passa a refletir as movimentações realizadas.
Como funciona um Sistema para Adega no dia a dia?
O funcionamento começa antes mesmo da primeira venda. Para que as movimentações sejam registradas corretamente, é importante organizar os cadastros dos produtos.
Cada bebida deve possuir informações suficientes para facilitar sua identificação e controle.
Entre os principais dados estão:
-
nome da bebida;
-
categoria;
-
marca;
-
volume;
-
código de barras;
-
custo;
-
preço de venda;
-
fornecedor;
-
estoque disponível;
-
estoque mínimo.
Uma garrafa de vinho de 750 ml, por exemplo, deve ser diferenciada de outra versão da mesma marca com volume diferente. O mesmo acontece com cervejas comercializadas em lata, long neck ou garrafa.
Essa organização evita confusões e facilita tanto a venda quanto a contagem do estoque.
Entrada das mercadorias recebidas
Quando um fornecedor entrega novos produtos, as quantidades recebidas precisam ser registradas.
Imagine que a adega tenha dez unidades de um vinho e receba mais 24 garrafas. Após a entrada, o saldo esperado será de 34 unidades.
Esse registro deve refletir o que realmente chegou ao estabelecimento. Por isso, a conferência das mercadorias recebidas é uma etapa importante.
É recomendável verificar:
-
produto entregue;
-
quantidade recebida;
-
condições das embalagens;
-
valores envolvidos;
-
divergências em relação ao pedido.
Registrar corretamente a entrada cria a base para que as vendas seguintes também movimentem o saldo de maneira adequada.
Venda e atualização do estoque
Depois que os produtos estão cadastrados e disponíveis, começa o processo de venda.
Ao registrar uma bebida, o sistema pode localizar o item pelo código, descrição ou código de barras. Em seguida, são informadas as quantidades e demais condições da operação.
Quando vendas e estoque estão integrados, a quantidade vendida pode ser retirada automaticamente do saldo disponível.
Por exemplo:
Recebimento de 24 garrafas → Entrada de 24 unidades → Venda de 3 unidades → Saldo de 21 unidades
O mesmo princípio pode ser aplicado a diferentes produtos.
Se uma adega inicia o dia com 60 latas de cerveja e vende 18 unidades, o saldo esperado passa para 42. Dessa maneira, o responsável consegue consultar uma quantidade mais próxima do estoque existente sem precisar atualizar outra planilha depois de cada venda.
Registro dos recebimentos
Além de saber o que foi vendido, também é necessário identificar como o valor foi recebido.
Uma mesma adega pode trabalhar com diferentes formas de pagamento, como dinheiro, PIX, cartão de débito e cartão de crédito.
Ao registrar a modalidade utilizada, torna-se mais fácil realizar posteriormente a conferência das movimentações.
Imagine uma venda de R$ 150, dividida em R$ 50 em dinheiro e R$ 100 no cartão. Essa informação precisa estar vinculada à operação para que o fechamento seja realizado corretamente.
Assim, o processo deixa de ser apenas o registro de uma venda e passa a representar uma sequência integrada de acontecimentos: o produto sai do estoque, a operação é registrada e o recebimento passa a fazer parte do controle financeiro e do caixa.
Como organizar o cadastro de bebidas e produtos?
Um bom controle começa pela qualidade das informações cadastradas. Quando os produtos são registrados sem um padrão, localizar uma bebida, consultar preços, conferir quantidades ou analisar vendas pode se tornar uma tarefa mais demorada.
Em um Sistema para Adega, o cadastro deve permitir que cada item seja identificado com clareza. Isso é especialmente importante porque uma adega pode comercializar produtos muito parecidos, mas com diferenças de volume, embalagem, marca ou apresentação.
Uma cerveja de determinada marca, por exemplo, pode ser encontrada em lata de 350 ml, garrafa de 600 ml, long neck ou em embalagens com várias unidades. Mesmo pertencendo à mesma marca, cada apresentação possui características próprias e pode exigir um controle individual.
Por esse motivo, organizar o cadastro desde o início reduz problemas futuros e facilita atividades como vendas, compras, inventários e reposição de mercadorias.
Separação dos produtos por categorias
As categorias ajudam a agrupar mercadorias que possuem características semelhantes. Essa organização facilita tanto a localização durante uma venda quanto a análise do estoque.
Uma adega pode trabalhar com categorias como:
-
cervejas;
-
vinhos;
-
espumantes;
-
destilados;
-
refrigerantes;
-
sucos;
-
águas;
-
energéticos;
-
produtos complementares.
Dentro dessas categorias ainda podem existir subdivisões, dependendo da variedade comercializada.
No caso dos vinhos, por exemplo, podem existir produtos tintos, brancos, rosés e espumantes. Entre as cervejas, o estabelecimento pode trabalhar com diferentes estilos, marcas e tamanhos.
A categorização permite responder perguntas importantes, como quais grupos possuem maior quantidade disponível ou quais apresentam maior movimentação em determinado período.
Também facilita a organização das compras. Se a empresa perceber que a categoria de refrigerantes está com estoque reduzido, pode analisar quais produtos realmente precisam de reposição antes de realizar um novo pedido.
Cadastro de marcas e fornecedores
Além da categoria, registrar corretamente a marca facilita consultas e comparações entre produtos semelhantes.
Imagine uma adega que comercialize dezenas de cervejas diferentes. Se as marcas estiverem organizadas, será mais simples localizar os produtos disponíveis de determinado fabricante ou conferir quais apresentações estão cadastradas.
O fornecedor também deve fazer parte dessa organização.
Um mesmo estabelecimento pode comprar mercadorias de distribuidores diferentes. Registrar essa informação ajuda a identificar de onde determinado produto costuma ser adquirido e facilita futuras consultas relacionadas às compras.
Entre os dados que podem ser organizados estão:
-
nome ou identificação do fornecedor;
-
produtos normalmente fornecidos;
-
histórico de compras;
-
valores registrados nas entradas;
-
datas dos últimos recebimentos.
Esse tipo de informação pode ajudar o responsável a consultar compras anteriores antes de realizar uma nova reposição.
Variações do mesmo produto precisam de atenção
Um erro comum no cadastro é considerar diferentes apresentações como se fossem exatamente o mesmo item.
Por exemplo, uma determinada cerveja pode estar disponível como:
-
garrafa de 600 ml;
-
long neck;
-
lata;
-
pack com várias unidades.
Cada opção possui quantidade, preço e movimentação próprios.
Se a adega possui 30 latas e 12 garrafas de 600 ml, não é adequado controlar tudo como um único saldo de 42 unidades. Caso contrário, pode ser difícil saber exatamente qual apresentação ainda está disponível.
O ideal é que cada item seja identificado de forma suficientemente clara para evitar confusão durante a venda e durante a contagem física do estoque.
Essa separação também melhora a análise de desempenho. O responsável pode descobrir, por exemplo, que a versão em lata possui grande saída enquanto a garrafa de outra apresentação permanece mais tempo armazenada.
Utilização do código de barras
O código de barras pode facilitar a localização dos produtos durante a operação.
Ao invés de pesquisar manualmente pela descrição, o atendente pode utilizar um leitor compatível para identificar o item cadastrado. Isso reduz o tempo necessário para localizar bebidas, principalmente em operações com grande variedade de produtos.
Para que esse processo funcione corretamente, o código precisa estar relacionado ao produto certo.
Se duas apresentações diferentes forem cadastradas incorretamente com a mesma identificação, podem ocorrer erros na venda e na movimentação do estoque.
Por isso, é importante conferir o cadastro antes de começar a utilização diária.
Além de acelerar o atendimento, o código de barras pode ajudar a reduzir erros de seleção quando existem produtos com nomes parecidos.
Padronização das descrições dos produtos
As descrições precisam seguir um padrão fácil de compreender.
Cadastrar o mesmo produto como "Cerveja X", "Cerv X" e "Cerveja X 350" pode criar registros duplicados e dificultar consultas.
Uma forma mais organizada seria utilizar uma estrutura contendo informações importantes, como:
Marca + tipo do produto + volume + apresentação
Assim, a descrição pode indicar com clareza exatamente qual item está sendo movimentado.
A padronização também facilita inventários, relatórios e pesquisas. Quem consultar o sistema consegue identificar o produto sem depender de abreviações conhecidas apenas por uma pessoa.
Como controlar o estoque de uma adega corretamente?
Depois que os produtos estão organizados, o próximo passo é registrar corretamente todas as movimentações.
O estoque não deve ser visto apenas como uma quantidade cadastrada. Ele é resultado das entradas e saídas realizadas ao longo da operação.
Se uma mercadoria entra e não é registrada, o saldo ficará menor do que a quantidade física. Se um produto sair sem baixa, acontecerá o contrário: o sistema indicará uma quantidade maior do que realmente existe.
Por isso, um Sistema para Adega precisa ser utilizado de maneira consistente durante compras, vendas, devoluções, perdas e outros movimentos.
Entradas de estoque
As entradas representam situações em que a quantidade disponível aumenta.
A compra de mercadorias é um dos exemplos mais comuns. Quando chegam novas bebidas do fornecedor, as quantidades efetivamente recebidas devem ser registradas.
Também podem existir entradas relacionadas a devoluções ou ajustes autorizados.
Por exemplo, se um produto vendido retorna ao estoque em condições adequadas para comercialização e o processo da empresa permitir essa movimentação, o saldo pode precisar ser atualizado.
O importante é que cada entrada tenha uma origem identificável. Isso ajuda a compreender posteriormente por que determinada quantidade foi adicionada.
Saídas de estoque
As saídas reduzem o saldo disponível e não acontecem apenas durante as vendas.
Entre os principais motivos estão:
-
vendas;
-
perdas;
-
quebras;
-
vencimentos;
-
ajustes;
-
devoluções ao fornecedor.
Imagine que uma garrafa seja quebrada durante a movimentação no depósito. Se ela for simplesmente descartada sem registro, continuará aparecendo como disponível.
O mesmo ocorre com produtos vencidos ou avariados.
Registrar a saída permite que o saldo permaneça mais próximo da realidade e também ajuda a identificar quanto está sendo perdido por diferentes motivos.
Por que acompanhar o saldo disponível?
O saldo mostra quantas unidades de determinado produto estão registradas como disponíveis.
Essa informação influencia diretamente vendas e compras.
Se o controle indicar que existem duas unidades de determinado vinho, o responsável pode verificar se é necessário realizar uma nova compra. Da mesma maneira, uma quantidade elevada pode indicar que ainda não há necessidade de reposição.
Considere o seguinte exemplo:
Estoque inicial: 40 unidades
Entrada de compra: 24 unidades
Vendas: 18 unidades
Perda registrada: 2 unidades
Saldo esperado: 44 unidades
Quando todas as movimentações são registradas, torna-se mais fácil entender como o saldo atual foi formado.
Estoque mínimo e planejamento da reposição
O estoque mínimo representa uma quantidade de referência que pode ajudar a identificar o momento de analisar uma nova compra.
Ele não precisa ser igual para todos os produtos.
Uma cerveja vendida diariamente pode exigir uma quantidade mínima maior do que um vinho com baixa frequência de saída.
Para definir essa referência, podem ser considerados fatores como:
-
volume médio de vendas;
-
frequência de reposição;
-
prazo de entrega do fornecedor;
-
espaço disponível;
-
sazonalidade;
-
importância do produto para as vendas.
Se determinado energético possui estoque mínimo definido em 15 unidades e o saldo chegar a 10, o responsável pode analisar a necessidade de reposição antes que o produto acabe.
Estoque físico e estoque registrado
O estoque físico representa o que realmente está disponível nas prateleiras, geladeiras, depósitos ou demais locais de armazenamento.
Já o estoque registrado corresponde às quantidades apresentadas pelo controle utilizado pela empresa.
Os dois valores precisam permanecer o mais próximos possível.
Quando aparecem diferenças frequentes, é importante investigar as causas. Entre elas podem estar vendas sem baixa, entradas incorretas, perdas não registradas, erros de contagem ou produtos cadastrados de maneira duplicada.
Manter essa proximidade aumenta a confiança nas informações utilizadas para vendas e compras.
Histórico das movimentações
Além de apresentar o saldo atual, é importante conseguir entender como ele foi formado.
Um histórico pode registrar informações como:
-
data da movimentação;
-
produto;
-
quantidade;
-
tipo de movimento;
-
saldo anterior;
-
saldo posterior.
Imagine que determinado vinho possuía 20 unidades e passou a apresentar apenas 12. Consultando o histórico, o responsável pode verificar se ocorreram vendas, perdas, devoluções ou ajustes durante o período.
Esse acompanhamento é importante principalmente quando surgem divergências.
Em vez de simplesmente alterar o saldo para coincidir com a contagem física, é possível analisar os registros anteriores e tentar identificar onde ocorreu a diferença. Dessa maneira, o controle passa a servir não apenas para mostrar quantidades, mas também para acompanhar toda a movimentação das mercadorias.
Principais controles de uma adega
Administrar uma adega exige acompanhar diferentes áreas da operação ao mesmo tempo. Não basta apenas registrar o que foi vendido, pois cada venda pode gerar reflexos no estoque, no caixa e posteriormente nas decisões de compra.
Quando esses controles são realizados de forma separada, aumenta a possibilidade de informações divergentes. Um produto pode aparecer como disponível no estoque mesmo depois de ter sido vendido, uma compra pode ser realizada sem considerar a quantidade já armazenada ou o caixa pode apresentar diferenças porque algum recebimento não foi registrado corretamente.
Por isso, um Sistema para Adega pode ajudar a reunir essas informações e criar um fluxo mais organizado entre as atividades realizadas diariamente.
| Controle | O que acompanhar | Exemplo prático |
|---|---|---|
| Cadastro de produtos | Bebidas, categorias, marcas e preços | Cadastrar vinho tinto 750 ml |
| Estoque | Entradas, saídas e saldo | Conferir quantas garrafas estão disponíveis |
| Compras | Pedidos e recebimentos | Comprar cervejas próximas do estoque mínimo |
| Vendas | Produtos, quantidades e valores | Registrar três garrafas em uma venda |
| Caixa | Entradas e saídas financeiras | Conferir recebimentos do dia |
| Perdas | Quebras, vencimentos e avarias | Registrar uma garrafa quebrada |
| Inventário | Estoque físico x registrado | Encontrar diferenças na contagem |
| Indicadores | Giro, vendas e produtos parados | Identificar bebidas com pouca saída |
Por que esses controles precisam estar conectados?
Cada etapa da operação influencia outra. Quando um produto é comprado, por exemplo, ele precisa entrar no estoque. Depois, quando ocorre a venda, a quantidade disponível deve diminuir. O valor recebido também precisa fazer parte da movimentação financeira correspondente.
Um fluxo simplificado pode ser representado da seguinte maneira:
Compra → Recebimento → Entrada no estoque → Venda → Baixa no estoque → Recebimento → Caixa
Quando essas informações estão relacionadas, reduz-se a necessidade de registrar a mesma operação várias vezes.
Imagine que uma adega receba 48 unidades de uma determinada cerveja. Se a compra for registrada de forma integrada ao controle de estoque, o saldo pode ser atualizado a partir do recebimento da mercadoria.
Posteriormente, se dez unidades forem vendidas, a movimentação da venda deve refletir a redução correspondente no estoque.
Assim, em vez de registrar a venda e depois abrir outro controle para diminuir manualmente a quantidade disponível, o processo pode ocorrer de forma conectada, conforme as funcionalidades utilizadas pela empresa.
Cadastro de produtos como base dos controles
A integração começa no cadastro.
Se um produto estiver duplicado ou registrado de maneiras diferentes, todo o restante do processo pode ser prejudicado.
Por exemplo, imagine que a mesma cerveja esteja cadastrada como:
-
Cerveja Marca X 350 ml;
-
Marca X lata;
-
Cerveja X 350;
-
Cerveja Marca X.
Caso esses registros representem exatamente o mesmo produto, as vendas podem ser distribuídas entre vários cadastros diferentes.
Com isso, o estoque também pode ficar dividido e dificultar a consulta da quantidade realmente disponível.
Por isso, cadastrar corretamente nome, categoria, apresentação, volume, preço e demais informações é importante antes mesmo de começar a movimentar o produto.
Estoque e vendas precisam acompanhar a mesma operação
Uma das integrações mais importantes está entre venda e estoque.
Quando uma bebida é vendida, o saldo precisa refletir essa saída.
Considere este exemplo:
Estoque disponível: 35 unidades
Venda realizada: 6 unidades
Novo saldo esperado: 29 unidades
Se a venda for registrada, mas o estoque continuar mostrando 35 unidades, o responsável pode acreditar que possui mais mercadorias do que realmente existem.
Esse tipo de divergência pode provocar problemas durante novas vendas e também durante a reposição.
Uma informação de estoque confiável depende, portanto, do registro correto de todas as saídas.
Compras devem considerar o estoque disponível
O controle de compras também precisa estar relacionado às quantidades existentes.
Comprar apenas pela percepção visual pode fazer com que alguns produtos sejam adquiridos em excesso enquanto outros ficam próximos de acabar.
Antes de realizar um novo pedido, é interessante consultar informações como:
-
saldo atual;
-
estoque mínimo;
-
quantidade vendida;
-
últimas entradas;
-
frequência de reposição;
-
produtos com pouca saída.
Imagine uma cerveja com estoque mínimo de 20 unidades. Se restarem apenas oito, pode ser necessário avaliar uma nova compra.
Por outro lado, se determinado vinho possui 45 garrafas disponíveis e apresenta poucas vendas, realizar outra compra sem verificar esse saldo pode aumentar ainda mais a quantidade parada.
Caixa e vendas precisam apresentar informações compatíveis
O controle do caixa também precisa acompanhar as vendas realizadas.
Não basta saber que determinado valor foi vendido. É necessário identificar como os pagamentos foram recebidos.
Uma venda pode ser paga por:
-
dinheiro;
-
PIX;
-
cartão de débito;
-
cartão de crédito;
-
combinação de formas de pagamento, quando permitido.
Se uma venda no valor de R$ 180 for recebida por PIX, essa informação deve estar corretamente relacionada à movimentação.
Dessa maneira, durante a conferência, torna-se mais simples comparar as vendas realizadas com os recebimentos registrados.
Quando os registros são feitos separadamente, cresce a necessidade de conferências manuais para entender de onde veio cada valor.
Perdas também precisam movimentar o estoque
Nem toda saída de mercadoria representa uma venda.
Em uma adega, podem ocorrer situações como garrafas quebradas, produtos vencidos, embalagens danificadas ou outras perdas.
Imagine que existam 20 garrafas de determinada bebida e duas sejam quebradas.
Se essa perda não for registrada, o controle continuará indicando 20 unidades, apesar de existirem apenas 18 fisicamente.
Registrar o motivo da saída também ajuda a compreender as causas das divergências.
Ao longo do tempo, a empresa pode perceber se existem muitas perdas provocadas por quebra, validade ou avarias e avaliar quais processos precisam de maior atenção.
Inventário como forma de verificar a qualidade dos registros
Mesmo utilizando controles integrados, é importante realizar conferências periódicas.
O inventário permite comparar o que está fisicamente armazenado com aquilo que está registrado.
Por exemplo:
Estoque registrado: 62 unidades
Estoque físico: 59 unidades
Diferença: 3 unidades
Nesse caso, o ideal é analisar as movimentações antes de simplesmente alterar o saldo.
A diferença pode ter surgido por uma venda não registrada, quebra, erro na entrada de mercadoria ou falha durante uma contagem anterior.
Quando compras, vendas, estoque e perdas possuem históricos organizados, encontrar a origem dessas diferenças se torna mais simples.
Indicadores dependem de informações confiáveis
Os dados registrados durante as operações também ajudam na análise dos resultados.
É possível acompanhar quais produtos possuem maior saída, quais estão próximos do estoque mínimo e quais permanecem armazenados por longos períodos.
Por exemplo, um estabelecimento pode descobrir que determinadas cervejas precisam ser repostas semanalmente enquanto alguns destilados permanecem meses sem movimentação significativa.
Essas informações podem auxiliar no planejamento das próximas compras e na definição da quantidade adequada para cada produto.
Para que os indicadores realmente sejam úteis, porém, os registros precisam estar atualizados. Uma venda sem baixa, uma compra não registrada ou uma perda ignorada pode alterar os resultados das análises.
Como reduzir lançamentos duplicados
Um dos principais benefícios de integrar os controles está justamente na redução de registros repetidos.
Em uma operação totalmente separada, a empresa pode precisar:
-
registrar a compra;
-
informar novamente a entrada no estoque;
-
registrar a venda;
-
reduzir manualmente o estoque;
-
lançar o recebimento;
-
atualizar outro controle financeiro.
Além de exigir mais tempo, esse processo aumenta as oportunidades de erro.
Com um Sistema para Adega que integre essas etapas, uma informação registrada em determinada operação pode alimentar os controles relacionados, evitando que o usuário precise digitar novamente os mesmos dados em diferentes locais.
Assim, vendas, estoque, compras, caixa, perdas e inventários deixam de funcionar como controles isolados e passam a fazer parte de uma sequência operacional conectada, facilitando consultas, conferências e decisões do dia a dia.
Como controlar vendas e agilizar o atendimento na adega?
O processo de venda em uma adega precisa ser simples para quem atende e confiável para quem administra o negócio. Quanto mais organizada estiver essa rotina, menor tende a ser o tempo necessário para localizar produtos, consultar preços, registrar pagamentos e atualizar as quantidades disponíveis.
Em períodos de maior movimento, como finais de semana, feriados e datas comemorativas, qualquer dificuldade na identificação de uma bebida pode aumentar filas e tornar o atendimento mais demorado. Por isso, é importante que os produtos estejam corretamente cadastrados e possam ser encontrados de diferentes maneiras.
Um Sistema para Adega pode ajudar a organizar esse processo desde a pesquisa do item até a finalização da venda, relacionando produtos, valores, pagamentos e movimentações de estoque.
Localização rápida dos produtos
Uma adega pode trabalhar com grande variedade de cervejas, vinhos, destilados, refrigerantes, energéticos e produtos complementares. Quando o estabelecimento possui muitos itens cadastrados, depender apenas da digitação do nome completo pode tornar a busca menos prática.
A localização pode ser realizada por diferentes informações, como:
-
código interno;
-
descrição;
-
código de barras;
-
categoria.
O código interno pode ser útil para produtos conhecidos pelos atendentes. A descrição ajuda quando é necessário pesquisar pelo nome ou apresentação da bebida. O código de barras facilita a identificação utilizando um leitor compatível, enquanto a categoria permite filtrar determinados grupos.
Imagine que um cliente solicite uma cerveja long neck de determinada marca. O atendente pode pesquisar pelo nome, localizar pela categoria de cervejas ou utilizar diretamente o código de barras do produto.
Ter diferentes formas de pesquisa reduz o risco de selecionar uma apresentação incorreta.
Isso é importante principalmente quando existem produtos muito semelhantes, como uma mesma cerveja comercializada em lata de 350 ml, long neck e garrafa de 600 ml.
Consulta de preços atualizados
Depois de localizar o produto, o preço utilizado na venda precisa estar correto.
Manter valores atualizados evita situações em que o preço informado ao cliente seja diferente daquele registrado posteriormente na operação.
Esse cuidado também reduz a dependência de etiquetas, anotações ou consultas em planilhas separadas.
Por exemplo, se uma garrafa de vinho teve seu preço alterado recentemente, essa atualização precisa estar refletida no cadastro utilizado durante a venda. Caso contrário, o atendente pode utilizar um valor antigo.
Uma rotina organizada de preços ajuda a manter consistência entre cadastro e atendimento.
Também é importante verificar periodicamente produtos que tiveram alterações de custo, mudanças comerciais ou reajustes definidos pelo estabelecimento.
Regras para aplicação de descontos
Os descontos precisam ser controlados para evitar que cada venda utilize valores diferentes sem um critério definido.
Dependendo da operação, podem existir limites ou condições específicas para concessão de descontos.
É importante definir questões como:
-
quais produtos podem receber desconto;
-
qual percentual pode ser aplicado;
-
quem possui autorização para alterar valores;
-
em quais situações a alteração pode ocorrer;
-
como o desconto fica registrado na venda.
Imagine um produto com preço de venda de R$ 100. Se um desconto de 10% for autorizado, o valor final será de R$ 90.
O problema surge quando alterações são realizadas sem critérios ou sem registro. Isso pode dificultar posteriormente a análise do faturamento e a conferência dos valores praticados.
Por isso, o desconto deve fazer parte de uma rotina padronizada.
Formas de pagamento
Depois de registrar os produtos, é necessário indicar como o cliente realizará o pagamento.
Entre as formas mais comuns estão:
-
dinheiro;
-
PIX;
-
cartão de débito;
-
cartão de crédito;
-
outras modalidades utilizadas pelo estabelecimento.
Registrar corretamente a forma de pagamento é importante para a conferência posterior do caixa.
Considere uma venda de R$ 200. O cliente pode pagar integralmente por PIX ou, caso a operação permita, dividir o pagamento entre diferentes modalidades.
Por exemplo:
R$ 80 em dinheiro
R$ 120 no cartão de crédito
Nesse caso, o valor total da venda continua sendo R$ 200, mas os recebimentos precisam estar identificados de acordo com a modalidade utilizada.
Essa separação facilita a conferência dos valores ao final do período.
Atualização do estoque depois da venda
Uma venda não deve afetar apenas o faturamento. Ela também representa a saída física de mercadorias.
Quando vendas e estoque estão integrados, a quantidade vendida pode ser descontada do saldo disponível.
Um exemplo simples:
Estoque inicial: 18 garrafas
Venda: 4 garrafas
Novo saldo: 14 garrafas
Essa atualização permite que outros usuários consultem uma quantidade mais próxima da realidade.
Imagine que durante um sábado sejam realizadas várias vendas do mesmo energético. Se cada operação reduzir automaticamente o saldo correspondente, o responsável pode acompanhar ao longo do dia quanto ainda está disponível.
Isso também ajuda no planejamento de reposição.
Se o produto estiver próximo do estoque mínimo, uma compra poderá ser analisada antes que ocorra a falta da mercadoria.
Atenção aos cancelamentos
Nem toda venda registrada permanece válida.
Pode acontecer de uma operação precisar ser cancelada por diferentes motivos. Nessas situações, não basta simplesmente apagar a informação sem considerar os movimentos relacionados.
Se a venda já provocou uma baixa no estoque, o cancelamento pode exigir a devolução da quantidade ao saldo, conforme o processo utilizado.
Imagine:
Estoque antes da venda: 25 unidades
Venda registrada: 3 unidades
Saldo após a venda: 22 unidades
Se a venda for totalmente cancelada e os produtos permanecerem disponíveis para comercialização, o estoque precisa refletir novamente as 25 unidades.
O mesmo cuidado deve existir com os registros financeiros relacionados à operação.
Como tratar devoluções
As devoluções também precisam ser registradas com atenção.
Nem todo produto devolvido necessariamente retorna ao estoque disponível. É necessário avaliar a condição da mercadoria e o procedimento definido pela empresa.
Uma garrafa lacrada e em condições adequadas pode ter tratamento diferente de um produto aberto, danificado ou impróprio para nova comercialização.
Por isso, a movimentação precisa refletir o que realmente ocorreu.
O importante é evitar que cancelamentos e devoluções gerem diferenças entre vendas, estoque e valores financeiros.
Como fazer o controle de caixa de uma adega?
O controle de caixa permite acompanhar o dinheiro e outras movimentações financeiras relacionadas às vendas realizadas durante determinado período.
Um ponto importante é compreender que faturamento e dinheiro disponível no caixa não significam necessariamente a mesma coisa.
Uma adega pode realizar R$ 5.000 em vendas durante um dia, mas isso não significa que existam R$ 5.000 em dinheiro físico no caixa.
Parte das vendas pode ter sido paga por PIX, cartão de débito ou crédito.
Além disso, podem ter ocorrido sangrias, suprimentos ou outras movimentações devidamente registradas.
Por isso, o Sistema para Adega deve permitir acompanhar o caixa de forma separada e organizada.
Abertura de caixa
A abertura representa o início da operação do caixa.
Normalmente, pode existir um valor inicial destinado principalmente ao troco.
Imagine que o estabelecimento comece o dia com R$ 200 disponíveis em dinheiro.
Esse valor não representa uma venda. Ele corresponde ao saldo inicial utilizado para iniciar a operação.
Registrar corretamente essa quantia é importante para que o fechamento posterior consiga considerar de onde vieram os valores existentes.
Entradas relacionadas às vendas
Ao longo do dia, as vendas podem gerar diferentes recebimentos.
Uma venda paga em dinheiro aumenta o valor físico disponível no caixa. Já uma operação paga por PIX ou cartão possui outro tipo de registro financeiro.
Por isso, é necessário separar corretamente cada modalidade.
Por exemplo:
Venda 1: R$ 80 em dinheiro
Venda 2: R$ 120 em PIX
Venda 3: R$ 200 no cartão de crédito
O faturamento dessas três operações é de R$ 400, mas apenas R$ 80 entraram fisicamente em dinheiro no caixa.
Essa diferença demonstra por que faturamento não deve ser confundido com saldo em espécie.
Registro das saídas
Também podem ocorrer movimentações que reduzem determinados valores do caixa.
Essas saídas precisam ser registradas apenas quando realmente fazem parte do processo definido pela empresa.
O objetivo é permitir que, durante a conferência, seja possível explicar por que determinado valor não está mais disponível.
Movimentações sem registro dificultam o fechamento e podem gerar diferenças que precisam ser investigadas posteriormente.
O que é sangria de caixa?
A sangria representa uma retirada de valores do caixa durante a operação.
Pode ser utilizada, por exemplo, quando existe uma quantidade elevada de dinheiro e parte desse valor precisa ser retirada seguindo os procedimentos internos do estabelecimento.
Imagine que, ao longo do dia, o caixa acumule R$ 1.500 em espécie e seja realizada uma sangria de R$ 1.000.
Depois da retirada, esse valor não deve mais ser esperado fisicamente no caixa.
Por isso, a sangria precisa ser registrada.
Um controle adequado deve permitir identificar informações como valor, momento da movimentação e demais dados necessários para a conferência.
O que é suprimento de caixa?
O suprimento ocorre quando um valor adicional é colocado no caixa.
Um exemplo comum é a necessidade de aumentar o dinheiro disponível para troco.
Imagine que o caixa tenha poucas notas de menor valor e sejam adicionados R$ 100 para continuar o atendimento.
Essa entrada não representa faturamento. É apenas uma movimentação que aumenta o saldo disponível.
Registrar o suprimento evita que, no fechamento, o valor adicional pareça uma sobra sem explicação.
Como realizar o fechamento de caixa?
No final do período, é necessário comparar as movimentações registradas com os valores efetivamente encontrados.
Entre os dados que podem fazer parte da conferência estão:
-
valor inicial;
-
vendas realizadas;
-
recebimentos;
-
sangrias;
-
suprimentos;
-
saldo esperado.
Considere uma situação simplificada:
Valor inicial: R$ 200
Recebimentos em dinheiro: R$ 900
Suprimento: R$ 100
Sangria: R$ 700
Nesse exemplo, o valor esperado em dinheiro seria de R$ 500.
Esse cálculo permite comparar o saldo previsto com aquilo que realmente está disponível fisicamente.
As demais formas de pagamento também precisam ser analisadas de acordo com seus respectivos registros.
Como identificar diferenças de caixa?
Uma diferença de caixa aparece quando o saldo encontrado não corresponde ao valor esperado.
Se o controle indicar que deveriam existir R$ 500 em dinheiro, mas a conferência encontrar R$ 480, existe uma diferença de R$ 20.
Antes de realizar qualquer ajuste, é importante investigar possíveis causas.
Entre as situações que podem provocar divergências estão:
-
venda registrada com forma de pagamento incorreta;
-
troco informado ou entregue incorretamente;
-
sangria não registrada;
-
suprimento sem lançamento;
-
valor inicial informado de maneira errada;
-
recebimento não registrado corretamente;
-
erro durante a própria contagem.
O histórico das movimentações ajuda nessa verificação.
Quando vendas, formas de pagamento, sangrias e suprimentos estão devidamente registrados, torna-se mais fácil acompanhar o caminho dos valores e localizar possíveis inconsistências durante o fechamento.
Como controlar compras e reposição de bebidas?
Comprar mercadorias no momento certo é uma das atividades mais importantes na gestão de uma adega. Se a reposição ocorrer tarde demais, produtos procurados pelos clientes podem faltar. Por outro lado, compras em excesso podem ocupar espaço, imobilizar dinheiro e aumentar o risco de mercadorias permanecerem paradas.
Por isso, compras e estoque precisam trabalhar de forma relacionada. Antes de fazer um novo pedido, é importante analisar o que já existe armazenado, o ritmo de saída dos produtos e a necessidade real de reposição.
Um Sistema para Adega pode auxiliar nessa rotina ao reunir informações sobre quantidades disponíveis, movimentações anteriores e histórico de vendas.
Como identificar a necessidade de compra?
A decisão de comprar não deve considerar apenas aquilo que visualmente parece estar acabando. Alguns produtos podem possuir poucas unidades, mas apresentar baixa procura, enquanto outros podem ter uma quantidade maior e ainda assim precisar de reposição rápida por causa do volume de vendas.
Entre as informações que podem ser analisadas estão:
-
estoque atual;
-
estoque mínimo;
-
histórico de vendas;
-
giro do produto;
-
tempo de entrega do fornecedor.
O estoque atual mostra quantas unidades ainda estão disponíveis. Já o estoque mínimo funciona como uma referência para indicar quando determinada mercadoria começa a chegar a uma quantidade que merece atenção.
O histórico de vendas ajuda a entender se aquele item realmente possui saída frequente. O giro demonstra a velocidade com que as unidades são vendidas, enquanto o prazo de entrega do fornecedor ajuda a calcular com antecedência quando iniciar uma nova compra.
Imagine uma cerveja que venda aproximadamente dez unidades por dia e tenha prazo de reposição de três dias. Esperar restarem apenas cinco unidades para realizar o pedido pode provocar falta da mercadoria antes da chegada da nova compra.
Estoque mínimo como apoio à reposição
Definir uma quantidade mínima para produtos importantes facilita a identificação das necessidades de compra.
Suponha que determinada cerveja tenha estoque mínimo de 20 unidades e, após as vendas dos últimos dias, restem apenas oito.
Nesse caso, a reposição pode receber maior prioridade.
Isso não significa que todo produto precisa ser comprado automaticamente assim que chegar ao mínimo. A informação serve como um alerta para que o responsável avalie outros fatores.
Pode ser necessário considerar, por exemplo:
-
quantidade disponível no fornecedor;
-
consumo médio;
-
dias de maior movimento;
-
promoções planejadas;
-
espaço para armazenamento;
-
quantidade que já está sendo entregue.
O estoque mínimo, portanto, funciona melhor quando utilizado junto com outras informações da operação.
Produtos de alto giro
Algumas bebidas possuem uma saída muito maior do que outras.
Cervejas populares, refrigerantes, águas, energéticos ou determinados destilados podem apresentar vendas frequentes dependendo do perfil da adega.
Esses produtos precisam de acompanhamento constante porque podem chegar rapidamente a uma quantidade crítica.
Imagine dois produtos:
Produto A: 60 unidades disponíveis e venda média de 20 unidades por dia.
Produto B: 20 unidades disponíveis e venda média de duas unidades por semana.
Mesmo que o Produto A possua três vezes mais unidades em estoque, sua necessidade de reposição pode ser muito maior.
Por isso, olhar apenas para a quantidade disponível pode levar a decisões incorretas.
A análise do giro ajuda a identificar quais itens precisam de compras mais frequentes e quais podem trabalhar com um intervalo maior entre as reposições.
Produtos de baixo giro
Também é importante identificar mercadorias que permanecem por muito tempo no estoque.
Comprar grandes quantidades de produtos com baixa saída pode gerar diversos problemas.
Entre eles estão:
-
ocupação desnecessária do espaço de armazenamento;
-
capital parado em mercadorias;
-
aumento do risco de vencimento;
-
necessidade de descontos para estimular a saída;
-
dificuldade para renovar o mix de produtos.
Imagine um vinho que tenha 30 garrafas disponíveis, mas venda apenas duas unidades por mês. Fazer outra compra sem verificar o estoque e o histórico de vendas pode aumentar ainda mais a quantidade parada.
Nesse caso, pode ser mais adequado aguardar a redução do saldo antes de realizar uma nova reposição.
Organização dos fornecedores
O cadastro dos fornecedores também contribui para tornar o processo de compras mais organizado.
Uma adega pode adquirir cervejas de determinado distribuidor, vinhos de outro fornecedor e produtos complementares de empresas diferentes.
Manter essas informações registradas facilita consultas futuras.
Entre os dados que podem ser organizados estão:
-
identificação do fornecedor;
-
produtos normalmente adquiridos;
-
datas das compras anteriores;
-
quantidades compradas;
-
valores registrados;
-
prazos de entrega;
-
condições comerciais utilizadas.
Essa organização ajuda a consultar o histórico antes de realizar um novo pedido.
Se determinado fornecedor costuma levar cinco dias para entregar, por exemplo, essa informação pode ser considerada no momento de planejar a reposição.
Recebimento e conferência das mercadorias
O processo de compra não termina quando o pedido é realizado. A etapa de recebimento é essencial para garantir que aquilo que entrou no estoque corresponde ao que realmente foi entregue.
No momento da chegada das mercadorias, é importante conferir:
-
produtos recebidos;
-
quantidades;
-
apresentações;
-
condições das embalagens;
-
valores;
-
possíveis faltas ou divergências.
Imagine que tenham sido compradas 48 garrafas de determinada cerveja, mas o fornecedor entregue apenas 42.
Se forem lançadas 48 unidades no estoque sem a conferência física, o sistema passará a indicar seis unidades que nunca chegaram ao estabelecimento.
Essa diferença poderá aparecer posteriormente durante um inventário.
Por isso, a entrada deve refletir a quantidade efetivamente recebida.
Como controlar validade, perdas, quebras e produtos parados?
Além de comprar e vender, uma adega precisa acompanhar aquilo que pode gerar perdas.
Mercadorias vencidas, garrafas quebradas, latas danificadas e produtos com pouca saída representam situações que podem reduzir a rentabilidade da operação quando não são identificadas e registradas.
Um bom controle não deve considerar apenas o que entra e o que é vendido. Também é necessário registrar o que deixou de estar disponível por outros motivos.
Com um Sistema para Adega, essas movimentações podem ser organizadas para que o saldo permaneça mais próximo do estoque físico.
Controle de validade
Alguns produtos comercializados em adegas possuem prazos de validade que precisam ser acompanhados.
Cervejas, refrigerantes, energéticos, sucos, águas e outros produtos podem perder as condições adequadas de comercialização após determinado período.
Quando as mercadorias não são acompanhadas, produtos mais novos podem ser vendidos primeiro enquanto os lotes mais antigos permanecem armazenados.
Por isso, é importante criar uma rotina de conferência.
Ela pode considerar:
-
data de validade;
-
data de entrada;
-
quantidade disponível;
-
localização da mercadoria;
-
produtos próximos do vencimento.
Quanto antes esses itens forem identificados, maior será a possibilidade de tomar decisões antes que se transformem em perda.
Mercadorias próximas do vencimento
Produtos próximos da validade merecem atenção especial.
Imagine que uma adega tenha 40 unidades de uma bebida com vencimento próximo, mas venda normalmente apenas cinco unidades por semana.
Se essa situação não for identificada com antecedência, parte do estoque pode vencer antes de ser comercializada.
A análise pode ajudar o estabelecimento a evitar novas compras daquele item enquanto ainda existe quantidade suficiente armazenada.
Também pode facilitar a organização física, deixando produtos mais antigos em posições que favoreçam sua saída antes das mercadorias recebidas posteriormente.
O importante é não esperar o vencimento acontecer para começar a acompanhar o produto.
Registro de garrafas quebradas
Garrafas de vidro estão sujeitas a quebras durante recebimento, movimentação, armazenamento ou organização das prateleiras.
Considere que o sistema indique dez garrafas disponíveis e uma delas seja quebrada durante a movimentação no depósito.
Se a perda não for registrada, o estoque continuará indicando dez unidades, mesmo existindo apenas nove fisicamente.
Com o passar do tempo, várias ocorrências desse tipo podem gerar diferenças significativas.
Por isso, quebras devem ser registradas como saídas específicas, diferenciando-as das vendas.
Latas danificadas e embalagens comprometidas
Nem toda perda acontece por quebra completa do produto.
Também podem existir:
-
latas amassadas;
-
tampas danificadas;
-
rótulos comprometidos;
-
embalagens abertas;
-
packs rasgados;
-
garrafas com vazamento.
Dependendo da situação, o item pode deixar de estar disponível para venda.
Quando isso acontece, ele não deve simplesmente desaparecer da prateleira sem que o estoque seja atualizado.
A movimentação precisa indicar que houve uma avaria.
Por que registrar as avarias?
O registro de avarias ajuda a manter o estoque correto, mas também permite entender por que as perdas estão acontecendo.
Imagine que durante três meses sejam registradas várias garrafas quebradas no mesmo local de armazenamento.
Esse histórico pode indicar a necessidade de revisar a forma como os produtos estão organizados ou movimentados.
Da mesma maneira, se frequentemente chegam embalagens danificadas de um determinado recebimento, os registros podem ajudar a identificar o problema e conferir futuras entregas com maior atenção.
Produtos parados no estoque
Produtos parados representam mercadorias que permanecem armazenadas por um período maior do que o esperado.
Nem sempre um item parado está vencido ou danificado. Ele simplesmente pode possuir pouca procura.
O problema é que grandes quantidades de mercadorias com baixa saída ocupam espaço e utilizam recursos financeiros que poderiam ser direcionados a produtos de maior giro.
Para identificar essas situações, é possível analisar:
-
data da última venda;
-
quantidade disponível;
-
vendas por período;
-
tempo desde a última entrada;
-
frequência de movimentação.
Se determinado destilado possui 25 unidades no estoque e nenhuma venda foi registrada nos últimos meses, pode ser importante revisar a necessidade de novas compras desse produto.
Registro das perdas e seus motivos
Toda perda relevante deve possuir um motivo identificável.
Em vez de apenas reduzir manualmente o saldo, o ideal é registrar por que o produto deixou de estar disponível.
Os motivos podem incluir:
-
quebra;
-
vencimento;
-
avaria;
-
dano durante armazenamento;
-
diferença identificada em inventário;
-
outras situações previstas pela operação.
Esse histórico permite avaliar não apenas quanto foi perdido, mas também onde estão concentrados os principais problemas.
Se a maior parte das perdas estiver relacionada a vencimentos, por exemplo, a empresa pode precisar revisar as quantidades compradas e o giro dos produtos.
Se as quebras forem mais frequentes, pode ser necessário observar armazenamento e movimentação.
Dessa forma, validade, perdas, avarias e produtos parados deixam de ser problemas percebidos apenas no momento do inventário e passam a fazer parte do acompanhamento diário do estoque.
Como realizar inventário e corrigir diferenças de estoque?
Mesmo com todas as entradas e saídas registradas corretamente, é importante conferir periodicamente se as quantidades informadas no controle correspondem ao que realmente está armazenado. Essa verificação é realizada por meio do inventário.
O inventário ajuda a identificar diferenças antes que elas aumentem e prejudiquem compras, vendas e reposições. Se o controle indicar que existem 30 garrafas de determinado vinho, mas fisicamente forem encontradas apenas 26, existe uma divergência que precisa ser analisada.
Utilizar um Sistema para Adega facilita essa conferência porque permite comparar as quantidades contadas com os saldos registrados e consultar o histórico das movimentações quando aparecem diferenças.
O que é inventário de estoque?
O inventário é a contagem física das mercadorias disponíveis em determinado momento.
Na prática, significa verificar quantas unidades realmente existem nas prateleiras, geladeiras, câmaras, depósitos e outros espaços utilizados para armazenamento.
Essa quantidade é posteriormente comparada com o saldo apresentado pelo sistema.
Por exemplo:
Estoque registrado: 42 unidades
Estoque encontrado: 40 unidades
Diferença: 2 unidades
A existência de uma diferença não significa necessariamente que houve apenas um tipo de problema. Diversas movimentações realizadas anteriormente podem explicar a divergência.
Por isso, o inventário não deve ser apenas uma atividade para alterar quantidades. Ele também funciona como uma forma de avaliar a qualidade dos registros realizados durante a rotina.
Como realizar a conferência do estoque?
A contagem pode seguir uma sequência organizada:
Separar produtos → Contar → Comparar → Identificar diferenças → Investigar → Ajustar quando necessário
O primeiro passo é organizar os itens que serão conferidos. Produtos semelhantes precisam estar corretamente identificados para evitar que diferentes apresentações sejam somadas.
Uma cerveja em lata de 350 ml, por exemplo, não deve ser contada junto com a versão long neck da mesma marca se cada apresentação possuir cadastro próprio.
Depois da separação, realiza-se a contagem física e a comparação com o saldo registrado.
Quando os valores coincidirem, o item pode ser considerado conferido. Quando houver diferença, começa a etapa de investigação.
Principais causas das diferenças de estoque
Divergências podem acontecer por vários motivos. Entre os mais comuns estão:
-
venda sem baixa;
-
entrada não registrada;
-
produto cadastrado incorretamente;
-
erro de contagem;
-
quebra não registrada;
-
vencimento;
-
devolução;
-
lançamento duplicado.
Uma venda sem baixa faz com que o sistema indique uma quantidade maior do que realmente existe.
Já uma entrada não registrada pode provocar o efeito contrário. As mercadorias estão fisicamente disponíveis, mas não aparecem no saldo.
Também pode ocorrer uma movimentação registrada no produto errado.
Imagine duas versões da mesma cerveja: lata de 350 ml e garrafa de 600 ml. Se a venda da lata for registrada como garrafa, um cadastro ficará com unidades a mais e outro com unidades a menos.
Quebras e vencimentos não registrados
Quebras e vencimentos também estão entre as causas frequentes de divergência.
Considere que uma caixa contenha 12 garrafas e duas sejam quebradas durante o armazenamento. Se essa ocorrência não for registrada, o saldo continuará mostrando as 12 unidades.
Durante o próximo inventário, serão encontradas apenas dez.
O mesmo acontece quando produtos vencidos são retirados das prateleiras sem a respectiva movimentação.
Registrar essas ocorrências no momento em que acontecem reduz a quantidade de diferenças que precisam ser investigadas posteriormente.
Atenção aos lançamentos duplicados
Uma movimentação registrada duas vezes também altera o saldo incorretamente.
Imagine que sejam recebidas 30 unidades de um refrigerante. Por engano, a entrada é registrada duas vezes.
Fisicamente existem 30 unidades, mas o controle indicará 60.
Esse tipo de situação demonstra a importância de investigar a diferença antes de simplesmente modificar o estoque para chegar à quantidade encontrada.
Ao consultar as movimentações, pode ser possível identificar a duplicidade e entender exatamente onde ocorreu o problema.
Inventário por categorias
Nem sempre é necessário contar toda a adega de uma única vez.
Dependendo do tamanho da operação, a empresa pode organizar inventários por categorias.
Por exemplo:
-
cervejas em determinado dia;
-
vinhos em outro período;
-
destilados posteriormente;
-
refrigerantes e energéticos em outra conferência;
-
produtos complementares separadamente.
Esse modelo pode tornar o processo mais simples e permitir verificações mais frequentes.
Produtos de alto giro também podem receber atenção especial. Se determinada cerveja possui muitas movimentações diariamente, pode ser interessante realizar conferências em intervalos menores.
Já produtos com pouca movimentação podem seguir outra frequência.
Por que consultar o histórico antes de ajustar o saldo?
Encontrar uma diferença e imediatamente alterar a quantidade resolve apenas o saldo naquele momento, mas não necessariamente identifica o problema que provocou a divergência.
Imagine que o estoque registrado mostre 50 unidades, enquanto a contagem encontre 45.
Antes de ajustar cinco unidades, é interessante verificar:
-
últimas vendas;
-
entradas recentes;
-
devoluções;
-
perdas registradas;
-
ajustes anteriores;
-
possíveis lançamentos duplicados.
Se for encontrada uma venda de cinco unidades que não movimentou corretamente o estoque, a origem da divergência estará identificada.
O histórico também ajuda a perceber problemas recorrentes. Se diferenças semelhantes aparecem frequentemente no mesmo produto, pode existir uma falha no cadastro ou na rotina de movimentação.
Assim, o inventário se torna uma ferramenta de controle e investigação, e não apenas uma contagem periódica.
Quais relatórios e indicadores acompanhar em uma adega?
Registrar vendas, compras e movimentações de estoque gera uma grande quantidade de informações. Para que esses dados tenham utilidade, é importante transformá-los em consultas e indicadores que ajudem nas decisões diárias.
Relatórios podem mostrar quais bebidas vendem mais, quais permanecem paradas, quanto foi vendido em determinado período e quais itens precisam de reposição.
Um Sistema para Adega pode reunir essas informações para que o responsável consiga analisar a operação sem depender apenas de percepções ou anotações separadas.
Produtos mais vendidos
Conhecer os produtos com maior saída ajuda a entender o comportamento das vendas.
Essa análise pode considerar diferentes critérios:
-
quantidade;
-
valor;
-
categoria;
-
período.
Um produto pode liderar em quantidade vendida sem necessariamente representar o maior faturamento.
Por exemplo, uma cerveja pode registrar 300 unidades vendidas no mês, enquanto determinado vinho vende apenas 30 garrafas. Entretanto, dependendo dos preços, o vinho pode representar um valor relevante nas vendas.
Por isso, analisar quantidade e valor separadamente oferece uma visão mais completa.
Também é possível observar o desempenho por categoria, identificando se cervejas, vinhos, destilados ou outras bebidas apresentam maior participação em determinado período.
Produtos com pouca saída
Tão importante quanto conhecer os itens mais vendidos é identificar aqueles que quase não apresentam movimentação.
Produtos com baixa saída podem permanecer armazenados por longos períodos e ocupar espaço que poderia ser utilizado por mercadorias com maior procura.
Para identificar esses itens, podem ser observadas informações como:
-
data da última venda;
-
quantidade atual;
-
quantidade vendida no período;
-
tempo médio em estoque.
Imagine um destilado com 20 unidades disponíveis que teve apenas uma venda nos últimos dois meses.
Antes de realizar uma nova compra, essa informação merece ser analisada.
O acompanhamento também ajuda a identificar produtos que precisam de maior atenção por causa da validade.
Faturamento por período
O faturamento permite acompanhar o valor das vendas em diferentes intervalos.
A análise pode ser realizada por:
-
dia;
-
semana;
-
mês;
-
períodos personalizados.
Comparar períodos ajuda a identificar variações no movimento da adega.
Por exemplo, o estabelecimento pode perceber que determinados finais de semana apresentam vendas maiores ou que alguns meses possuem comportamento diferente por causa de datas comemorativas e sazonalidades.
O objetivo não é apenas observar um número isolado, mas entender como as vendas estão evoluindo ao longo do tempo.
O que é ticket médio?
O ticket médio representa quanto cada venda gera, em média, de faturamento.
Um exemplo ajuda a compreender.
Imagine que durante determinado período a adega realize 100 vendas que somem R$ 8.000.
Nesse caso, o valor médio por venda será de R$ 80.
Acompanhar esse indicador permite observar se os clientes estão comprando mais ou menos itens e valores em cada atendimento.
Também é interessante analisar o ticket médio juntamente com o número de vendas. Um faturamento maior pode acontecer porque houve mais clientes ou porque cada compra apresentou um valor médio superior.
Consulta do estoque disponível
O relatório de estoque ajuda a visualizar as quantidades atuais dos produtos cadastrados.
Essa consulta pode ser útil para verificar:
-
produtos disponíveis;
-
itens zerados;
-
quantidades por categoria;
-
mercadorias com saldo elevado;
-
produtos próximos da quantidade mínima.
Essa informação precisa estar atualizada para servir de apoio às decisões.
Se as entradas, vendas, perdas e devoluções não forem registradas corretamente, o relatório pode apresentar um cenário diferente daquele encontrado fisicamente.
Produtos próximos do estoque mínimo
Uma consulta específica dos itens próximos ou abaixo do estoque mínimo pode facilitar o planejamento de compras.
Imagine três produtos:
Cerveja A: mínimo de 30 unidades e saldo de 12.
Cerveja B: mínimo de 20 unidades e saldo de 18.
Vinho C: mínimo de 10 unidades e saldo de 25.
Nesse cenário, a Cerveja A pode exigir maior atenção, enquanto o Vinho C ainda possui quantidade acima da referência definida.
Essa análise pode ser combinada com o histórico de vendas para determinar quais produtos realmente precisam de reposição mais rápida.
Histórico de compras
Consultar compras anteriores ajuda a compreender como as mercadorias estão sendo repostas.
Entre as informações que podem ser analisadas estão:
-
produtos comprados;
-
quantidades;
-
fornecedores;
-
datas de entrada;
-
valores registrados;
-
frequência das compras.
Suponha que determinado produto seja comprado praticamente toda semana. Essa frequência pode indicar alto giro e necessidade de planejamento mais cuidadoso.
Por outro lado, se uma mercadoria foi adquirida em grande quantidade e continua com saldo elevado meses depois, pode ser necessário revisar futuras compras.
Relatórios de perdas e ajustes
Perdas e ajustes também precisam ser acompanhados.
Um relatório pode mostrar quantas mercadorias foram retiradas do estoque por motivos diferentes das vendas.
Entre eles:
-
quebra;
-
vencimento;
-
avaria;
-
diferença de inventário;
-
ajustes autorizados.
Se grande parte das perdas estiver relacionada a produtos vencidos, por exemplo, pode existir excesso de compras ou baixa movimentação de determinadas mercadorias.
Se as diferenças aparecerem principalmente durante inventários, pode ser necessário revisar a rotina de entradas, vendas e outras movimentações.
Ao analisar esses registros, os dados do Sistema para Adega passam a servir de apoio para compras, reposições, organização do estoque e acompanhamento dos resultados, permitindo identificar situações que poderiam passar despercebidas apenas com a observação da operação diária.
Como implementar um Sistema para Adega e criar uma rotina de controle?
A implementação de um sistema não deve começar apenas pela instalação ou pelo cadastro dos primeiros produtos. Antes de utilizar a ferramenta diariamente, é importante entender como a adega funciona atualmente e organizar os processos que serão registrados.
Compras, recebimentos, estoque, vendas e caixa estão diretamente relacionados. Quando cada atividade segue um procedimento diferente ou depende de controles paralelos, aumentam as chances de divergências.
Por isso, a implantação de um Sistema para Adega pode ser acompanhada pela criação de uma rotina clara, na qual todos saibam como registrar as operações desde a entrada das mercadorias até a conferência do caixa.
Essa preparação também evita que problemas existentes nos controles antigos sejam simplesmente transferidos para o novo ambiente.
Mapear como a adega funciona atualmente
O primeiro passo é entender como cada atividade é realizada antes da implantação.
Não é necessário criar um processo complexo. O objetivo é identificar de onde vêm as informações, quem realiza cada operação e onde costumam aparecer dificuldades.
É importante analisar atividades como:
-
cadastro de produtos;
-
compras;
-
recebimento das mercadorias;
-
vendas;
-
controle de estoque;
-
movimentações de caixa;
-
inventários.
Por exemplo, pode acontecer de as compras serem anotadas em uma planilha, enquanto o estoque é atualizado separadamente e as vendas são registradas em outro local.
Nesse cenário, existe maior dependência de lançamentos manuais.
Durante o mapeamento, também é importante identificar situações que costumam gerar erros, como produtos duplicados, vendas sem baixa, perdas não registradas ou diferenças frequentes no fechamento do caixa.
Com essas informações, torna-se mais simples definir como será a nova rotina.
Organizar os cadastros antes de iniciar
Os cadastros formam a base dos demais controles.
Se os produtos forem cadastrados incorretamente, as movimentações seguintes também podem apresentar problemas. Por isso, é recomendável revisar as informações antes de começar a utilizar o sistema de maneira definitiva.
Alguns dados que merecem atenção são:
-
descrição do produto;
-
categoria;
-
marca;
-
volume;
-
apresentação;
-
unidade;
-
código de barras;
-
preço;
-
fornecedor.
Produtos duplicados devem ser identificados para evitar que o estoque seja dividido entre cadastros diferentes.
Imagine que a mesma cerveja esteja registrada como "Cerveja Marca X 350 ml" e "Marca X Lata". Se ambos representarem exatamente o mesmo item, uma venda pode ser lançada em um cadastro enquanto a entrada da compra é realizada em outro.
O resultado será uma divergência difícil de identificar posteriormente.
A padronização das descrições reduz esse risco e facilita pesquisas, inventários e relatórios.
Cadastrar os saldos iniciais corretamente
Outro ponto importante na implantação é definir a quantidade inicial de cada produto.
Utilizar valores antigos ou estimados pode fazer com que o controle comece com diferenças desde o primeiro dia.
Por isso, uma alternativa é realizar uma contagem física antes de cadastrar os saldos.
O processo pode seguir uma sequência simples:
Separar os produtos → Contar as unidades → Conferir os cadastros → Registrar os saldos
Imagine que determinado vinho apareça em uma planilha antiga com 25 unidades, mas a contagem física encontre apenas 21.
Iniciar o novo controle com 25 significa levar uma divergência antiga para a nova rotina.
Quando possível, o saldo inicial deve refletir aquilo que realmente está armazenado naquele momento.
Definir responsabilidades na operação
Depois de organizar cadastros e quantidades, é importante definir quem realizará cada atividade.
Nem todos os usuários necessariamente precisam executar todos os tipos de movimentação.
A empresa pode estabelecer responsabilidades para atividades como:
-
cadastrar produtos;
-
alterar preços;
-
registrar compras;
-
receber mercadorias;
-
realizar vendas;
-
registrar perdas;
-
realizar ajustes de estoque;
-
abrir e fechar o caixa;
-
realizar inventários.
Essa organização ajuda a evitar alterações feitas sem conhecimento dos demais responsáveis.
Os ajustes de estoque, principalmente, precisam ser tratados com atenção.
Se qualquer diferença encontrada resultar imediatamente em alteração manual do saldo, fica mais difícil descobrir a origem dos problemas.
Por isso, pode ser interessante estabelecer quem está autorizado a analisar e registrar determinados ajustes.
Padronizar as movimentações
Depois da implantação, as operações precisam seguir uma sequência conhecida por quem utiliza o sistema.
Um fluxo básico pode ser:
Compra → Recebimento → Estoque → Venda → Caixa → Conferência
Cada etapa possui uma função.
Na compra, é registrada a necessidade de adquirir mercadorias.
No recebimento, é verificado o que realmente chegou.
A entrada atualiza as quantidades disponíveis.
Na venda, os produtos são movimentados novamente, reduzindo o estoque.
O recebimento financeiro identifica como o cliente pagou.
Por fim, a conferência ajuda a verificar se os registros correspondem ao que aconteceu fisicamente.
Essa padronização reduz situações em que uma pessoa registra a compra, outra altera manualmente o estoque e uma terceira utiliza informações diferentes durante a venda.
Conferir as mercadorias antes da entrada
Uma rotina importante é não considerar automaticamente que tudo aquilo que foi comprado realmente chegou.
O recebimento deve ser conferido.
Por exemplo, imagine um pedido contendo:
48 cervejas;
12 vinhos;
24 refrigerantes.
Ao receber a mercadoria, podem chegar apenas 46 cervejas porque duas unidades ficaram pendentes no fornecedor.
Se forem lançadas as 48 unidades originalmente compradas, o estoque já começará com uma diferença de duas unidades.
Por isso, o registro de entrada deve considerar aquilo que efetivamente foi recebido, respeitando os procedimentos adotados pela empresa.
Treinar os usuários para seguir o mesmo processo
Uma ferramenta organizada pode perder eficiência quando cada pessoa utiliza um procedimento diferente.
Por esse motivo, os usuários precisam conhecer as etapas que fazem parte da rotina.
O treinamento pode abordar situações comuns do dia a dia, como:
-
localizar um produto;
-
registrar uma venda;
-
identificar a forma de pagamento;
-
registrar uma entrada;
-
informar uma perda;
-
realizar uma conferência;
-
consultar o estoque;
-
verificar uma divergência.
Também é importante explicar o que não deve ser feito.
Por exemplo, uma diferença de estoque não deve necessariamente ser corrigida sem investigação. Uma venda cancelada também precisa ter seus reflexos verificados no estoque e nos registros financeiros.
Quando todos seguem procedimentos semelhantes, as informações tendem a permanecer mais consistentes.
Acompanhar os primeiros inventários
Os primeiros inventários após a implantação ajudam a verificar se a rotina está funcionando corretamente.
Se a contagem física estiver próxima do saldo registrado, é um sinal de que as movimentações estão sendo realizadas de forma consistente.
Quando aparecem diferenças frequentes, é necessário investigar as causas.
Entre os pontos que podem ser analisados estão:
-
vendas sem movimentação correta;
-
entradas registradas incorretamente;
-
produtos duplicados;
-
quebras não informadas;
-
devoluções;
-
erros de contagem;
-
ajustes realizados indevidamente.
Imagine que o sistema mostre 80 unidades de determinada cerveja, enquanto fisicamente existem 74.
Em vez de simplesmente reduzir seis unidades, é interessante consultar o histórico.
Talvez exista uma venda não movimentada, uma quebra não registrada ou uma entrada cadastrada em quantidade incorreta.
Encontrar a origem do problema ajuda a evitar que ele volte a acontecer.
Criar uma rotina diária de conferência
Além dos inventários periódicos, algumas verificações podem fazer parte da rotina diária.
Ao final do período, por exemplo, podem ser conferidos:
-
vendas realizadas;
-
movimentações do caixa;
-
formas de pagamento;
-
sangrias e suprimentos;
-
ocorrências de perdas;
-
movimentações incomuns de estoque.
Não é necessário realizar um inventário completo todos os dias. O objetivo é identificar rapidamente situações que possam gerar diferenças maiores posteriormente.
Produtos de alto giro também podem receber conferências mais frequentes.
Se determinada cerveja possui dezenas de vendas diariamente, verificar seu saldo regularmente pode ajudar a encontrar divergências enquanto ainda é mais fácil analisar as movimentações recentes.
Revisar os controles periodicamente
Depois que a rotina estiver estabelecida, é importante verificar periodicamente se ela continua adequada à operação.
A adega pode aumentar o número de produtos, trabalhar com novos fornecedores, alterar processos de compra ou aumentar o volume de vendas.
Com essas mudanças, procedimentos que funcionavam anteriormente podem precisar de ajustes.
A revisão pode observar questões como:
-
cadastros duplicados;
-
produtos sem movimentação;
-
estoque mínimo desatualizado;
-
frequência de inventários;
-
diferenças recorrentes;
-
processos de recebimento;
-
registros de perdas;
-
organização das compras.
Essas verificações ajudam a manter os dados confiáveis ao longo do tempo.
O Sistema para Adega tende a ser mais útil quando estoque, vendas, compras e caixa não são tratados como controles independentes. A organização de um fluxo padronizado permite acompanhar a operação desde a chegada das bebidas até a venda e o recebimento, mantendo informações centralizadas para facilitar conferências, reposições, inventários e decisões relacionadas à gestão da adega.
Perguntas frequentes
O que é um Sistema para Adega?
Como controlar o estoque de bebidas em uma adega?
Como evitar a falta de bebidas no estoque?
Como controlar o caixa de uma adega?
Quais relatórios são importantes para uma adega?
Tudo sobre: Gestão de Adegas