Saiba como centralizar documentos fiscais, localizar arquivos rapidamente e simplificar a rotina com a contabilidade.
Seu contador solicita os arquivos XML das notas fiscais todos os meses, mas encontrá-los exige procurar em e-mails, pastas e computadores diferentes? Esse problema costuma acontecer quando a empresa emite documentos fiscais sem manter uma rotina de armazenamento e conferência. Um sistema emissor pode facilitar essa organização ao reunir as notas emitidas, permitir a consulta dos documentos e oferecer recursos de exportação dos arquivos. Entretanto, a tecnologia precisa estar acompanhada de procedimentos para conferir as autorizações, identificar documentos ausentes e encaminhar as informações corretas à contabilidade. Neste artigo, você entenderá por que o XML é importante, como organizar os documentos fiscais e quais práticas ajudam a evitar buscas demoradas e retrabalho no fechamento de cada mês.
O que você vai aprender neste conteúdo
-
Por que o contador solicita arquivos XML e não apenas o PDF das notas fiscais.
-
Quais problemas surgem quando os documentos fiscais ficam espalhados.
-
Como centralizar e organizar os XMLs de notas emitidas e recebidas.
-
Como preparar o envio mensal de documentos para a contabilidade.
-
Quais cuidados adotar para armazenar arquivos fiscais com segurança.
Por que o contador precisa dos arquivos XML das notas fiscais?
O contador solicita os arquivos XML porque eles contêm informações fiscais estruturadas, necessárias para consultar, conferir e utilizar os dados das operações da empresa.
Diferentemente de uma imagem ou de um documento impresso, o XML permite que sistemas contábeis e fiscais leiam campos específicos, como valores, produtos, impostos e identificação das partes envolvidas.
Imagine uma pequena distribuidora que emitiu 180 notas fiscais durante determinado mês.
Se o responsável encaminhar somente os PDFs, a contabilidade poderá precisar recorrer a procedimentos adicionais para obter os dados estruturados dessas operações.
Quando os XMLs estão disponíveis e organizados, a conferência e a importação das informações podem ser realizadas com maior facilidade, conforme os recursos utilizados pelo escritório contábil.
Arquivo XML de nota fiscal: o que ele contém?
O arquivo XML de nota fiscal é um documento eletrônico estruturado que registra as informações da operação fiscal.
No caso da Nota Fiscal Eletrônica de produtos (NF-e), ele reúne dados como:
-
CNPJ e identificação do emitente.
-
Informações do destinatário.
-
Número, série e data de emissão.
-
Produtos comercializados e respectivas quantidades.
-
Valores unitários e totais.
-
Informações tributárias.
-
Chave de acesso da nota.
-
Dados relacionados à autorização de uso.
Essas informações permitem identificar a operação e conferir os registros utilizados na escrituração fiscal.
Por exemplo, se uma loja de materiais de construção vendeu 15 unidades de determinado produto, o XML registra as informações fiscais correspondentes àquela venda.
O contador poderá utilizar esses dados para verificar a classificação da operação e realizar os procedimentos contábeis e fiscais aplicáveis à empresa.
Entretanto, o arquivo não substitui a análise profissional. Informações incorretas na emissão podem continuar exigindo conferência e correções pelos meios legalmente permitidos.
Qual é a diferença entre XML, DANFE e PDF?
Uma dúvida frequente entre empresários é acreditar que o PDF da nota fiscal possui a mesma finalidade do arquivo XML.
Embora os documentos estejam relacionados à mesma operação, suas funções são diferentes.
| Documento | Principal finalidade | Utilização |
|---|---|---|
| XML da NF-e | Registrar eletronicamente os dados fiscais estruturados | Escrituração, conferência e armazenamento digital |
| DANFE | Representar visualmente as informações da NF-e | Consulta e acompanhamento do transporte de mercadorias |
| PDF do DANFE | Facilitar a visualização e o compartilhamento do documento auxiliar | Leitura, impressão e consulta |
| Protocolo de autorização | Identificar a autorização concedida pela administração tributária | Verificação da situação da NF-e |
| Eventos fiscais | Registrar ocorrências, como cancelamento e carta de correção | Acompanhamento do histórico fiscal |
De acordo com as orientações do Portal Nacional da Nota Fiscal Eletrônica, o contribuinte deve preservar o XML autorizado, com a assinatura digital e o respectivo protocolo, conforme as regras de guarda aplicáveis.
Portanto, salvar apenas o DANFE em PDF não substitui a obrigação de manter o arquivo eletrônico da NF-e.
Essa diferença explica por que o contador pode solicitar o XML mesmo quando a empresa já enviou uma cópia visual da nota.
Quais problemas a falta de organização dos XMLs pode causar?
A falta de organização de notas fiscais eletrônicas costuma aparecer com mais intensidade no fechamento mensal, quando a contabilidade precisa reunir os documentos de um período.
Durante a rotina comercial, a empresa pode emitir notas normalmente e acreditar que todos os registros estão disponíveis.
Entretanto, pequenos problemas de armazenamento podem passar despercebidos até o momento em que alguém precisa localizar determinado arquivo.
Notas espalhadas em computadores e e-mails
Imagine uma loja que possui dois funcionários responsáveis pelo faturamento.
Um deles salva os arquivos XML no computador do caixa. O outro utiliza uma pasta pessoal e encaminha algumas notas por e-mail.
Ao final do mês, o contador solicita os documentos.
O responsável precisa acessar equipamentos diferentes, pesquisar mensagens antigas e conferir quais arquivos já foram enviados.
Além de consumir tempo, esse processo pode resultar em documentos esquecidos ou duplicados.
A dificuldade não está necessariamente na quantidade de notas emitidas, mas na ausência de um procedimento padronizado.
Documentos que não são encontrados quando necessários
Outra situação acontece quando uma nota fiscal foi emitida corretamente, mas o arquivo eletrônico não está disponível no local esperado.
Isso pode ocorrer por diferentes motivos:
-
O XML foi salvo em uma pasta diferente.
-
O arquivo foi excluído acidentalmente.
-
A nota foi emitida em outro equipamento.
-
Houve troca do computador utilizado no faturamento.
-
O responsável não realizou o procedimento de exportação.
-
A empresa manteve apenas o PDF do documento.
Nessas situações, a equipe precisa investigar onde o arquivo foi armazenado ou verificar as possibilidades de recuperação.
Dependendo do caso, pode ser necessário consultar o emissor original ou os serviços fiscais oficiais.
Envio incompleto de documentos para a contabilidade
Considere uma empresa que emitiu 120 NF-e durante o mês, mas encaminhou somente 113 arquivos XML ao escritório contábil.
Existe uma diferença de sete documentos que precisa ser esclarecida.
Isso não significa, necessariamente, que sete vendas deixaram de ser contabilizadas. Parte da diferença pode envolver notas canceladas, arquivos enviados anteriormente ou erros na contagem.
O problema é que, sem uma conferência organizada, a empresa não consegue identificar rapidamente a origem da divergência.
Por isso, o fechamento fiscal deve considerar tanto os arquivos disponíveis quanto a situação de cada documento.
Como um sistema emissor facilita o envio de XML para a contabilidade
A principal contribuição de um sistema emissor é permitir que as notas fiscais sejam emitidas e consultadas dentro de um processo organizado.
Dependendo das funcionalidades disponíveis, a ferramenta também pode armazenar os documentos autorizados, permitir buscas por período e disponibilizar a exportação de múltiplos arquivos.
Isso reduz a necessidade de localizar manualmente cada XML em diferentes pastas.
Entretanto, a utilização de um software não elimina a responsabilidade da empresa sobre os documentos.
É necessário confirmar se as notas foram autorizadas, se os arquivos estão acessíveis e se os documentos solicitados correspondem ao período correto.
Centralização das notas fiscais emitidas
Quando o histórico de faturamento fica reunido em um ambiente de consulta, o responsável consegue acompanhar melhor os documentos gerados.
Em vez de depender exclusivamente de pastas criadas manualmente, a empresa pode utilizar os filtros disponíveis no software para identificar notas específicas.
Entre os critérios úteis para localização estão:
-
Período de emissão.
-
Número e série da nota fiscal.
-
Cliente ou destinatário.
-
Chave de acesso.
-
Situação da autorização.
-
Valor da operação.
A disponibilidade desses filtros depende da solução utilizada.
Imagine que o contador solicite uma NF-e emitida para determinado cliente no início do mês anterior.
Com os documentos organizados, o responsável poderá pesquisar a nota pelo período ou número, consultar sua situação e obter o arquivo correspondente.
A consulta passa a fazer parte da rotina de faturamento, em vez de depender de uma busca improvisada.
Armazenamento dos XMLs autorizados
Outro recurso importante é o armazenamento dos documentos emitidos.
O processo ideal deve permitir que a empresa preserve o arquivo XML efetivamente autorizado, incluindo os dados de autorização correspondentes.
Esse cuidado é necessário porque uma nota preenchida no software não significa, automaticamente, que sua emissão foi concluída.
Pode ocorrer, por exemplo, uma rejeição durante a transmissão à Secretaria da Fazenda.
Nesse caso, a empresa precisa corrigir o problema e obter a autorização adequada antes de tratar o documento como uma NF-e válida.
Portanto, o armazenamento deve ser acompanhado da verificação da situação fiscal.
Exportação de vários arquivos de uma só vez
Em empresas que emitem muitas notas fiscais, exportar um XML individualmente pode ser trabalhoso.
A exportação em lote permite selecionar um conjunto de documentos e reunir os arquivos para encaminhamento à contabilidade.
Considere uma pequena empresa com 220 notas emitidas em determinado mês.
Sem uma funcionalidade de exportação coletiva, o funcionário talvez precise abrir cada registro e salvar os documentos separadamente.
Com um recurso de exportação em lote, é possível preparar o conjunto de arquivos de maneira mais prática.
Porém, antes do envio, é importante verificar se a seleção corresponde ao período solicitado e se os documentos necessários estão incluídos.
A exportação facilita a preparação do material, mas a conferência continua sendo indispensável.
Separação de notas emitidas e recebidas
Uma empresa não trabalha somente com notas fiscais emitidas para seus clientes.
Ela também recebe documentos fiscais de fornecedores.
Por exemplo, uma mercearia pode emitir NF-e nas operações que exigem esse documento e receber NF-e quando compra mercadorias para revenda.
São dois grupos de documentos distintos:
Notas emitidas: relacionadas às operações em que a empresa figura como emitente.
Notas recebidas: relacionadas às operações documentadas por seus fornecedores, nas quais a empresa figura como destinatária.
Um emissor pode organizar os documentos que gera, mas isso não significa que também obtenha automaticamente todos os XMLs de fornecedores.
O recebimento, a importação e o armazenamento desses arquivos dependem de recursos específicos e de procedimentos próprios.
Por isso, antes de considerar a documentação completa, é necessário conferir os dois grupos.
Como organizar arquivos XML de notas fiscais para o contador
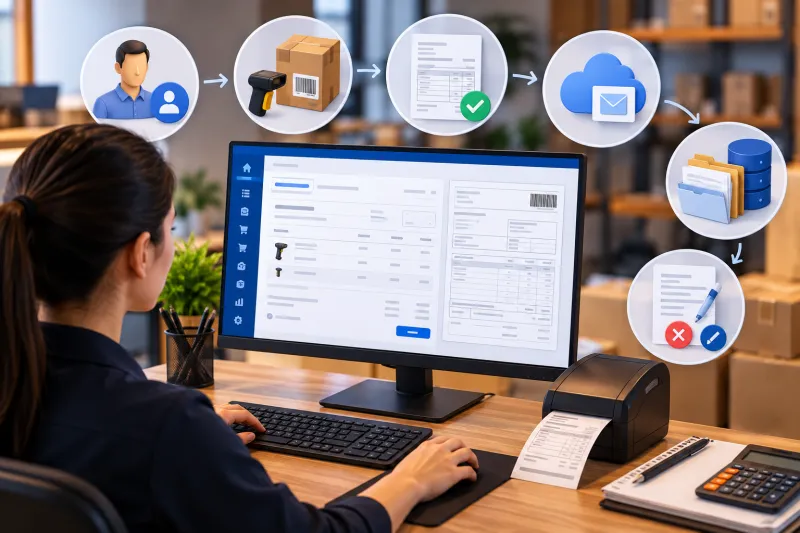
Organizar os arquivos XML exige estabelecer uma sequência de procedimentos que começa na emissão ou no recebimento da nota e termina na conferência dos documentos encaminhados.
O objetivo é garantir que cada arquivo possa ser localizado, identificado e utilizado quando necessário.
Etapa 1 — Identifique quais documentos precisam ser reunidos
Comece verificando com a contabilidade quais documentos devem ser encaminhados.
Dependendo da atividade empresarial, o conjunto pode envolver:
-
NF-e de vendas.
-
NF-e de compras.
-
NF-e de devoluções.
-
Notas fiscais de serviços.
-
NFC-e, quando aplicável.
-
Eventos de cancelamento e cartas de correção.
-
Outros documentos fiscais relacionados à operação.
É importante separar os tipos de documentos, pois cada modelo possui características próprias.
As NF-e de mercadorias, por exemplo, seguem procedimentos diferentes daqueles utilizados para determinadas notas de serviços.
No caso da NFS-e, o Portal Nacional da Nota Fiscal de Serviço Eletrônica reúne serviços e orientações oficiais. A forma de consulta e obtenção de documentos depende do sistema responsável pela emissão e das regras aplicáveis.
Etapa 2 — Padronize o armazenamento dos documentos
Defina um local principal para armazenar os arquivos fiscais.
Caso a empresa utilize pastas digitais, uma estrutura simples pode ser suficiente:
-
Documentos fiscais.
-
2026.
-
Janeiro.
-
NF-e emitidas.
-
NF-e recebidas.
-
Eventos fiscais.
-
-
Fevereiro.
-
NF-e emitidas.
-
NF-e recebidas.
-
Eventos fiscais.
-
-
-
Essa organização facilita a identificação dos documentos por período e natureza da operação.
Também é possível utilizar um software que ofereça recursos de consulta e exportação, desde que exista uma política adequada de guarda e recuperação dos arquivos.
Etapa 3 — Utilize uma identificação consistente
Os nomes dos arquivos precisam permitir sua localização sem causar confusão.
Uma boa prática é utilizar informações como:
-
Data de emissão.
-
Número da nota.
-
CNPJ do emitente.
-
Tipo do documento.
Entretanto, a identificação não deve comprometer a integridade dos dados.
Importante: renomear um arquivo para facilitar sua localização é diferente de modificar seu conteúdo XML.
O arquivo fiscal autorizado não deve ser editado manualmente para alterar valores, produtos ou impostos.
Quando houver necessidade de correção, devem ser utilizados os procedimentos fiscais legalmente permitidos.
Etapa 4 — Confira a autorização e a situação fiscal
Antes de encaminhar os documentos, verifique se a situação de cada nota está correta.
Nem todo documento existente no histórico de faturamento representa uma operação autorizada e válida.
Uma nota pode estar:
-
Autorizada.
-
Rejeitada.
-
Cancelada.
-
Aguardando processamento ou retorno.
-
Relacionada a outro evento fiscal.
Essas situações não devem ser tratadas da mesma maneira.
Uma NF-e cancelada, por exemplo, não deve ser considerada uma venda válida apenas porque existe um arquivo XML associado a ela.
O histórico do documento e os eventos pertinentes precisam ser preservados para permitir a identificação do que ocorreu.
Etapa 5 — Confira os arquivos antes do envio
Depois de reunir os documentos, compare as informações disponíveis no emissor com o conjunto de arquivos preparado.
Uma conferência simples pode considerar:
| Informação | O que verificar |
|---|---|
| Período | Se todos os arquivos pertencem ao mês solicitado |
| Empresa | Se os documentos correspondem ao CNPJ correto |
| Quantidade | Se o total selecionado é compatível com os registros |
| Situação | Se os documentos autorizados e seus eventos estão identificados |
| Integridade | Se os XMLs podem ser acessados sem erros |
| Duplicidade | Se o mesmo documento foi incluído mais de uma vez |
| Documentos recebidos | Se os XMLs dos fornecedores foram obtidos e conferidos |
A quantidade de arquivos pode ser diferente da quantidade de operações válidas quando o conjunto inclui eventos e documentos com situações distintas.
Por isso, não basta comparar apenas números totais.
Etapa 6 — Registre o encaminhamento à contabilidade
Depois da conferência, encaminhe os arquivos pelo canal combinado com o escritório contábil.
Registre a data do envio, o período de referência e, quando possível, a confirmação do recebimento.
Por exemplo:
Competência: outubro de 2026
Documentos: NF-e emitidas e recebidas, conforme a relação acordada
Situação: arquivos conferidos e encaminhados
Responsável: setor administrativo
Esse controle ajuda a identificar quais períodos já foram enviados.
Também permite diferenciar um documento realmente ausente de outro que foi encaminhado anteriormente.
Como armazenar e encontrar XML de notas fiscais emitidas
Encontrar uma nota fiscal antiga depende principalmente da qualidade do armazenamento e das informações utilizadas para localizar o documento.
O ideal é que a empresa consiga recuperar um XML sem precisar descobrir qual funcionário realizou a emissão ou em qual computador o arquivo foi salvo.
Armazenamento de XML de NF-e: quais cuidados adotar?
O armazenamento de XML de NF-e precisa preservar a integridade e a disponibilidade dos documentos durante o prazo legal aplicável.
Segundo o Portal Nacional da NF-e, o emitente e o destinatário devem manter os arquivos digitais pelo período estabelecido na legislação tributária.
A responsabilidade pela guarda não desaparece porque os documentos foram autorizados pela Secretaria da Fazenda.
Em relação ao prazo, é importante evitar a interpretação de que todas as situações podem ser resolvidas com uma regra única de armazenamento.
A Resolução CGSN nº 140/2018, por exemplo, estabelece no artigo 66 regras de conservação de documentos fiscais e contábeis para contribuintes abrangidos por suas disposições, considerando os prazos decadenciais e prescricionais pertinentes.
A empresa deve confirmar com a contabilidade os prazos aplicáveis ao seu enquadramento e aos documentos mantidos.
Além disso, recomenda-se adotar procedimentos como:
-
Manter cópias de segurança dos arquivos.
-
Restringir o acesso às pessoas autorizadas.
-
Evitar que os documentos dependam de um único computador.
-
Verificar periodicamente se os backups podem ser restaurados.
-
Preservar os XMLs originais sem alterações.
-
Manter os documentos acessíveis durante o período exigido.
Um armazenamento organizado precisa permitir não apenas salvar os arquivos, mas também recuperá-los quando necessário.
O que fazer quando o XML de uma nota desaparece?
Se o contador solicitar uma nota que não foi localizada, não é necessário começar imediatamente procurando em todos os computadores da empresa.
Primeiro, reúna as informações que permitam identificar o documento.
Entre elas estão o número da nota, a série, a data de emissão, o CNPJ do emitente e, principalmente, a chave de acesso, quando disponível.
Em seguida:
-
Consulte o histórico do software utilizado na emissão.
-
Verifique se existe uma opção de exportação do XML autorizado.
-
Pesquise os arquivos armazenados no local definido pela empresa.
-
Confira se o documento foi enviado anteriormente por e-mail ou outro canal.
-
Caso necessário, verifique os serviços oficiais de consulta correspondentes ao documento.
-
Confirme se o arquivo recuperado corresponde à operação procurada.
Para entender os procedimentos de consulta, veja também o conteúdo sobre como baixar XML de nota fiscal.
É importante considerar que a consulta pública de uma NF-e nem sempre disponibiliza o arquivo completo para download sem autenticação.
Dependendo do serviço utilizado, poderá ser necessário apresentar um certificado digital ou atender a outros requisitos.
Por isso, os portais oficiais não devem ser considerados substitutos de uma rotina própria de guarda dos documentos.
Como evitar que os XMLs desapareçam novamente?
Recuperar o arquivo resolve a necessidade imediata, mas não corrige a causa do problema.
Depois da recuperação, procure identificar o motivo da ausência.
Se o documento foi salvo em uma pasta errada, revise o procedimento de armazenamento.
Se a equipe não realizou a exportação, estabeleça uma rotina de conferência.
Se o arquivo desapareceu após a troca de computador, analise a política de backup.
Se a empresa não possui um local centralizado, avalie a adoção de uma solução que facilite o gerenciamento dos documentos.
O mais importante é impedir que a mesma dificuldade se repita no fechamento seguinte.
Como relacionar a organização fiscal às vendas e ao estoque?
Os documentos fiscais também ajudam a conferir informações relacionadas à rotina operacional da empresa.
Em um comércio, as notas de entrada e saída podem ser utilizadas para confrontar registros de compras, vendas, devoluções e movimentações de mercadorias.
Imagine uma loja que recebeu 40 unidades de determinado produto de um fornecedor.
A NF-e de compra registra as informações fiscais dessa aquisição.
O setor responsável pelo recebimento precisa conferir se a mercadoria entregue corresponde ao pedido e à documentação.
Depois da conferência, a entrada física deve ser registrada no controle de estoque, conforme o procedimento adotado.
Se a empresa registrar 40 unidades no sistema, mas receber fisicamente apenas 37, existe uma divergência que precisa ser investigada.
O XML contribui para identificar os dados fiscais da operação, mas não comprova sozinho que todas as mercadorias foram efetivamente recebidas.
Da mesma forma, uma NF-e de venda pode auxiliar na conferência entre o faturamento e os registros comerciais.
Essa relação é importante porque a emissão fiscal e o controle operacional precisam trabalhar com informações consistentes.
Organização fiscal e controle de estoque são processos diferentes
Um sistema emissor pode fazer parte de uma solução de gestão que também acompanhe os produtos e as movimentações comerciais.
Entretanto, a emissão de uma nota fiscal não significa, por si só, que todas as etapas do controle de estoque foram executadas corretamente.
É necessário verificar como o software registra as entradas, saídas, devoluções e demais movimentações.
Para manter informações confiáveis, a empresa deve conferir:
-
Se os produtos estão cadastrados corretamente.
-
Se os recebimentos foram registrados conforme as quantidades efetivas.
-
Se as vendas foram relacionadas aos documentos fiscais correspondentes.
-
Se as devoluções receberam o tratamento adequado.
-
Se os registros fiscais e operacionais apresentam divergências.
O objetivo não é utilizar o XML como substituto do controle físico, mas como uma das informações que ajudam a verificar a consistência das operações.
Gestão de documentos fiscais: como criar uma rotina mensal eficiente?
A gestão de documentos fiscais funciona melhor quando as verificações são realizadas durante o mês, e não somente depois que o contador solicita os arquivos.
Uma empresa que deixa todas as conferências para o último dia pode acumular pendências difíceis de resolver imediatamente.
Por outro lado, uma rotina distribuída entre verificações diárias, semanais e mensais ajuda a identificar problemas mais cedo.
Verificações diárias
Ao final do expediente ou em outro momento definido pela empresa, o responsável pode:
-
Verificar se as notas fiscais transmitidas foram autorizadas.
-
Identificar documentos rejeitados ou pendentes.
-
Conferir se os XMLs das notas emitidas estão disponíveis.
-
Registrar os eventos fiscais realizados.
-
Verificar documentos recebidos de fornecedores.
Não é necessário transformar a conferência em um procedimento excessivamente complexo.
O ideal é estabelecer atividades proporcionais ao volume de documentos emitidos.
Verificações semanais
Uma vez por semana, é recomendável conferir a continuidade dos registros.
A empresa pode selecionar um período e verificar se os documentos estão armazenados corretamente.
Também é importante investigar situações que permaneceram pendentes, como notas sem retorno de autorização ou documentos de fornecedores ainda não recebidos.
Quando a equipe utiliza um software de gestão, os filtros e relatórios disponíveis podem auxiliar nesse acompanhamento.
Verificações mensais
No fechamento do mês, a empresa deve preparar os arquivos solicitados pela contabilidade.
Uma sequência prática envolve:
-
Definir o período que será enviado.
-
Consultar as notas emitidas.
-
Verificar os XMLs recebidos de fornecedores.
-
Identificar documentos cancelados e eventos relacionados.
-
Conferir arquivos ausentes e duplicados.
-
Preparar a exportação.
-
Encaminhar os documentos pelo canal acordado.
-
Registrar a conclusão do envio.
É importante combinar previamente o prazo de entrega com a contabilidade, considerando as obrigações e os calendários aplicáveis à empresa.
Como acompanhar se a organização está funcionando?
Além de realizar as tarefas, a empresa pode observar alguns indicadores simples.
| Indicador | Como acompanhar | O que ajuda a identificar |
|---|---|---|
| XMLs ausentes | Quantidade de documentos esperados que não foram localizados | Falhas de armazenamento |
| Pendências fiscais | Notas com problemas de autorização ou situação não esclarecida | Necessidade de regularização |
| Tempo de localização | Tempo necessário para encontrar uma nota solicitada | Eficiência da organização |
| Envios concluídos | Períodos encaminhados e confirmados pela contabilidade | Cumprimento da rotina |
| Solicitações repetidas | Documentos solicitados novamente por falta de acesso ou envio | Problemas de compartilhamento |
Esses indicadores não precisam ser acompanhados por um sistema sofisticado.
Uma planilha simples pode ser suficiente para empresas com pequeno volume de operações.
O importante é utilizar os resultados para identificar melhorias concretas.
Quais erros devem ser evitados no envio de XML para contador?
O envio de XML para contador precisa ser realizado com atenção, porque encaminhar arquivos não significa necessariamente entregar informações completas e corretas.
Alguns erros podem ser evitados com procedimentos simples.
Enviar somente as notas de venda
Empresas que também realizam compras e recebem documentos fiscais de fornecedores precisam considerar essas operações no processo de conferência.
O conjunto de arquivos deve seguir o que foi combinado com o escritório contábil.
Ignorar os documentos recebidos pode dificultar a verificação das operações de entrada.
Confundir notas rejeitadas com documentos autorizados
Uma nota rejeitada pela administração tributária não deve ser tratada como uma NF-e autorizada.
Antes de incluir os documentos no conjunto de arquivos, é necessário conferir o resultado da transmissão.
Da mesma forma, o histórico de cancelamentos precisa ser identificado para que o escritório contábil conheça a situação correta das operações.
Excluir arquivos antigos sem verificar a obrigação de guarda
Apagar arquivos de exercícios anteriores apenas para liberar espaço pode comprometer a capacidade de atendimento a solicitações fiscais.
Antes de realizar qualquer exclusão, a empresa deve observar os prazos aplicáveis e consultar sua contabilidade.
A organização digital deve facilitar a preservação dos documentos, e não incentivar sua eliminação antecipada.
Compartilhar arquivos sem considerar a segurança
Os documentos fiscais podem conter informações comerciais e dados pessoais de clientes e fornecedores.
Por isso, o compartilhamento deve ocorrer por meios adequados, com acesso restrito aos destinatários autorizados.
Sempre que possível, utilize ferramentas que permitam controlar quem recebe os arquivos.
Também é recomendável evitar o armazenamento de documentos empresariais em contas pessoais sem autorização da empresa.
Confiar na automação sem conferir os resultados
Mesmo quando a empresa utiliza recursos automáticos, é importante verificar se os processos foram concluídos.
Falhas de conexão, dados incorretos e problemas de autorização podem exigir intervenção.
A automação pode reduzir tarefas repetitivas, mas não substitui os procedimentos de conferência e acompanhamento.
O que avaliar em um software para organizar os XMLs?
Antes de contratar ou substituir uma ferramenta de emissão fiscal, é importante verificar quais recursos realmente atendem à rotina da empresa.
Um pequeno comércio que emite poucas notas por semana pode possuir necessidades diferentes das de uma distribuidora que trabalha com centenas de documentos mensais.
Entre as funcionalidades relevantes estão:
Consulta do histórico fiscal: permite localizar documentos por período e outras informações disponíveis.
Armazenamento dos XMLs: facilita a preservação dos arquivos autorizados.
Exportação em lote: reduz o trabalho necessário para reunir documentos de determinado período.
Acompanhamento da situação das notas: ajuda a distinguir documentos autorizados, rejeitados e cancelados.
Recursos de segurança: contribuem para proteger o acesso e a disponibilidade das informações.
Facilidade de compartilhamento: permite preparar os documentos para o escritório contábil de acordo com o procedimento adotado.
Também é importante verificar como funciona o acesso aos arquivos em caso de troca de software ou encerramento da contratação.
A empresa precisa compreender de que forma poderá exportar e preservar seus documentos, respeitando os requisitos legais de guarda.
Um sistema emissor adequado deve contribuir para simplificar a rotina, sem criar dependência de procedimentos difíceis de executar.
A escolha precisa considerar o volume de documentos, os tipos de notas utilizados e a capacidade da equipe de manter as informações organizadas.
Como diminuir as solicitações repetidas do contador?
Se o contador solicita os mesmos arquivos diversas vezes, vale a pena investigar como ocorre a troca de documentos entre a empresa e o escritório contábil.
O primeiro passo é definir um procedimento único.
Por exemplo, uma empresa pode combinar que os XMLs sejam encaminhados mensalmente por um responsável específico, dentro do período estabelecido pela contabilidade.
Também pode manter um registro dos documentos enviados e das pendências identificadas.
Quando o contador solicitar uma nota adicional, o responsável deverá conseguir consultar o histórico e identificar rapidamente o arquivo.
Outra medida importante é definir o que acontece quando um documento não está disponível.
Em vez de aguardar o fechamento, a equipe deve registrar a pendência e iniciar a verificação assim que perceber a ausência.
Essa organização diminui a dependência de mensagens informais e facilita a continuidade do trabalho quando algum funcionário estiver ausente.
Os resultados dependem da qualidade dos registros, da execução dos procedimentos e da comunicação entre a empresa e a contabilidade.
Organizar os XMLs é uma forma de melhorar a rotina fiscal da empresa
Quando os documentos fiscais estão distribuídos entre computadores, e-mails e pastas diferentes, uma solicitação simples do contador pode se transformar em uma tarefa demorada.
A solução envolve centralizar os arquivos, padronizar sua identificação, conferir a situação das notas e estabelecer uma rotina de envio.
O uso de tecnologia pode facilitar essas atividades, principalmente quando a empresa precisa consultar documentos antigos ou exportar muitos XMLs de uma só vez.
Entretanto, o principal resultado depende da combinação entre ferramentas adequadas, responsabilidades definidas e verificações regulares.
O AdegaPro oferece emissão de notas fiscais e disponibiliza recursos como consulta de documentos e exportação de XML e DANFE em lote para a contabilidade.
Quer simplificar a organização das notas fiscais da sua empresa? Conheça os recursos do AdegaPro e veja como reunir a emissão e a preparação dos documentos fiscais em uma rotina mais organizada.
Perguntas frequentes
Posso enviar vários arquivos XML em uma única pasta compactada?
É possível armazenar XML de notas fiscais na nuvem?
O contador precisa receber os XMLs de notas canceladas?
O que fazer quando uma nota fiscal está em nome de outra filial?
Tudo sobre: Tecnologia e Automação