Mais controle fiscal para empresas com diferentes CNPJs e rotinas de faturamento.
Administrar mais de um CNPJ pode se tornar complicado quando as notas fiscais ficam espalhadas entre diferentes plataformas, planilhas, e-mails e pastas. Para evitar essa desorganização, o ideal é utilizar um sistema emissor que permita acompanhar as operações de diferentes empresas, mantendo os documentos, cadastros e configurações fiscais separados por estabelecimento. Assim, o responsável consegue consultar as emissões em um ambiente centralizado, sem misturar informações de CNPJs distintos. Entretanto, a tecnologia precisa ser acompanhada de procedimentos de conferência, permissões adequadas e cadastros atualizados. Neste artigo, você entenderá como organizar a emissão de notas fiscais de várias empresas, quais erros precisam ser evitados e como estruturar um controle que facilite a rotina administrativa e contábil.
O que você vai aprender
-
Como centralizar o acompanhamento de diferentes CNPJs sem misturar seus documentos fiscais.
-
Quais informações precisam permanecer separadas para cada empresa.
-
Como organizar arquivos XML, históricos de emissão e documentos cancelados.
-
Quais conferências ajudam a evitar notas emitidas pelo CNPJ errado.
-
Como relacionar faturamento, estoque e registros financeiros de cada estabelecimento.
-
Quais funcionalidades avaliar antes de escolher uma solução para múltiplas empresas.
Por que administrar notas fiscais de vários CNPJs pode se tornar um problema?
O principal desafio não está necessariamente na quantidade de empresas administradas, mas na dificuldade de identificar, registrar e consultar corretamente as operações de cada uma.
Imagine um empresário que administra uma loja de materiais de construção, uma distribuidora e um pequeno comércio varejista.
Mesmo que todas pertençam ao mesmo proprietário, cada estabelecimento pode possuir CNPJ, inscrição estadual, atividades e configurações fiscais próprias.
Quando a emissão acontece por ferramentas diferentes, o responsável precisa alternar entre plataformas, localizar documentos e acompanhar as informações separadamente.
Essa rotina pode provocar problemas como:
-
Emissão de documentos pelo estabelecimento incorreto.
-
Dificuldade para encontrar arquivos XML antigos.
-
Mistura de notas fiscais durante o envio à contabilidade.
-
Confusão entre notas autorizadas, rejeitadas e canceladas.
-
Falta de identificação da empresa responsável por determinada operação.
-
Divergências entre faturamento, estoque e registros financeiros.
O problema aumenta quando diferentes funcionários participam da emissão.
Um colaborador pode utilizar um cadastro incorreto, enquanto outro procura documentos em uma pasta desatualizada. Sem procedimentos padronizados, a conferência passa a depender da memória e da atenção individual.
Empresas do mesmo proprietário não possuem uma única identidade fiscal
Ter o mesmo proprietário ou pertencer ao mesmo grupo empresarial não significa que os estabelecimentos possam utilizar indistintamente seus dados fiscais.
Na emissão de NF-e, o estabelecimento emitente precisa ser corretamente identificado.
Segundo as orientações do Portal Nacional da Nota Fiscal Eletrônica, a legislação do ICMS considera cada estabelecimento do contribuinte autônomo para o cumprimento das obrigações acessórias aplicáveis.
Isso significa que matriz e filiais também precisam observar as regras fiscais correspondentes às suas operações.
Centralizar o acompanhamento administrativo não significa unificar as obrigações fiscais.
Cada emissão deve continuar vinculada ao estabelecimento responsável pela operação.
Como organizar notas fiscais de vários CNPJs em um sistema emissor?
A organização começa pela identificação de cada empresa e termina no acompanhamento dos documentos emitidos.
Um sistema emissor com recursos multiempresa pode facilitar essa rotina ao permitir que o responsável trabalhe com diferentes cadastros em uma mesma solução, desde que sejam preservadas as informações específicas de cada estabelecimento.
O processo pode ser estruturado em seis etapas.
1. Identifique todos os CNPJs administrados
Antes de configurar qualquer ferramenta, faça uma relação dos estabelecimentos envolvidos.
Para cada um, registre:
-
Razão social e nome fantasia.
-
CNPJ e endereço.
-
Inscrição estadual ou municipal, quando aplicável.
-
Atividades exercidas.
-
Documentos fiscais utilizados.
-
Responsável pela emissão.
-
Contabilidade responsável pelo acompanhamento.
-
Certificados digitais e respectivas validades, quando necessários.
Essa relação ajuda a reconhecer as diferenças entre as empresas.
Por exemplo, uma distribuidora pode realizar operações com NF-e, enquanto uma prestadora de serviços utiliza NFS-e.
As exigências de emissão não são idênticas.
2. Configure cada estabelecimento individualmente
Depois de identificar as empresas, é necessário configurar seus dados fiscais.
Na NF-e, isso pode envolver informações como:
-
CNPJ do emitente.
-
Inscrição estadual.
-
Endereço do estabelecimento.
-
Regime tributário.
-
Numeração e série das notas.
-
Certificado digital e credenciamento, conforme exigências aplicáveis.
-
Parâmetros fiscais utilizados nas operações.
Esses dados precisam ser conferidos com a contabilidade, especialmente quando as empresas possuem atividades ou tratamentos tributários diferentes.
Não é adequado copiar automaticamente todas as configurações fiscais de um CNPJ para outro apenas porque pertencem ao mesmo proprietário.
3. Defina a seleção da empresa antes de emitir
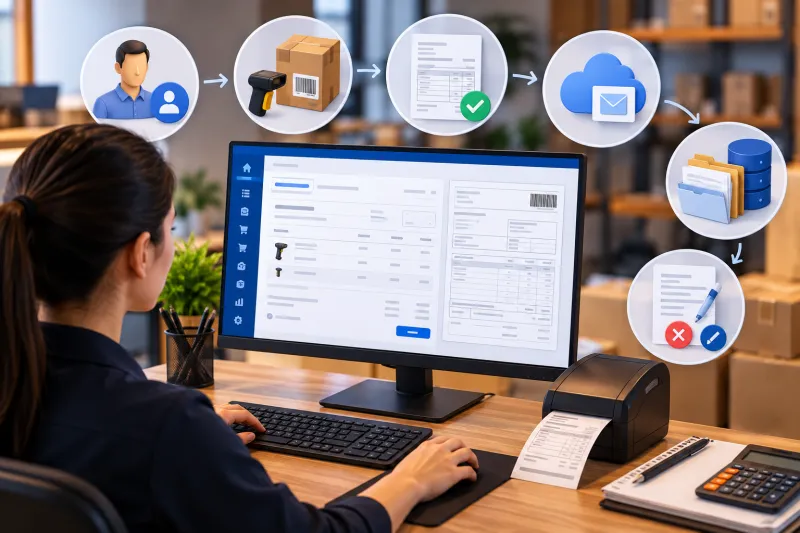
Uma das medidas mais importantes para evitar confusão é estabelecer que toda emissão comece pela identificação do estabelecimento responsável.
O fluxo recomendado é:
Selecionar a empresa → conferir o emitente → registrar a operação → validar os dados → transmitir → verificar a autorização.
Imagine que um funcionário esteja atendendo pedidos de duas unidades comerciais.
Ao iniciar uma venda, ele precisa identificar qual estabelecimento está realizando a operação antes de preencher o documento.
Quando a ferramenta apresenta claramente a empresa selecionada, a conferência tende a ser mais simples.
Entretanto, essa identificação precisa permanecer visível durante o processo, principalmente em operações que envolvem alternância frequente entre CNPJs.
4. Mantenha o histórico das emissões separado
Cada estabelecimento deve possuir registros que permitam localizar seus próprios documentos fiscais.
O histórico precisa possibilitar a identificação de informações como:
-
Empresa emitente.
-
Número e série do documento.
-
Data de emissão.
-
Destinatário.
-
Valor da operação.
-
Chave de acesso, quando aplicável.
-
Situação atual da nota.
A separação também ajuda a acompanhar documentos cancelados ou rejeitados sem misturá-los às emissões autorizadas.
Para aprofundar esse processo, vale conhecer as práticas de organização do histórico de notas fiscais, que mostram como consultas e filtros podem facilitar a localização de documentos antigos.
5. Organize o armazenamento dos arquivos fiscais
O processo de emissão não termina quando o documento recebe autorização.
É necessário manter seus arquivos acessíveis e protegidos.
Uma estrutura administrativa de armazenamento pode seguir esta organização:
CNPJ → Ano → Mês → Tipo de documento → Arquivos fiscais
Por exemplo:
Empresa A / 2026 / Novembro / NF-e
Empresa B / 2026 / Novembro / NF-e
Empresa C / 2026 / Novembro / NFS-e
Essa estrutura é apenas uma sugestão de organização interna. A empresa também deve preservar os arquivos e os registros exigidos pela legislação correspondente.
O ideal é que a pesquisa possa ser feita tanto pelo CNPJ quanto por informações do documento.
6. Estabeleça uma rotina de conferência
Mesmo com informações centralizadas, é importante conferir periodicamente os documentos.
A rotina pode incluir:
-
Verificar emissões pendentes ou rejeitadas.
-
Conferir se os arquivos autorizados estão disponíveis.
-
Identificar cancelamentos realizados.
-
Localizar documentos que precisam ser enviados à contabilidade.
-
Comparar as operações fiscais com os registros internos.
-
Investigar divergências antes do fechamento mensal.
A frequência depende do movimento de cada empresa.
Uma distribuidora que emite muitas notas diariamente pode precisar de conferências mais frequentes que um estabelecimento com poucas operações.
Controle de notas fiscais por CNPJ: quais informações precisam ficar separadas?
Um controle eficiente precisa oferecer uma visão administrativa das empresas sem comprometer a identificação de cada operação.
Para entender essa divisão, observe a tabela.
| Informação | Como organizar | Problema que ajuda a evitar |
|---|---|---|
| Cadastro do emitente | Dados individuais por estabelecimento | Emissão pelo CNPJ incorreto |
| Inscrições fiscais | Conforme a situação de cada empresa | Uso de informações cadastrais inadequadas |
| Numeração e série | Controle correspondente a cada emitente e modelo fiscal | Confusão entre documentos |
| Configurações tributárias | Parâmetros próprios de cada estabelecimento e operação | Aplicação incorreta de regras fiscais |
| Histórico de notas | Consulta com identificação do CNPJ | Mistura de registros |
| Arquivos XML | Armazenamento vinculado ao documento e ao emitente | Dificuldade de recuperação |
| Permissões de usuários | Acesso conforme função e empresa autorizada | Emissões ou consultas indevidas |
| Relatórios | Informações individuais e consolidadas, quando disponíveis | Análises administrativas incorretas |
A centralização deve facilitar a consulta, mas não pode eliminar as diferenças entre os estabelecimentos.
Gestão fiscal de várias empresas exige atenção aos regimes tributários
Uma empresa pode estar enquadrada no Simples Nacional, enquanto outra possui regime tributário diferente.
Além disso, atividades econômicas distintas podem exigir tratamentos fiscais específicos.
Por isso, não basta cadastrar vários CNPJs em uma mesma plataforma.
É necessário verificar se os parâmetros utilizados correspondem à realidade de cada estabelecimento.
Em operações com mercadorias, informações como CFOP, NCM, CST ou CSOSN, conforme aplicáveis, precisam ser avaliadas de acordo com a natureza da operação e o enquadramento tributário.
Essas definições devem ser feitas com orientação contábil ou fiscal.
O software pode auxiliar nas validações, mas não substitui a análise das regras tributárias.
Emissão de notas fiscais para múltiplos CNPJs não significa emitir tudo junto
Considere duas empresas do mesmo grupo:
Empresa A: comércio varejista de ferramentas.
Empresa B: distribuidora de materiais elétricos.
Durante o mês, ambas realizam vendas para clientes diferentes.
Mesmo que o proprietário acompanhe os resultados em um único painel administrativo, as notas precisam continuar vinculadas ao estabelecimento que efetivamente realiza cada operação.
Essa separação também deve ser observada na geração de relatórios e no envio dos documentos à contabilidade.
Uma visão consolidada pode ajudar na administração do grupo, mas não substitui os controles individuais necessários para cada CNPJ.
Como separar as notas fiscais de cada CNPJ e evitar erros na emissão?
A melhor maneira de reduzir erros é criar verificações antes da transmissão dos documentos.
Isso é especialmente importante quando os funcionários trabalham com diferentes empresas na mesma rotina.
Confira o estabelecimento emitente antes de finalizar
Antes da emissão, o responsável deve verificar:
-
O CNPJ selecionado corresponde à empresa que realizou a operação?
-
A razão social e o endereço estão corretos?
-
O destinatário foi informado adequadamente?
-
O tipo de documento fiscal corresponde à operação?
-
Os produtos ou serviços foram registrados corretamente?
-
As informações tributárias foram conferidas?
-
Os valores e quantidades estão de acordo com a operação?
-
A numeração e a série utilizadas são as apropriadas?
Essas verificações podem fazer parte de um procedimento interno, com campos de confirmação quando a ferramenta permitir.
Um sistema emissor com validações ajuda a identificar determinadas inconsistências antes da transmissão. Ainda assim, nem todo erro operacional pode ser detectado automaticamente.
Se o usuário selecionar um CNPJ válido, mas diferente daquele que deveria realizar a venda, a ferramenta pode não reconhecer que a escolha está incorreta em relação à operação real.
Por isso, a conferência humana continua necessária.
O que fazer quando uma nota é emitida com informações incorretas?
O primeiro passo é identificar se o documento foi rejeitado ou autorizado.
Nota rejeitada: a emissão não recebeu autorização. É necessário verificar o motivo da rejeição, corrigir as informações e realizar os procedimentos adequados para uma nova transmissão.
Nota autorizada com erro: a correção depende da informação incorreta, da natureza da operação e das regras fiscais aplicáveis.
Uma Carta de Correção Eletrônica (CC-e), por exemplo, não pode ser utilizada para modificar informações que impliquem mudança do emitente ou destinatário da NF-e.
Também existem limitações para alterações relacionadas a valores, quantidades e variáveis que determinam impostos.
Essas restrições são explicadas nas orientações do Portal Nacional da NF-e sobre Carta de Correção.
Dependendo da situação, pode ser necessário avaliar cancelamento ou outro procedimento fiscal permitido.
Os prazos e as condições devem ser verificados conforme a legislação e a operação envolvida.
O mais seguro é identificar o erro antes da autorização, pois nem todas as informações podem ser corrigidas posteriormente.
Controle as permissões dos funcionários
Imagine uma empresa que possui três estabelecimentos e cinco colaboradores responsáveis pelo faturamento.
Nem todos precisam necessariamente ter autorização para emitir documentos pelos três CNPJs.
Uma organização possível seria:
-
Funcionários de cada unidade: acesso às operações do estabelecimento correspondente.
-
Responsável fiscal: acompanhamento das emissões autorizadas.
-
Administração: consulta aos relatórios das empresas.
-
Contabilidade: acesso aos documentos e informações necessários às atividades contratadas.
O modelo exato depende das responsabilidades e dos recursos de permissões disponíveis no sistema.
Essa divisão reduz a exposição desnecessária de informações e ajuda a evitar operações realizadas por usuários sem autorização.
Organização de documentos fiscais: como manter XMLs e históricos acessíveis?
Quando uma empresa administra vários CNPJs, encontrar documentos antigos pode ser tão importante quanto emitir novas notas.
Um cliente pode solicitar uma segunda via, o contador pode precisar de determinado XML ou o setor financeiro pode identificar uma divergência relacionada a uma venda anterior.
Nessas situações, a qualidade da organização determina a facilidade da consulta.
Entenda a diferença entre XML e DANFE
Na NF-e, o XML é o arquivo eletrônico que contém as informações estruturadas do documento fiscal.
O DANFE é sua representação auxiliar, utilizada para facilitar a visualização das informações e acompanhar a circulação das mercadorias nas situações previstas.
Esses documentos não possuem a mesma função.
O Portal Nacional da NF-e esclarece que emitentes e destinatários devem conservar os arquivos digitais pelo prazo estabelecido na legislação tributária aplicável.
Portanto, manter somente uma impressão ou PDF do DANFE não substitui a obrigação de conservar o arquivo eletrônico da NF-e.
Além disso, o emitente deve observar as regras de disponibilização do XML e do respectivo protocolo de autorização ao destinatário.
Como localizar rapidamente uma nota antiga?
Considere um cenário ilustrativo em que uma empresa administra três CNPJs e precisa localizar uma nota emitida há quatro meses.
O cliente informa apenas a data aproximada e o valor da compra.
Sem um histórico organizado, o funcionário pode precisar procurar em várias pastas ou solicitar documentos para outras unidades.
Com registros pesquisáveis, a consulta pode seguir esta sequência:
-
Identificar o CNPJ responsável pela operação.
-
Selecionar o período aproximado.
-
Pesquisar pelo destinatário.
-
Conferir o valor e o número do documento.
-
Verificar a situação da nota.
-
Localizar o arquivo eletrônico correspondente.
A utilização combinada desses critérios ajuda a reduzir a quantidade de registros analisados manualmente.
Notas autorizadas, rejeitadas e canceladas precisam ser diferenciadas
Nem todo documento registrado no histórico representa uma emissão concluída e válida para utilização.
| Situação | Significado | Cuidados necessários |
|---|---|---|
| Autorizada | A NF-e recebeu autorização de uso | Conservar o XML autorizado e verificar os procedimentos posteriores |
| Rejeitada | O documento não foi autorizado | Identificar a rejeição e corrigir os dados |
| Cancelada | Uma emissão autorizada teve cancelamento registrado | Preservar o histórico e verificar o evento de cancelamento |
| Pendente de processamento | Ainda não existe confirmação conclusiva da emissão | Consultar o retorno antes de considerar a nota autorizada |
O acompanhamento das situações evita que uma nota rejeitada seja confundida com uma emissão concluída.
Também ajuda a identificar cancelamentos que precisam ser considerados durante a conferência do faturamento.
Por quanto tempo guardar os documentos fiscais?
A conservação deve respeitar os prazos previstos na legislação tributária aplicável.
Embora o prazo de cinco anos seja uma referência frequente em rotinas fiscais, ele não deve ser aplicado indiscriminadamente a todos os documentos e situações, pois podem existir particularidades legais.
O ideal é definir uma política de retenção com orientação contábil.
Além do período de guarda, é importante estabelecer procedimentos para:
-
Realizar cópias de segurança.
-
Controlar o acesso aos arquivos.
-
Evitar exclusões indevidas.
-
Verificar periodicamente a integridade dos documentos.
-
Garantir que os arquivos continuem acessíveis quando necessário.
A disponibilidade de documentos dentro de uma plataforma não dispensa a empresa de verificar suas responsabilidades de conservação e recuperação.
Sistema emissor para controlar notas fiscais de diferentes empresas: o que avaliar?
Antes de contratar uma solução, é importante verificar se ela realmente atende à estrutura das empresas administradas.
Um Sistema de emissão de notas fiscais multiempresa deve permitir a organização dos diferentes estabelecimentos sem comprometer suas particularidades fiscais.
Entretanto, as funcionalidades podem variar entre fornecedores e planos.
Por isso, a avaliação precisa considerar as necessidades reais da operação.
Recursos importantes para uma operação multiempresa
| Funcionalidade | O que verificar antes da contratação |
|---|---|
| Cadastro multi-CNPJ | Quantos estabelecimentos podem ser cadastrados e administrados? |
| Seleção do emitente | É possível identificar claramente a empresa responsável por cada emissão? |
| Configurações fiscais | Cada CNPJ mantém seus próprios parâmetros? |
| Histórico de documentos | Existem filtros por emitente, período, situação e destinatário? |
| Armazenamento de XML | Como são feitos o armazenamento, a exportação e a recuperação dos arquivos? |
| Permissões | É possível definir quais usuários acessam cada empresa? |
| Relatórios | Os resultados podem ser consultados individualmente e, quando disponível, de forma consolidada? |
| Integrações | O sistema pode se relacionar com vendas, estoque e contabilidade? |
Essas perguntas ajudam a identificar se a ferramenta oferece os recursos necessários para o volume e a complexidade das operações.
Sistema online ou controles separados: qual opção facilita a administração?
A principal diferença está na maneira como as informações são acessadas e organizadas.
Controles separados
Quando cada empresa utiliza uma ferramenta diferente, o responsável pode precisar alternar entre plataformas para acompanhar emissões, localizar arquivos e gerar relatórios.
Esse modelo pode funcionar, mas exige procedimentos bem definidos para evitar informações desencontradas.
Plataforma com gerenciamento multiempresa
Uma solução que permite administrar vários estabelecimentos pode reunir o acesso em um mesmo ambiente, preservando os registros individuais de cada CNPJ.
Isso facilita determinadas rotinas administrativas, especialmente quando existem muitos documentos ou colaboradores envolvidos.
No entanto, o benefício depende da configuração correta, da disponibilidade dos recursos e da qualidade dos procedimentos internos.
Quais documentos fiscais o sistema precisa atender?
A escolha também depende das atividades realizadas pelas empresas.
Entre os documentos que podem fazer parte da operação estão:
-
NF-e: utilizada em operações com mercadorias, conforme as exigências aplicáveis.
-
NFC-e: utilizada em operações de venda ao consumidor final, nas situações previstas pela legislação.
-
NFS-e: relacionada à prestação de serviços.
-
MDF-e: utilizado nas situações de transporte que exigem esse documento.
Não é adequado presumir que uma ferramenta compatível com NF-e também atenda automaticamente a todos os demais documentos.
No caso da NFS-e, é necessário considerar as regras e os ambientes de emissão disponíveis para o contribuinte.
O Governo Federal disponibiliza orientações sobre o serviço de emissão da NFS-e de padrão nacional, incluindo os contribuintes que podem utilizar a solução e as formas de emissão.
Essas diferenças precisam ser avaliadas principalmente quando um grupo empresarial possui estabelecimentos comerciais e prestadores de serviços.
Qual é a relação entre a emissão de notas fiscais e o estoque de cada CNPJ?
A organização fiscal também precisa considerar o controle das mercadorias.
Imagine que um empresário administre duas lojas de autopeças, cada uma com seu CNPJ e seu próprio estoque.
A Loja A possui 30 unidades de determinado produto, enquanto a Loja B possui 15.
Se a Loja A realizar uma venda de dez unidades, é importante que a movimentação seja registrada no estabelecimento responsável pela operação.
O faturamento de uma unidade não deve provocar automaticamente uma baixa indevida no estoque de outra.
Da mesma forma, movimentações entre estabelecimentos precisam respeitar os procedimentos operacionais e fiscais correspondentes.
A importância de relacionar faturamento e movimentações
Quando vendas, estoque e documentos fiscais são acompanhados de forma separada e sem conferências, podem surgir divergências.
Por exemplo:
-
Uma venda é registrada em um CNPJ, mas a movimentação de estoque é lançada em outro.
-
Uma nota fiscal é cancelada, mas o controle operacional não é revisado.
-
Uma transferência de mercadorias ocorre sem o devido registro.
-
Um pedido é faturado, mas o responsável não consegue identificar a unidade que realizará a entrega.
Essas situações mostram por que a emissão precisa estar relacionada aos demais processos da empresa.
Um sistema emissor integrado a outros controles pode facilitar o acompanhamento dessas operações, desde que os cadastros, as regras de movimentação e as integrações estejam corretamente configurados.
Para aprofundar essa relação, vale compreender como o controle de produtos contribui para organizar entradas, saídas e reposições, evitando divergências entre os registros administrativos e as quantidades disponíveis.
Como organizar a rotina fiscal de várias empresas sem aumentar o retrabalho?
A implantação de uma ferramenta, por si só, não garante a organização dos documentos.
É necessário definir procedimentos que sejam compreendidos e utilizados por todos os responsáveis.
Uma maneira prática é distribuir as conferências conforme a frequência das operações.
Conferências diárias
-
Verificar se as notas foram emitidas pelo CNPJ correspondente.
-
Acompanhar rejeições e documentos pendentes.
-
Confirmar as autorizações de emissão.
-
Conferir operações que precisam de documentos fiscais antes da saída de mercadorias.
-
Registrar e encaminhar ocorrências para análise.
Conferências semanais
-
Revisar documentos cancelados.
-
Conferir a disponibilidade dos arquivos XML.
-
Identificar divergências entre vendas e faturamento.
-
Verificar se existem operações registradas no estabelecimento incorreto.
-
Revisar os acessos e as necessidades dos usuários, quando houver alterações na equipe.
Conferências mensais
-
Separar os documentos necessários à contabilidade.
-
Conferir relatórios de emissão por CNPJ.
-
Comparar registros fiscais com os controles financeiros correspondentes.
-
Avaliar pendências de períodos anteriores.
-
Verificar se os procedimentos de armazenamento foram cumpridos.
A frequência deve ser ajustada conforme o volume e o risco das operações.
O objetivo não é criar conferências desnecessárias, mas estabelecer pontos de controle que ajudem a identificar problemas antes que eles se acumulem.
Exemplo prático de organização mensal
Considere três estabelecimentos com o seguinte volume hipotético de notas autorizadas durante um mês:
| Estabelecimento | Notas autorizadas | Responsável pela conferência |
|---|---|---|
| Comércio A | 180 | Administrativo da loja |
| Distribuidora B | 260 | Setor de faturamento |
| Loja C | 90 | Responsável financeiro |
| Total | 530 | Consolidação administrativa |
Nesse exemplo, o grupo registrou 530 notas autorizadas.
Entretanto, o total consolidado não substitui o histórico individual de cada estabelecimento.
Cada empresa precisa manter os registros correspondentes às suas operações.
A consolidação serve como referência administrativa e não significa que os documentos devam ser reunidos em uma única escrituração fiscal.
Como saber se a empresa precisa mudar sua forma de emitir notas fiscais?
Alguns sinais indicam que o processo atual merece ser reavaliado.
O primeiro é a dificuldade frequente para localizar documentos antigos.
Se o funcionário precisa procurar entre várias pastas, e-mails e plataformas sempre que um cliente solicita uma nota, a organização pode estar inadequada.
Outro sinal é a repetição de erros relacionados à seleção do estabelecimento emitente.
Também merecem atenção situações como:
-
Necessidade frequente de conferir manualmente documentos de diferentes empresas.
-
Dificuldade para separar XMLs destinados à contabilidade.
-
Ausência de uma visão clara das emissões de cada estabelecimento.
-
Falta de procedimentos definidos para cancelamentos e rejeições.
-
Uso de planilhas paralelas que precisam ser atualizadas repetidamente.
-
Dificuldade para identificar quem realizou determinada operação.
Esses problemas não significam necessariamente que a empresa precise substituir imediatamente seu software.
Em alguns casos, revisar cadastros, organizar arquivos e estabelecer procedimentos já pode melhorar a rotina.
Porém, quando as limitações estão relacionadas à ausência de recursos multiempresa, filtros, permissões ou integração, pode ser necessário avaliar uma solução mais adequada.
O que considerar ao avaliar o AdegaPro?
O AdegaPro apresenta recursos de emissão de documentos fiscais, armazenamento de XML, faturamento e integração com processos administrativos.
Para empresas que trabalham com vários estabelecimentos, o site apresenta a opção de múltiplos CNPJs no Plano Flex, disponibilizado sob consulta.
É importante verificar as condições desse plano, a quantidade de empresas atendidas, as integrações necessárias e as particularidades fiscais de cada operação antes de contratar.
Se você administra vários estabelecimentos e deseja avaliar uma forma mais organizada de acompanhar suas emissões, conheça o AdegaPro e consulte as possibilidades de gerenciamento de múltiplos CNPJs. Assim, é possível verificar quais recursos atendem à estrutura da sua empresa.
Mais organização fiscal começa pela identificação correta de cada empresa
Administrar vários CNPJs exige mais do que reunir notas fiscais em uma única plataforma.
É necessário preservar a identificação de cada estabelecimento, manter os documentos separados, conferir as informações antes da emissão e organizar os arquivos para consultas futuras.
Quando os procedimentos são bem definidos, a empresa consegue acompanhar suas operações com mais clareza, identificar pendências e facilitar a comunicação entre faturamento, administração e contabilidade.
O caminho mais prático é começar pelo levantamento dos CNPJs, revisar os cadastros, organizar os históricos e estabelecer uma rotina de conferência. Depois, avaliar quais recursos tecnológicos podem reduzir tarefas manuais e melhorar o acompanhamento.
O resultado depende da qualidade dos cadastros, da configuração fiscal e da disciplina dos processos. Com esses cuidados, é possível centralizar a administração sem perder o controle individual das notas fiscais de cada empresa.
Perguntas frequentes
Posso utilizar o mesmo certificado digital para emitir notas de diferentes CNPJs?
Existe um limite de CNPJs que podem ser cadastrados em um sistema emissor?
É possível compartilhar o acesso ao sistema com a contabilidade?
Uma nota fiscal rejeitada pode ser considerada no faturamento da empresa?
Tudo sobre: Tecnologia e Automação