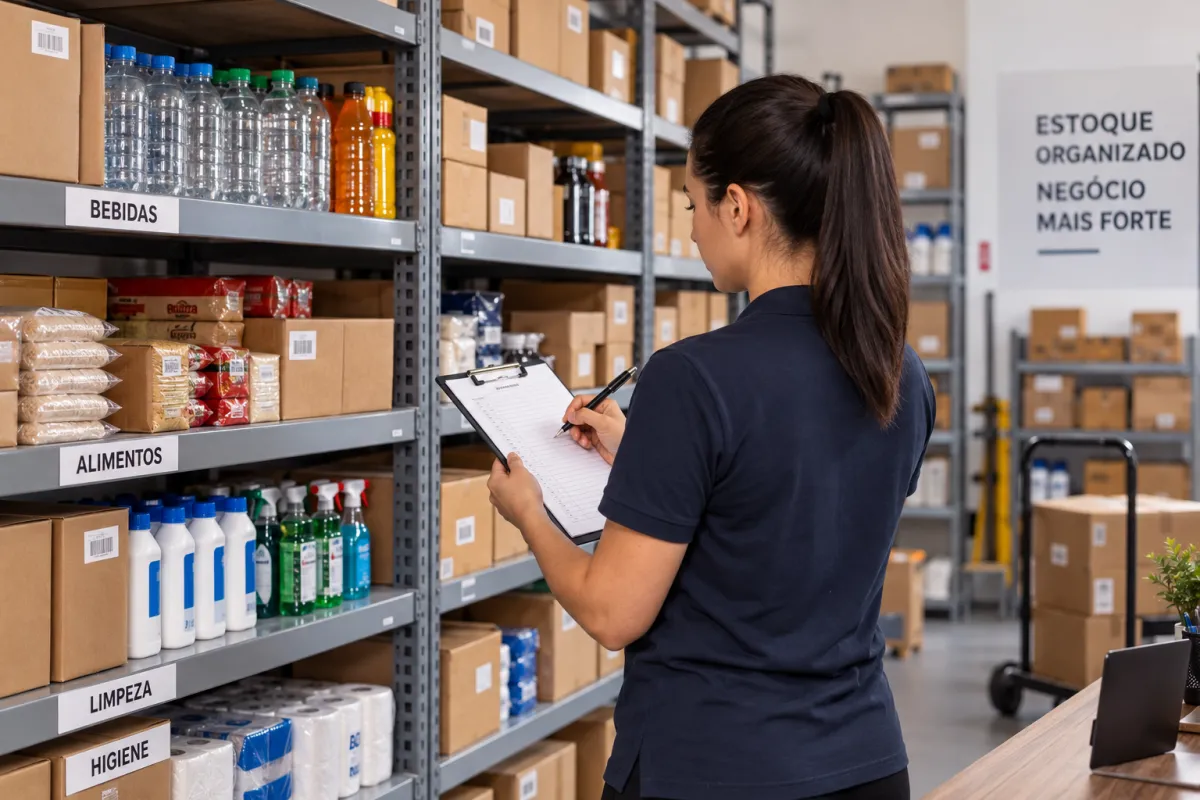
Organize, confira e mantenha seu estoque atualizado.
Introdução
Manter as mercadorias organizadas e saber exatamente o que está disponível são tarefas essenciais para empresas que trabalham com produtos. Mesmo em operações menores, a falta de acompanhamento pode gerar diferenças entre aquilo que deveria estar armazenado e o que realmente está nas prateleiras.
O controle de estoque simples consiste em criar uma rotina organizada para registrar entradas, saídas, quantidades disponíveis e possíveis ajustes. O objetivo não é necessariamente implantar processos complexos, mas garantir que cada movimentação seja registrada e possa ser conferida posteriormente.
Quando esse acompanhamento não existe, o responsável pelo negócio pode acreditar que determinado produto está disponível quando, na prática, ele já terminou. Também pode acontecer o contrário: a empresa realiza uma nova compra porque acredita não possuir determinado item, mas depois encontra unidades armazenadas em outro local.
Essas situações demonstram por que controlar o estoque vai além de simplesmente contar produtos.
A importância de acompanhar as mercadorias
Toda movimentação altera a quantidade disponível. Quando uma compra chega, o saldo aumenta. Quando um produto é vendido, utilizado ou retirado, o saldo diminui.
Por isso, uma rotina organizada precisa acompanhar diferentes acontecimentos, como:
-
Recebimento de compras;
-
Vendas realizadas;
-
Devoluções;
-
Trocas;
-
Perdas;
-
Produtos danificados;
-
Consumo interno;
-
Ajustes realizados após conferências.
Quando alguma dessas movimentações deixa de ser registrada, começam a surgir divergências.
Imagine que o sistema ou a planilha indique 50 unidades de determinado produto. Durante uma conferência física, porém, são encontradas somente 43 unidades. Existe uma diferença de sete itens que precisa ser investigada.
O problema pode ter ocorrido em uma venda sem baixa, uma perda não registrada, um erro de contagem anterior ou até mesmo uma entrada lançada incorretamente.
Estoque físico e quantidade registrada podem ser diferentes
Um dos principais objetivos do controle de estoque simples é manter o estoque físico próximo das informações registradas.
O estoque físico corresponde às mercadorias que realmente estão armazenadas no estabelecimento, depósito ou centro de distribuição.
Já o saldo registrado representa aquilo que consta na planilha, sistema ou outro método utilizado pela empresa.
Esses dois valores deveriam ser iguais.
Porém, divergências podem surgir ao longo da operação. Quanto mais tempo uma empresa passa sem realizar conferências, maior pode ser a dificuldade para descobrir quando e por que determinada diferença ocorreu.
Uma pequena inconsistência diária pode se transformar em um problema significativo depois de algumas semanas ou meses.
Produtos perdidos, vencidos ou sem movimentação
Outra dificuldade de empresas que não acompanham o estoque é perder visibilidade sobre a situação dos produtos.
Uma mercadoria pode permanecer armazenada por muito tempo sem que ninguém perceba que sua saída diminuiu. Em outros casos, determinados produtos podem vencer antes de serem vendidos.
Também existem situações em que itens são armazenados em locais inadequados ou diferentes daqueles utilizados normalmente. Quando isso acontece, o responsável pode não encontrar o produto durante uma venda ou reposição e considerar que ele acabou.
A organização permite identificar com maior facilidade:
-
Produtos com pouca movimentação;
-
Mercadorias próximas do vencimento;
-
Itens danificados;
-
Produtos armazenados em locais incorretos;
-
Quantidades acima da necessidade;
-
Mercadorias que precisam de reposição.
Essas informações ajudam a melhorar tanto a rotina de armazenamento quanto as próximas decisões de compra.
O inventário ajuda a descobrir o estoque real
Uma das ferramentas mais importantes dentro do controle de estoque simples é o inventário.
O inventário consiste na contagem física das mercadorias disponíveis. Depois da contagem, os valores encontrados são comparados com as informações registradas pela empresa.
Por exemplo:
O registro informa 120 unidades.
A contagem física encontra 116 unidades.
Existe uma divergência de quatro unidades.
Antes de realizar qualquer ajuste, é importante conferir novamente o produto e tentar identificar o motivo da diferença.
Esse processo permite corrigir informações acumuladas ao longo da operação e aumentar a confiabilidade dos saldos apresentados.
O inventário também pode revelar produtos esquecidos, mercadorias danificadas, itens cadastrados incorretamente e diferenças que antes não eram percebidas.
Por isso, ele não deve ser visto apenas como uma contagem eventual. Quando realizado periodicamente, torna-se uma ferramenta importante para manter as informações do estoque atualizadas.
O que é controle de estoque simples e como funciona?
O controle de estoque simples é uma forma organizada de acompanhar os produtos que entram, saem e permanecem armazenados na empresa. Ele pode ser aplicado tanto em pequenos negócios quanto em operações maiores que estejam começando a estruturar seus processos.
A lógica básica é relativamente fácil de entender: toda entrada aumenta a quantidade disponível e toda saída reduz esse saldo.
O desafio está em registrar cada movimentação corretamente.
Se uma empresa recebe 20 unidades de determinado produto e já possui 10 em estoque, passará a ter 30 unidades. Caso venda oito unidades, o saldo esperado será de 22.
Esse acompanhamento cria uma visão mais confiável do que está disponível e ajuda a evitar decisões baseadas apenas em estimativas.
O que é controle de estoque
Controlar o estoque significa acompanhar todo o ciclo das mercadorias dentro da empresa.
Esse processo começa quando o produto chega e continua durante seu armazenamento, movimentação e saída.
Entre os registros fundamentais estão as entradas, saídas, saldos e ajustes.
Entradas de mercadorias
As entradas representam os produtos adicionados ao estoque.
Normalmente acontecem após compras realizadas com fornecedores, mas também podem ocorrer por devoluções, transferências ou outras movimentações previstas pela empresa.
Sempre que uma mercadoria entrar, sua quantidade deve ser acrescentada ao saldo disponível.
A falta desse registro pode fazer com que existam produtos fisicamente armazenados, mas que não apareçam no controle.
Saídas de produtos
As saídas correspondem às mercadorias retiradas do estoque.
As vendas são um dos exemplos mais comuns, mas não são a única possibilidade.
Também podem existir:
-
Perdas;
-
Danos;
-
Consumo interno;
-
Transferências;
-
Devoluções ao fornecedor;
-
Outras baixas justificadas.
Registrar somente as vendas e ignorar os demais tipos de saída pode causar divergências.
Saldo disponível
O saldo mostra quanto deveria existir de cada produto naquele momento.
De maneira simplificada, ele é formado pelas entradas menos as saídas.
Por exemplo:
Saldo inicial: 30 unidades.
Entrada: 15 unidades.
Saída: 20 unidades.
Saldo esperado: 25 unidades.
Esse valor deve corresponder, sempre que possível, à quantidade física disponível.
Ajustes de estoque
Os ajustes são utilizados quando uma conferência encontra diferenças entre o saldo registrado e a quantidade física.
Eles não devem substituir os registros normais de entrada e saída.
Antes de realizar um ajuste, é importante conferir novamente a mercadoria e investigar possíveis causas da diferença. Dessa forma, além de corrigir o saldo, a empresa pode descobrir problemas no processo.
Quais informações precisam ser registradas
Para que o controle de estoque simples funcione corretamente, é importante manter um cadastro organizado.
Um produto registrado apenas como "produto A" ou "peça grande", por exemplo, pode gerar confusão quando existem itens semelhantes.
Algumas informações básicas ajudam a identificar cada mercadoria.
O código permite criar uma identificação única para o produto.
A descrição deve deixar claro qual item está sendo controlado.
A categoria permite agrupar mercadorias semelhantes, facilitando consultas e organização.
A unidade indica como o produto é movimentado, como unidade, caixa, pacote, quilo ou outra medida utilizada pela empresa.
A quantidade mostra o saldo disponível.
O custo auxilia no acompanhamento do valor pago pela mercadoria e na análise do investimento mantido em estoque.
A localização informa onde o produto está armazenado, principalmente quando existem várias prateleiras, setores ou depósitos.
Quanto mais padronizadas estiverem essas informações, menor é a chance de cadastrar o mesmo item diversas vezes ou movimentar o produto errado.
Controle manual, planilha ou sistema
Não existe apenas uma forma de realizar o controle de estoque simples. O método pode variar conforme a quantidade de produtos, volume de movimentações e necessidades da empresa.
Papel e anotações
Anotações podem funcionar em operações extremamente pequenas, com poucos produtos e baixa movimentação.
Porém, conforme o volume cresce, fica mais difícil consultar históricos, realizar cálculos e identificar erros.
Também existe o risco de perder registros ou esquecer de atualizar uma saída.
Planilhas
As planilhas oferecem uma estrutura maior para organizar informações.
É possível criar colunas para código, descrição, entradas, saídas, saldo, custo e outras informações.
Elas podem atender empresas com uma rotina relativamente simples.
Entretanto, conforme aumenta o número de movimentações, torna-se necessário maior cuidado para evitar alterações incorretas, duplicidade de registros e fórmulas inconsistentes.
Sistema de gestão de estoque
Um sistema permite centralizar cadastros e movimentações, reduzindo a dependência de registros espalhados.
Dependendo dos recursos disponíveis, entradas e saídas podem atualizar automaticamente os saldos, facilitando consultas e conferências.
A escolha entre anotações, planilhas ou sistema deve considerar principalmente o volume da operação. O método utilizado precisa permitir que a empresa registre as movimentações de maneira consistente e encontre rapidamente as informações necessárias.
O que é inventário de estoque?
O inventário de estoque é o processo utilizado para verificar fisicamente quantos produtos realmente existem na empresa.
Durante essa atividade, as mercadorias são contadas e os resultados encontrados são comparados com os saldos registrados.
Dentro de um controle de estoque simples, essa conferência é fundamental porque permite avaliar se as movimentações realizadas ao longo do período foram registradas corretamente.
Mesmo quando existe uma rotina organizada, diferenças podem acontecer. Uma venda pode não ter sido baixada, um produto pode ter sido danificado sem registro ou uma entrada pode ter sido lançada com quantidade incorreta.
O inventário ajuda a encontrar essas inconsistências.
Como funciona um inventário
O processo começa com a definição dos produtos que serão contados.
A empresa pode fazer uma conferência completa, envolvendo todas as mercadorias, ou dividir a contagem por categorias, setores ou grupos de produtos.
Durante o inventário, é importante observar diretamente as unidades disponíveis.
Por exemplo, imagine um produto cujo saldo registrado seja de 80 unidades.
Na contagem física são encontradas:
-
30 unidades em uma prateleira;
-
20 unidades no depósito;
-
25 unidades em outra área de armazenamento.
Nesse caso, existem 75 unidades fisicamente disponíveis.
Como o registro indica 80, existe uma diferença de cinco unidades.
O próximo passo é conferir novamente antes de alterar o saldo. Também é recomendado investigar movimentações recentes para tentar descobrir a origem da divergência.
O inventário não deve ser entendido como simplesmente substituir o saldo registrado pela quantidade encontrada. A análise da diferença é importante para identificar falhas que podem continuar acontecendo.
Para que serve o inventário
O inventário oferece uma visão mais precisa da situação das mercadorias.
Uma de suas principais funções é identificar diferenças entre registros e estoque físico.
Quando uma divergência é confirmada, os saldos podem ser corrigidos para que voltem a representar a realidade.
Além disso, a contagem física pode ajudar a localizar perdas que ainda não foram registradas.
Durante a organização, também podem ser encontrados produtos esquecidos em prateleiras, caixas ou áreas pouco utilizadas.
Outra possibilidade é identificar mercadorias danificadas.
Um produto pode constar normalmente como disponível, mas não estar em condições de venda ou utilização. Nesse caso, simplesmente considerar aquela unidade no saldo pode gerar uma visão incorreta da disponibilidade.
O inventário pode auxiliar na identificação de:
-
Produtos faltantes;
-
Excesso de mercadorias;
-
Itens danificados;
-
Produtos vencidos;
-
Mercadorias sem movimentação;
-
Produtos armazenados no local errado;
-
Cadastros duplicados;
-
Divergências de quantidade.
Ao corrigir essas situações, as informações utilizadas para compras, vendas e reposições tornam-se mais confiáveis.
Inventário físico x saldo registrado
Uma diferença importante dentro do controle de estoque simples é compreender o que representa o inventário físico e o que representa o saldo registrado.
O saldo registrado corresponde à quantidade que deveria estar disponível segundo as movimentações informadas.
Já o estoque físico representa aquilo que realmente foi encontrado durante a contagem.
Considere o seguinte exemplo:
A empresa iniciou o período com 50 unidades de determinado produto.
Depois recebeu mais 20 unidades.
Durante o período, foram registradas 15 saídas.
O saldo esperado seria:
50 + 20 - 15 = 55 unidades.
Porém, durante o inventário, foram encontradas somente 52 unidades.
Nesse caso, existe uma diferença de três unidades.
Essa divergência indica que alguma movimentação pode não ter sido registrada corretamente ou que ocorreu outra situação que alterou fisicamente a quantidade disponível.
Entre as possíveis causas estão perdas, erros de contagem, produtos danificados, saídas sem registro ou lançamentos incorretos.
Por isso, a comparação entre o inventário físico e o saldo registrado funciona como uma verificação da qualidade do controle realizado.
Quanto menores e menos frequentes forem essas diferenças, maior tende a ser a confiabilidade das informações utilizadas pela empresa.
Realizar inventários periodicamente também facilita a investigação. Quando a última conferência ocorreu recentemente, existe um intervalo menor de movimentações para analisar.
Dessa forma, o inventário passa a fazer parte da rotina do controle de estoque simples, ajudando a manter os saldos próximos da realidade e preparando informações mais confiáveis para os próximos processos de conferência, reposição e organização das mercadorias.
Quais tipos de inventário podem ser utilizados?
O inventário pode ser realizado de diferentes maneiras, de acordo com o tamanho do estoque, a quantidade de produtos, o volume de movimentações e a necessidade de conferência da empresa.
Não existe um único modelo adequado para todos os negócios. Uma empresa com poucas mercadorias pode conseguir contar todo o estoque de uma única vez, enquanto uma operação com milhares de itens pode precisar dividir a conferência ao longo de vários dias ou semanas.
Dentro de um controle de estoque simples, conhecer os principais tipos de inventário ajuda a definir uma rotina de contagem que seja possível de executar sem comprometer as atividades da empresa.
Os modelos mais comuns são o inventário geral, rotativo, periódico e por categoria.
Inventário geral
O inventário geral consiste na contagem física de todos os produtos disponíveis em estoque.
Nesse modelo, praticamente todas as mercadorias são conferidas dentro de um mesmo período. A empresa compara posteriormente as quantidades encontradas com os saldos registrados.
Esse tipo de inventário pode ser utilizado em momentos como:
-
Fechamentos de períodos;
-
Conferências anuais;
-
Mudanças de sistema;
-
Reorganizações do estoque;
-
Identificação de muitas divergências;
-
Necessidade de revisar completamente os saldos.
Por envolver todos os produtos, o inventário geral exige maior preparação.
Em algumas empresas, pode ser necessário reduzir ou interromper temporariamente as movimentações para evitar que mercadorias sejam vendidas, recebidas ou transferidas enquanto estão sendo contadas.
Imagine um estoque com 500 produtos cadastrados. No inventário geral, todos esses itens precisam ser localizados, contados, registrados e comparados com as informações existentes.
Essa abordagem permite obter uma visão ampla da situação do estoque, porém pode demandar mais tempo e pessoas envolvidas.
Inventário rotativo
O inventário rotativo divide a contagem em pequenos grupos de produtos.
Em vez de esperar vários meses para conferir todo o estoque, a empresa realiza pequenas contagens regularmente.
Por exemplo:
Na primeira semana podem ser conferidos 50 produtos.
Na segunda semana, outros 50.
Na terceira semana, mais um grupo.
Esse processo continua até que todos os itens definidos tenham sido revisados.
O inventário rotativo pode ser especialmente útil quando existem muitos produtos ou quando parar toda a operação para uma contagem completa não é viável.
Também é possível definir prioridades.
Produtos com maior movimentação podem ser conferidos com maior frequência, enquanto mercadorias com poucas entradas e saídas podem ser verificadas em intervalos maiores.
Esse tipo de inventário ajuda o controle de estoque simples porque permite identificar divergências ao longo do mês, evitando que erros permaneçam acumulados por períodos muito longos.
Inventário periódico
O inventário periódico é realizado seguindo datas ou intervalos previamente definidos.
A empresa pode determinar, por exemplo:
-
Conferência semanal;
-
Conferência quinzenal;
-
Conferência mensal;
-
Conferência trimestral;
-
Conferência semestral.
A frequência depende principalmente do volume de movimentação.
Um produto vendido várias vezes por dia pode precisar de verificações mais frequentes do que uma mercadoria utilizada apenas algumas vezes durante o mês.
A principal vantagem desse modelo está na criação de uma rotina.
Em vez de realizar uma contagem somente quando aparece uma diferença, a empresa estabelece antecipadamente quando o estoque será verificado.
Isso facilita a organização dos responsáveis e permite acompanhar se as divergências estão aumentando ou diminuindo ao longo do tempo.
Inventário por categoria
O inventário por categoria consiste em separar a contagem conforme grupos de produtos.
Imagine um estabelecimento que trabalhe com bebidas, alimentos, produtos de limpeza e materiais diversos.
Em vez de contar todas as mercadorias ao mesmo tempo, é possível organizar a conferência da seguinte maneira:
Segunda-feira: bebidas.
Terça-feira: alimentos.
Quarta-feira: produtos de limpeza.
Quinta-feira: materiais diversos.
Essa divisão facilita a organização principalmente em estoques com grande variedade de itens.
As categorias também podem ser determinadas conforme:
-
Tipo de produto;
-
Marca;
-
Localização;
-
Fornecedor;
-
Setor;
-
Características de armazenamento.
O importante é estabelecer uma divisão clara para que nenhum produto fique fora da conferência.
| Tipo de inventário | Como funciona | Quando utilizar |
|---|---|---|
| Geral | Conta todo o estoque | Fechamentos ou grandes conferências |
| Rotativo | Conta pequenos grupos | Controle frequente |
| Periódico | Segue datas definidas | Empresas com rotina estruturada |
| Por categoria | Divide os produtos por grupos | Estoques com muitos itens |
A empresa também pode combinar diferentes modelos.
É possível, por exemplo, fazer inventários rotativos durante o mês e realizar um inventário geral em determinados períodos.
Da mesma forma, produtos com alta movimentação podem ser conferidos semanalmente, enquanto outros entram em uma programação mensal.
A escolha deve considerar a capacidade da equipe e a necessidade de manter as informações atualizadas sem dificultar a operação diária.
Como preparar o estoque antes de iniciar o inventário?
Uma boa preparação pode tornar o inventário mais rápido e reduzir erros durante a contagem.
Começar a conferência em um estoque desorganizado aumenta a possibilidade de contar o mesmo produto duas vezes, esquecer mercadorias armazenadas em locais diferentes ou registrar quantidades no item errado.
Por isso, antes de iniciar a contagem física, é recomendável organizar tanto o ambiente quanto os cadastros utilizados pela empresa.
Essa etapa é importante dentro do controle de estoque simples, pois cria condições para que os resultados encontrados durante o inventário sejam mais confiáveis.
Organizar o ambiente
A primeira preparação deve acontecer fisicamente no estoque.
Os produtos precisam estar organizados de maneira que possam ser identificados e contados facilmente.
Mercadorias iguais devem, sempre que possível, permanecer agrupadas.
Se existem 30 unidades de um mesmo produto espalhadas por cinco prateleiras diferentes, a contagem tende a ser mais trabalhosa e aumenta o risco de alguma quantidade ser esquecida.
Antes do inventário, algumas ações podem ajudar:
-
Separar corretamente os produtos;
-
Agrupar itens iguais;
-
Organizar caixas e embalagens;
-
Identificar prateleiras e setores;
-
Retirar embalagens vazias;
-
Separar produtos danificados;
-
Identificar mercadorias em devolução;
-
Verificar itens armazenados fora do local habitual.
A identificação das áreas também facilita o trabalho.
A empresa pode dividir o estoque em locais como depósito A, depósito B, corredor 1, corredor 2, prateleira 1 e assim por diante.
Essa organização permite acompanhar quais regiões já foram contadas.
Revisar o cadastro dos produtos
Antes de contar, também é importante verificar se os produtos estão cadastrados corretamente.
Cadastros duplicados podem gerar grandes confusões.
Imagine que um mesmo produto esteja registrado como:
"Refrigerante 2L"
e também como:
"Refrigerante Garrafa 2 Litros".
Mesmo sendo fisicamente a mesma mercadoria, ela pode aparecer em dois registros diferentes.
Durante o inventário, isso dificulta saber em qual cadastro a quantidade deve ser informada.
A revisão deve procurar situações como:
-
Produtos cadastrados duas vezes;
-
Códigos incorretos;
-
Descrições muito parecidas;
-
Produtos sem identificação;
-
Categorias incorretas;
-
Unidades de medida erradas;
-
Itens inativos que ainda possuem estoque.
As descrições precisam facilitar a identificação.
Quando existem produtos semelhantes, características importantes podem ser incluídas no cadastro, como modelo, tamanho, embalagem ou variação.
Verificar as unidades de medida
A unidade utilizada também merece atenção especial.
Uma empresa pode comprar um produto por caixa e vendê-lo por unidade.
Nesse caso, é necessário entender exatamente como o saldo está sendo controlado.
Por exemplo, se uma caixa contém 12 unidades e existem cinco caixas fechadas mais quatro unidades avulsas, a quantidade total física é de 64 unidades.
Confundir caixas com unidades pode gerar grandes diferenças durante o inventário.
Antes da contagem, portanto, todos os responsáveis precisam compreender como cada produto deve ser registrado.
Definir responsáveis pela contagem
Outra etapa importante é estabelecer quem participará do inventário.
Quando várias pessoas contam mercadorias sem uma divisão clara, dois problemas são frequentes: produtos contados duas vezes ou produtos que não são contados por ninguém.
Uma organização simples pode definir funções como:
-
Pessoa responsável pela contagem;
-
Pessoa responsável pelo registro;
-
Responsável pela conferência;
-
Responsável pela análise das divergências.
Em estoques maiores, podem ser criadas equipes responsáveis por diferentes setores.
Por exemplo:
Equipe A: corredor 1.
Equipe B: corredor 2.
Equipe C: depósito.
Essa divisão torna mais fácil acompanhar o andamento do inventário.
Escolher uma data para o inventário
A data também interfere diretamente na qualidade da contagem.
O ideal é escolher um período com menor volume de movimentações, sempre que a operação permitir.
Quanto mais produtos entrarem e saírem durante a conferência, maior será a dificuldade para estabelecer qual quantidade deve ser considerada.
Imagine que uma pessoa esteja contando determinado produto enquanto outra realiza uma venda do mesmo item.
A quantidade encontrada fisicamente pode já não representar o saldo no momento em que a informação for registrada.
Por isso, a empresa pode adotar algumas medidas:
-
Realizar o inventário antes da abertura;
-
Fazer a contagem após o encerramento das operações;
-
Dividir o estoque por setores;
-
Bloquear temporariamente movimentações dos produtos que estão sendo contados;
-
Registrar claramente movimentações que ocorrerem durante a conferência.
O procedimento escolhido depende da realidade de cada negócio.
O mais importante é evitar que entradas e saídas aconteçam sem conhecimento das pessoas responsáveis pelo inventário.
Com ambiente, cadastros, responsáveis e período organizados, a contagem pode ser realizada de maneira mais estruturada e com menor risco de divergências provocadas pelo próprio processo de conferência.
Como fazer inventário de produtos passo a passo?
Fazer um inventário significa transformar a contagem física em informações que possam ser comparadas com os registros da empresa.
Para isso, é necessário seguir uma sequência organizada.
Simplesmente caminhar pelo estoque contando produtos sem definir uma ordem pode gerar esquecimentos, duplicidades e dificuldades para identificar posteriormente onde ocorreu uma diferença.
O inventário dentro de um controle de estoque simples pode seguir uma rotina prática: listar, organizar, contar, registrar, comparar e conferir.
Liste todos os produtos
O primeiro passo é criar uma relação das mercadorias que deverão ser conferidas.
Essa lista pode conter informações como:
-
Código;
-
Descrição;
-
Categoria;
-
Unidade de medida;
-
Localização.
Caso a empresa trabalhe com muitos itens, a lista pode ser dividida por setores ou categorias.
É importante que cada produto apareça de maneira clara para evitar dúvidas durante a contagem.
Também é recomendável verificar antecipadamente produtos que possuem nomes semelhantes.
Por exemplo:
Parafuso 4 mm.
Parafuso 6 mm.
Parafuso 8 mm.
Mesmo pertencendo à mesma categoria, são produtos diferentes e precisam ter quantidades registradas separadamente.
Separe o estoque por setores ou categorias
Depois de definir os produtos, organize a ordem da contagem.
Uma forma simples consiste em dividir o estoque conforme a estrutura física ou os grupos de mercadorias.
Um mercado, por exemplo, pode utilizar:
-
Bebidas;
-
Alimentos;
-
Produtos de limpeza;
-
Higiene;
-
Utilidades.
Uma empresa de peças pode dividir por:
-
Peças elétricas;
-
Peças mecânicas;
-
Acessórios;
-
Componentes;
-
Materiais de consumo.
A divisão reduz a chance de pular produtos durante a contagem.
Outra possibilidade é seguir fisicamente uma sequência: começar pela primeira prateleira e continuar até a última, marcando cada área depois que ela for conferida.
Conte os produtos fisicamente
Com o estoque organizado, inicia-se a contagem.
Cada produto deve ser identificado antes que sua quantidade seja registrada.
Itens unitários são normalmente mais simples, mas produtos armazenados em caixas ou pacotes exigem cuidado.
Imagine a seguinte situação:
Existem quatro caixas fechadas contendo 20 unidades cada e mais 13 unidades avulsas.
Nesse caso:
4 caixas x 20 unidades = 80 unidades.
80 + 13 = 93 unidades.
O registro final precisa considerar a mesma unidade utilizada no controle da empresa.
Também é importante observar caixas parcialmente abertas. Não se deve assumir que uma embalagem aberta contém sua capacidade total.
Produtos quebrados, vencidos ou sem condições de uso também precisam ser identificados separadamente para que não sejam considerados automaticamente como estoque disponível para venda.
Registre as quantidades encontradas
Toda quantidade contada precisa ser registrada imediatamente.
Evite confiar apenas na memória para preencher as informações posteriormente.
O registro pode ser feito em uma folha de inventário, planilha, coletor ou sistema, dependendo do método utilizado pela empresa.
Um modelo simples pode conter:
| Código | Produto | Localização | Quantidade registrada | Quantidade contada |
|---|---|---|---|---|
| 001 | Produto A | Prateleira 1 | 35 | 34 |
| 002 | Produto B | Prateleira 2 | 20 | 20 |
| 003 | Produto C | Depósito | 48 | 45 |
Durante a primeira contagem, é recomendável registrar aquilo que realmente foi encontrado, sem tentar corrigir imediatamente as diferenças.
Primeiro deve existir uma contagem confiável. Depois vem a comparação.
Compare com o saldo do estoque
Depois que os produtos forem contados, compare as quantidades físicas com os saldos registrados.
O processo pode ser resumido pelo seguinte fluxo:
Quantidade registrada → Contagem física → Comparação → Diferença → Ajuste
Imagine que o saldo registrado de determinado item seja 100 unidades e a contagem encontre 97.
A diferença é de três unidades.
Outro produto pode apresentar o contrário:
Saldo registrado: 40 unidades.
Contagem física: 43 unidades.
Nesse caso, existem três unidades a mais fisicamente do que o registro indica.
As duas situações precisam ser investigadas.
Entre as possíveis causas estão:
-
Entrada não registrada;
-
Venda sem baixa;
-
Perda de mercadoria;
-
Devolução;
-
Erro de digitação;
-
Contagem anterior incorreta;
-
Produto cadastrado incorretamente.
Faça uma segunda conferência
Encontrar uma diferença não significa que o saldo deve ser ajustado imediatamente.
O primeiro procedimento recomendado é realizar uma nova contagem.
Sempre que possível, a segunda conferência pode ser feita por outra pessoa. Isso reduz a possibilidade de repetir o mesmo erro da primeira contagem.
Também é importante verificar outros locais onde o produto possa estar armazenado.
Às vezes, a diferença não representa uma perda. Existem unidades em outro depósito, no setor de vendas ou em uma caixa ainda não considerada.
Depois da nova contagem, se a divergência continuar, podem ser analisados os registros recentes de entrada e saída.
Registre e ajuste somente as diferenças confirmadas
Após investigar e confirmar a quantidade física, o saldo pode ser ajustado conforme os procedimentos adotados pela empresa.
O ideal é também registrar o motivo conhecido da diferença.
Por exemplo:
-
Perda;
-
Quebra;
-
Erro de entrada;
-
Saída sem registro;
-
Correção de contagem;
-
Produto encontrado em outro local.
Guardar essa informação permite observar padrões.
Se determinado produto apresenta divergências em praticamente todos os inventários, pode existir algum problema no processo de recebimento, armazenamento, venda ou registro.
Assim, o inventário deixa de servir apenas para corrigir números e passa a ajudar na identificação das causas que dificultam a manutenção de um controle de estoque simples confiável.
Como identificar e corrigir diferenças no inventário?
Encontrar diferenças durante um inventário é uma situação relativamente comum. O mais importante é não tratar a divergência apenas como um número que precisa ser corrigido. Antes de alterar o saldo, é necessário entender o que aconteceu e verificar se a quantidade contada está realmente correta.
Dentro de um controle de estoque simples, analisar as divergências permite melhorar os registros, reduzir erros recorrentes e aumentar a confiança nas informações utilizadas para compras, vendas e reposições.
O que é divergência de estoque
A divergência acontece quando a quantidade registrada de um produto não corresponde à quantidade encontrada fisicamente.
Imagine que o cadastro apresente um saldo de 80 unidades, mas durante o inventário sejam encontradas apenas 76.
Existe uma diferença de quatro unidades.
Também pode acontecer o contrário:
Saldo registrado: 50 unidades.
Quantidade encontrada: 53 unidades.
Nesse caso, existem três unidades a mais fisicamente do que o controle indica.
As duas situações demonstram que alguma movimentação pode não ter sido registrada corretamente ou que ocorreu uma falha durante a contagem.
Por isso, uma divergência não significa automaticamente perda de mercadoria. Antes de chegar a essa conclusão, é necessário investigar.
Principais causas das diferenças
As divergências podem surgir em diferentes momentos da rotina.
Entre as causas mais frequentes estão:
-
Venda sem baixa;
-
Entrada não registrada;
-
Erro de digitação;
-
Produto trocado;
-
Quebra;
-
Perda;
-
Vencimento;
-
Devolução não registrada;
-
Contagem incorreta.
Uma venda sem baixa ocorre quando o produto sai fisicamente, mas a quantidade permanece registrada como disponível.
A entrada não registrada provoca o efeito contrário. A mercadoria chega ao estoque, mas não é incluída no saldo.
Erros de digitação também podem causar diferenças significativas. Uma entrada de 10 unidades registrada como 100, por exemplo, cria uma inconsistência que continuará aparecendo até ser identificada.
Outro problema acontece quando produtos semelhantes são confundidos. Uma saída pode ser registrada no item A enquanto fisicamente foi retirado o item B.
Nesse caso, um produto apresentará sobra e o outro falta.
Perdas, quebras e vencimentos também precisam ser registrados. Se uma mercadoria deixa de estar disponível para venda, mas permanece no saldo, a informação deixa de representar a realidade.
Confira novamente antes de ajustar
Ao encontrar uma diferença, o primeiro passo deve ser realizar uma nova contagem.
É importante verificar:
-
Se o produto correto foi contado;
-
Se existem unidades em outro local;
-
Se alguma caixa foi esquecida;
-
Se a unidade de medida está correta;
-
Se o produto está separado para venda, devolução ou transferência;
-
Se alguma movimentação ocorreu durante o inventário.
Quando possível, uma segunda pessoa pode realizar a conferência.
Essa prática reduz a possibilidade de repetir o mesmo erro da primeira contagem.
Também é importante consultar movimentações recentes. Compras, vendas, devoluções e transferências realizadas pouco antes do inventário podem ajudar a explicar a diferença.
Como realizar ajustes
O ajuste de estoque deve acontecer somente depois que a divergência for confirmada.
A quantidade registrada não deve ser alterada automaticamente sempre que surgir uma diferença.
Primeiro é necessário:
-
Realizar a contagem física;
-
Comparar com o saldo registrado;
-
Recontar o produto;
-
Verificar outros locais de armazenamento;
-
Consultar movimentações recentes;
-
Identificar a provável causa;
-
Realizar o ajuste quando necessário.
Esse procedimento evita corrigir um saldo com base em uma contagem incorreta.
Imagine que o sistema indique 40 unidades e a primeira contagem encontre 37. Antes de reduzir o saldo, a equipe verifica outro setor e encontra três unidades armazenadas separadamente.
Nesse caso, não existia uma divergência real.
Registrar o motivo da diferença
Sempre que possível, o ajuste deve estar acompanhado do motivo.
Em vez de registrar apenas uma alteração de 25 para 23 unidades, pode ser indicado que duas unidades foram retiradas por quebra, perda ou correção de uma movimentação anterior.
Alguns motivos podem ser organizados em categorias, como:
-
Perda;
-
Quebra;
-
Vencimento;
-
Erro de entrada;
-
Erro de saída;
-
Devolução;
-
Contagem incorreta;
-
Correção de cadastro.
Essa informação ajuda a encontrar padrões.
Se as divergências aparecem constantemente após o recebimento de mercadorias, pode existir um problema na conferência das compras.
Se aparecem principalmente em itens vendidos em grande quantidade, pode ser necessário revisar o processo de baixa.
Registrar os motivos permite que o controle de estoque simples seja utilizado não apenas para corrigir os saldos, mas também para identificar quais processos precisam ser melhorados.
Como manter o estoque organizado depois do inventário?
O inventário corrige e verifica as informações disponíveis em determinado momento, mas seus resultados podem perder valor rapidamente se a empresa voltar a realizar movimentações sem registro.
Por isso, manter uma rotina depois da contagem é tão importante quanto realizar o próprio inventário.
Um controle de estoque simples funciona melhor quando entradas, saídas, perdas e outras movimentações seguem um processo padronizado.
Registrar todas as entradas
Toda mercadoria recebida deve ser registrada antes de ser incorporada ao estoque disponível.
As entradas podem ocorrer por:
-
Compras;
-
Devoluções de clientes;
-
Transferências entre locais;
-
Correções previamente autorizadas;
-
Retorno de mercadorias.
Antes de registrar uma compra, também é recomendável conferir fisicamente o recebimento.
Imagine que o pedido indique 100 unidades, mas o fornecedor entregue 95.
Se a empresa registrar automaticamente as 100 unidades sem conferir a entrega, o estoque já começa com uma diferença de cinco itens.
Por isso, o processo ideal é conferir primeiro e registrar depois.
Registrar todas as saídas
O mesmo cuidado deve existir nas retiradas.
As vendas representam uma parte importante das saídas, mas não são as únicas movimentações que reduzem o estoque.
Também podem acontecer:
-
Perdas;
-
Quebras;
-
Produtos vencidos;
-
Consumo interno;
-
Devoluções ao fornecedor;
-
Transferências;
-
Amostras ou utilização autorizada.
Se essas movimentações não forem registradas, a quantidade indicada continuará maior do que o estoque físico.
Pequenas saídas também precisam ser consideradas.
Um produto retirado hoje e outro amanhã podem parecer pouco relevantes isoladamente. Porém, ao longo de semanas, essas pequenas diferenças podem se acumular.
Definir estoque mínimo
Outra forma de manter a organização é estabelecer uma quantidade mínima para os produtos mais importantes.
O estoque mínimo representa uma referência para indicar quando determinado item está chegando a um nível que exige atenção para reposição.
Por exemplo:
Estoque atual: 20 unidades.
Estoque mínimo definido: 15 unidades.
Quando o saldo se aproxima das 15 unidades, a empresa pode avaliar uma nova compra.
Esse limite não deve ser escolhido aleatoriamente.
É importante considerar:
-
Média de vendas;
-
Frequência de utilização;
-
Tempo de entrega do fornecedor;
-
Quantidade normalmente comprada;
-
Sazonalidade;
-
Espaço disponível para armazenamento.
Produtos com saídas rápidas podem precisar de um limite maior do que itens vendidos poucas vezes por mês.
Acompanhar produtos com pouca saída
Organizar o estoque também significa observar aquilo que permanece parado.
Produtos com baixo giro ocupam espaço e representam recursos financeiros que continuam investidos em mercadorias.
É importante acompanhar:
-
Data da última venda;
-
Quantidade disponível;
-
Tempo armazenado;
-
Condição do produto;
-
Validade, quando aplicável.
Imagine que um item possua 80 unidades em estoque e venda apenas duas por mês.
Nesse ritmo, existe uma quantidade muito superior à necessidade atual.
Identificar essa situação permite revisar as próximas compras e evitar aumentar ainda mais o volume armazenado.
Realizar inventários regularmente
O inventário não deve ocorrer somente quando surge um problema.
Conferências periódicas ajudam a identificar diferenças enquanto elas ainda são pequenas.
A frequência pode variar.
Produtos com muita movimentação podem ser contados semanalmente ou quinzenalmente.
Itens com menor giro podem entrar em conferências mensais ou em inventários rotativos.
O importante é definir uma rotina que a empresa realmente consiga cumprir.
Padronizar a rotina
Uma forma prática de organizar o controle de estoque simples é estabelecer um fluxo para as principais movimentações:
Compra → Entrada → Armazenamento → Venda/Saída → Atualização do saldo → Conferência
Cada etapa precisa alimentar a próxima.
A mercadoria recebida deve ser conferida antes de ser armazenada.
A saída deve atualizar o saldo.
As quantidades devem ser verificadas periodicamente.
Quando uma diferença aparecer, ela deve ser analisada.
Criar esse padrão reduz a dependência da memória dos responsáveis e ajuda a manter o estoque organizado mesmo com o aumento do número de produtos e movimentações.
Quais erros evitar no controle de estoque e no inventário?
Muitos problemas de estoque não começam com grandes falhas. Frequentemente, são pequenos erros repetidos ao longo do tempo.
Uma entrada esquecida, uma perda sem registro ou um produto colocado no local errado podem parecer situações isoladas. Porém, quando acontecem várias vezes, comprometem a qualidade das informações.
Por isso, um controle de estoque simples precisa evitar práticas que favoreçam divergências.
Controlar parte do estoque no sistema e parte em papel
Utilizar diferentes locais para registrar as mesmas informações aumenta o risco de inconsistências.
Uma pessoa pode atualizar a planilha enquanto outra altera apenas uma anotação em papel.
Depois de algum tempo, passa a existir mais de uma versão do saldo.
O ideal é definir qual será o controle principal e manter as movimentações centralizadas.
Não registrar pequenas saídas
Retirar um produto sem registrar porque sua quantidade ou valor parece pequeno é um erro frequente.
O problema está na repetição.
Uma unidade retirada diariamente representa aproximadamente 30 unidades em um mês.
Quando o inventário ocorrer, a quantidade física estará muito abaixo do registro.
Toda saída precisa ser considerada, independentemente do tamanho.
Misturar produtos diferentes
Mercadorias semelhantes devem ser identificadas e separadas adequadamente.
Tamanhos, sabores, modelos, cores ou embalagens diferentes podem representar itens distintos no cadastro.
Misturar esses produtos aumenta o risco de registrar movimentações no código errado.
Cadastrar o mesmo produto mais de uma vez
Cadastros duplicados dificultam a consulta e podem dividir artificialmente o saldo.
Por exemplo, uma mercadoria pode aparecer com 15 unidades em um cadastro e outras dez em outro.
Fisicamente existem 25 unidades, mas a empresa passa a trabalhar com duas informações diferentes para o mesmo item.
A revisão periódica dos cadastros ajuda a evitar esse problema.
Fazer ajustes sem investigar a causa
Alterar o saldo sempre que existe uma diferença pode corrigir o número naquele momento, mas não resolve o problema que gerou a divergência.
Se a causa continuar acontecendo, o estoque ficará incorreto novamente.
Antes de ajustar, é necessário conferir, investigar e registrar o motivo sempre que possível.
Não registrar perdas ou produtos danificados
Uma mercadoria danificada pode continuar existindo fisicamente, mas não estar disponível para venda.
Se ela permanecer no saldo normal, a empresa pode prometer ao cliente uma quantidade que não pode ser utilizada.
Perdas, quebras e vencimentos devem fazer parte dos registros.
Realizar inventários enquanto existem muitas movimentações
Contar produtos ao mesmo tempo em que várias vendas, entradas ou transferências estão acontecendo dificulta o resultado.
Uma quantidade pode mudar entre o momento da contagem e o momento do registro.
Sempre que possível, a empresa deve escolher horários de menor movimento ou controlar rigorosamente aquilo que entra e sai durante a conferência.
Deixar longos períodos sem conferência
Quanto maior o intervalo entre inventários, mais difícil pode ser investigar as causas das diferenças.
Uma divergência identificada depois de seis meses exige analisar uma quantidade muito maior de movimentações do que um erro encontrado em uma conferência semanal.
Inventários regulares ajudam a detectar problemas mais cedo.
Não acompanhar produtos com baixo giro
O controle não deve observar apenas os produtos mais vendidos.
Mercadorias paradas também precisam de atenção.
Elas podem ocupar espaço, vencer, perder valor comercial ou gerar compras desnecessárias.
Acompanhar itens de baixa movimentação ajuda a melhorar o planejamento.
Confiar somente no saldo registrado
Planilhas e sistemas mostram aquilo que foi informado.
Se uma movimentação não foi registrada, o saldo pode parecer correto no controle digital e estar errado fisicamente.
Por isso, a conferência física continua sendo necessária.
Pequenos erros acumulados podem reduzir a precisão do estoque e afetar compras, vendas e reposições. Quanto mais disciplinado for o registro diário, menor tende a ser o volume de diferenças encontradas nos inventários.
Como criar uma rotina de controle de estoque simples?
Criar uma rotina não significa tornar o processo burocrático. O objetivo é estabelecer algumas regras fáceis de seguir para que as informações permaneçam atualizadas.
O controle de estoque simples pode começar com poucos procedimentos: organizar o cadastro, registrar todas as movimentações, conferir regularmente as quantidades e analisar as diferenças.
Conforme a empresa cresce, esses processos podem ser aprimorados.
Organize o cadastro
A primeira etapa é garantir que cada produto possa ser identificado corretamente.
O cadastro pode conter:
-
Código;
-
Descrição;
-
Categoria;
-
Unidade de medida;
-
Quantidade;
-
Custo;
-
Localização.
Evite descrições genéricas.
Se existem produtos semelhantes, utilize características que permitam diferenciá-los.
Também é importante evitar cadastros duplicados.
Um cadastro organizado facilita entradas, saídas, inventários e consultas.
Padronize entradas e saídas
Depois de organizar os produtos, estabeleça uma regra básica:
Nenhuma mercadoria deve entrar ou sair sem registro.
Nas entradas, confira primeiro a quantidade recebida.
Nas saídas, identifique o motivo da movimentação.
O processo pode incluir vendas, perdas, devoluções, transferências e consumo interno.
Essa disciplina evita que o estoque físico seja alterado enquanto o saldo registrado permanece igual.
Defina uma frequência de conferência
A empresa não precisa necessariamente contar tudo todos os dias.
É possível definir uma programação conforme a importância e a movimentação dos produtos.
Por exemplo:
Produtos de alta saída: conferência semanal.
Produtos de movimentação média: conferência quinzenal.
Produtos de baixa saída: conferência mensal.
Outra alternativa é utilizar o inventário rotativo, escolhendo pequenos grupos para contar durante o mês.
A melhor frequência é aquela que permite identificar diferenças cedo sem prejudicar as atividades da empresa.
Analise as divergências
Depois de cada inventário, não observe apenas o valor final.
Registre quais produtos apresentaram diferenças.
Com o passar do tempo, pode ser possível identificar padrões.
Um produto que apresenta falta em praticamente todas as conferências merece atenção.
Uma categoria com muitos ajustes também pode indicar falhas de cadastro, armazenamento ou movimentação.
Alguns pontos que podem ser acompanhados são:
-
Quantidade de produtos com divergência;
-
Itens que apresentam diferenças repetidas;
-
Tipos mais comuns de ajustes;
-
Setores com maior número de inconsistências;
-
Principais causas encontradas.
Esse acompanhamento permite transformar o inventário em uma ferramenta de melhoria contínua.
Utilize informações para planejar compras
O estoque também precisa ajudar a responder uma pergunta importante: o que realmente precisa ser comprado?
Comprar apenas com base na percepção pode gerar excesso ou falta.
Antes de fazer uma reposição, observe:
-
Saldo disponível;
-
Estoque mínimo;
-
Média de saída;
-
Pedidos existentes;
-
Tempo de reposição;
-
Produtos parados.
Imagine que um item possua 100 unidades disponíveis e venda apenas cinco unidades por mês.
Uma nova compra pode não ser necessária naquele momento.
Em outro cenário, um produto possui dez unidades, vende cinco por dia e o fornecedor demora uma semana para entregar.
Nesse caso, a reposição exige maior atenção.
Quanto mais confiável for o saldo, mais segura será a decisão de compra.
Automatize conforme o estoque crescer
Planilhas podem atender operações com poucos produtos e baixa movimentação, desde que sejam atualizadas corretamente.
Porém, conforme aumentam as vendas, compras, usuários e itens cadastrados, o processo manual pode exigir cada vez mais trabalho.
Alguns sinais de que a empresa pode avaliar um sistema são:
-
Grande quantidade de produtos;
-
Muitas movimentações diárias;
-
Dificuldade para manter planilhas atualizadas;
-
Frequentes divergências;
-
Necessidade de consultar históricos;
-
Mais de uma pessoa movimentando o estoque;
-
Demora para realizar inventários;
-
Dificuldade para acompanhar entradas e saídas.
Um sistema pode ajudar a centralizar cadastros, movimentações e saldos, mas não elimina a necessidade de procedimentos organizados.
Mesmo com ferramentas automatizadas, entradas incorretas ou saídas não registradas continuam provocando divergências.
Por isso, a tecnologia deve apoiar uma rotina já padronizada.
Crie um roteiro simples para o dia a dia
Uma rotina prática pode ser estruturada da seguinte maneira:
-
Conferir mercadorias recebidas;
-
Registrar todas as entradas;
-
Armazenar cada produto no local definido;
-
Registrar todas as saídas;
-
Verificar produtos próximos do estoque mínimo;
-
Acompanhar mercadorias com pouca movimentação;
-
Realizar inventários conforme o calendário;
-
Investigar diferenças encontradas;
-
Corrigir apenas divergências confirmadas;
-
Revisar periodicamente os processos.
Na prática, um controle de estoque simples depende principalmente de produtos bem cadastrados, registros corretos de entradas e saídas, inventários realizados com frequência e análise das divergências encontradas.
Quando essas etapas fazem parte da rotina, a empresa consegue conhecer melhor aquilo que realmente possui, reduzir diferenças entre estoque físico e saldo registrado e utilizar informações mais confiáveis para organizar compras, vendas e reposições.
Conclusão
Manter o estoque organizado não precisa ser um processo complicado. Com uma rotina bem definida, registros atualizados e conferências frequentes, é possível acompanhar melhor as mercadorias e reduzir diferenças entre o saldo registrado e a quantidade física disponível.
O inventário tem papel fundamental nesse processo, pois permite contar os produtos, identificar divergências, localizar perdas, conferir itens danificados e corrigir informações que não correspondem mais à realidade. Mais do que uma simples contagem, ele ajuda a avaliar se as entradas, saídas e demais movimentações estão sendo registradas corretamente.
Para que o controle de estoque simples funcione no dia a dia, é importante manter os produtos bem cadastrados, registrar todas as movimentações, definir uma frequência para os inventários e investigar as causas das diferenças antes de realizar qualquer ajuste.
Também é essencial acompanhar produtos com baixo giro, estabelecer níveis mínimos de estoque e utilizar as informações disponíveis para planejar melhor as compras. Dessa forma, a empresa reduz tanto o risco de faltar mercadoria quanto o acúmulo de produtos sem necessidade.
Conforme o volume de itens e movimentações aumenta, planilhas e controles manuais podem se tornar mais difíceis de manter. Nesse momento, utilizar um sistema de gestão pode ajudar a centralizar informações e facilitar o acompanhamento das operações.
Independentemente da ferramenta escolhida, o ponto principal é criar uma rotina consistente. Um controle de estoque simples baseado em organização, registros corretos e inventários periódicos permite conhecer melhor a quantidade real de produtos disponíveis e tomar decisões mais seguras sobre compras, vendas, reposições e armazenamento.
confira mais conteúdos no nosso blog.
Perguntas frequentes
O que é controle de estoque simples?
O que é inventário de estoque?
Com que frequência o inventário deve ser realizado?
O que fazer quando o estoque físico não corresponde ao saldo registrado?
Tudo sobre: Gestão de Adegas